存储龙头,官宣增加回购金额!寒武纪、中微公司等密集发声,科创芯片ETF汇添富(588750)指数涨超2%,DeepSeek V5拟采用国产芯片训练



 收藏
 举报
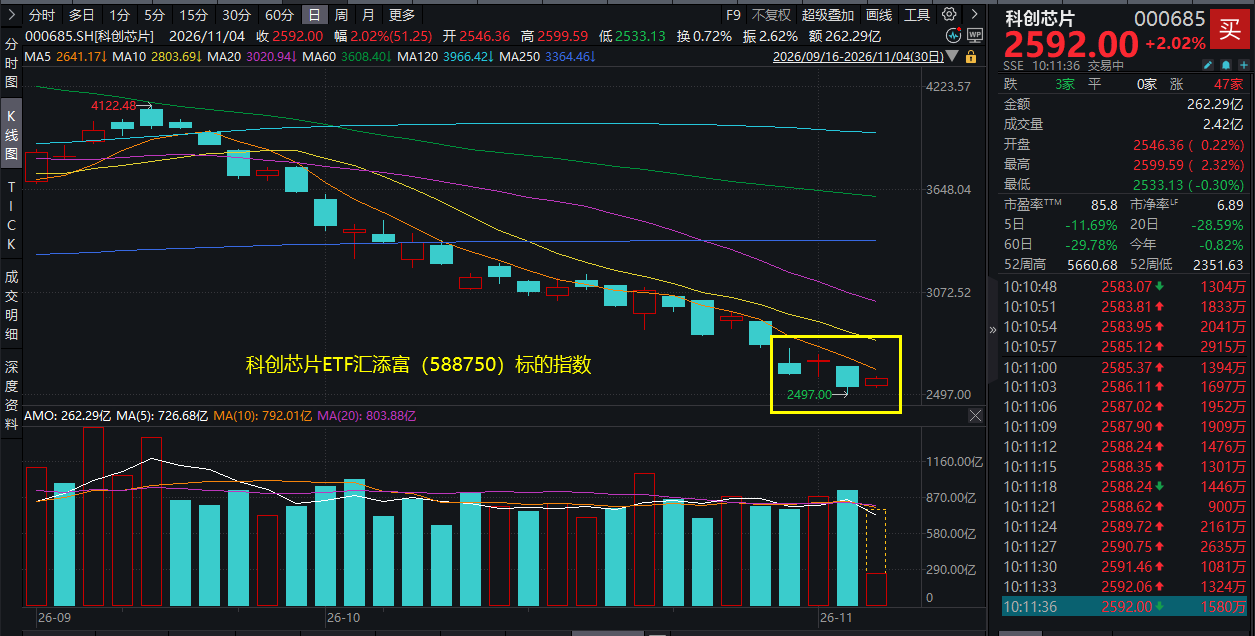
11月4日,A股市场震荡回暖,硬科技板块反弹!截至10:11,科创芯片ETF汇添富(588750)标的指数涨超2%。
科创芯片ETF汇添富(588750)标的指数成分股多数冲高,拓荆科技、中微公司、华海清科涨超2%,寒武纪、中科飞测涨超1%,中芯国际、海光信息等微涨。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
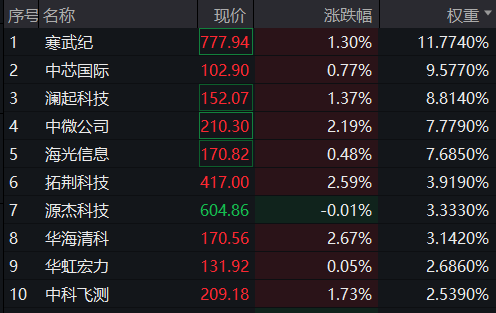
截至10:12,成分股仅做展示使用,不构成投资建议。
消息面上,国产存储龙头公告,近日,公司收到董事长的提议,提议将回购金额由“不低于人民币10亿元(含),不超过人民币20亿元(含)”增加至“不低于人民币25亿元(含),不超过人民币50亿元(含)”。
此外,存储龙头、寒武纪、中微公司等多家科创芯片龙头密集发声,回应板块短期波动,坚定看好国内科技产业前景。存储龙头预计四季度毛利率保持稳定;寒武纪前三季度营收、净利大幅增长;中微公司拟4亿-5亿元回购股份,半导体设备业务持续突破。
产业链消息面上,多名产业链人士透露,DeepSeek下一代大模型DeepSeek V5计划基于国产芯片进行预训练。此前国产芯片主要用于DeepSeek模型的推理任务。DeepSeek Harness发布创作者模式演示视频,集中展示通过对话创建插件的能力。
【需求端:单芯片性能与集群规模同步跃升,在手订单全面提速】
开源证券指出,国产GPU性能迭代与订单放量共振,商业化进程全面提速。GPU产业链呈“上游卖铲人—中游设计者—下游算力消耗方”三级传导结构,四类厂商梯队成型:独立专业厂商走向持续交付 384超节点已部署750余套、综合成熟度保持领先,百度昆仑芯、阿里依托云业务规模应用,景嘉微拓展行业计算场景,海光与寒武纪进入规模商用前列。IDC数据显示,2025年中国AI加速卡出货中国产厂商份额达41%,2026年上半年英伟达份额降至34%、某国产芯片以28%紧随其后。产品端,国产算力进入年度迭代节奏,性能沿低精度算力与高带宽显存两条主线跃升,MTT S5000单卡Prefill吞吐超4,000 tokens/s,部分主流产品亦在大模型推理场景中展现出竞争力。财务端,2025年摩尔线程、沐曦股份、壁仞科技、寒武纪收入分别同比增长243.84%、121.27%、207.19%、453.41%,2026年上半年多家公司收入超上年全年;腾讯、阿里、字节资本开支集体上修,训推分线格局下国产卡成为重要选择。
(来源于开源证券20261025《国产算力系列:单芯片性能与集群规模同步跃升,在手订单全面提速》)
【技术端:四维势能共筑行业增长底座,我国半导体设备厂商持续向高端领域渗透】
华源证券指出,在下游、技术、政策和资本四大动能共振下,我国半导体设备迎来黄金发展周期:根据WSTS 数据,预计2026年全球半导体市场将增长90%至1.51万亿美元,存储板块预计同比增长约250%并超过8000亿美元;2025年我国半导体市场增长17.3%,销售额测算为约2188亿美元,占全球半导体市场比例约27.5%。头部晶圆厂扩产提速,叠加制程升级、“十五五”规划将半导体设备上升为“国家战略必争”领域以及国家大基金三期支持,行业长期发展势能持续夯实。格局层面,根据SEMI数据,预计2026年全球半导体制造设备总销售额将达1659亿美元的历史新高,同比增长23.2%;2025年中国大陆市场规模达493亿美元,占全球比重升至36.5%。全球市场仍由美日荷企业主导,北方华创以约51亿美元营收位列2025年全球设备商第七、亦是 Top10中唯一中国厂商,截至2024年我国半导体设备国产化率提升至13.6%。(来源于华源证券20261103《晶圆厂扩产提速叠加制程升级背景下,半导体设备国产替代机遇与挑战并存》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期, $科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注 $科创芯片设计ETF汇添富(589290) ,算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96