光学外观检测设备市场销售额达6.17亿美元,3D视觉检测加速产业升级


 收藏
 举报
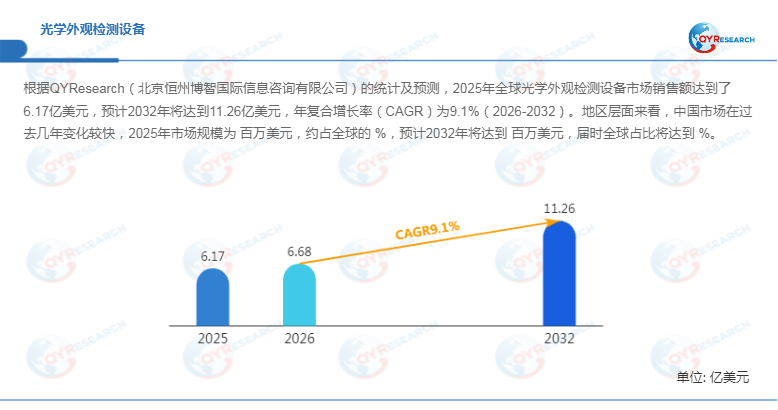
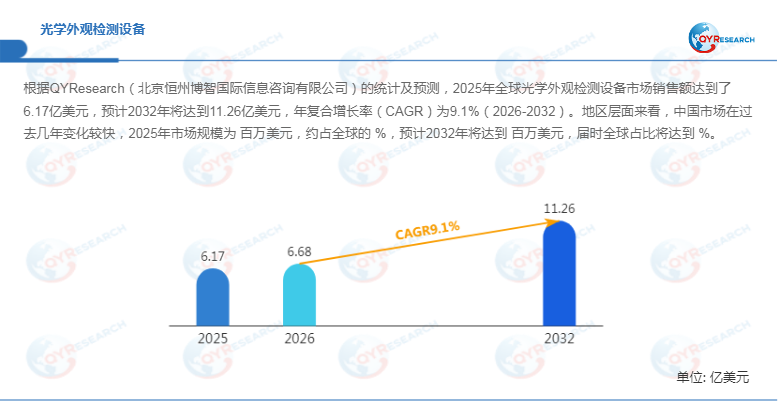
全球光学外观检测设备市场持续扩张,2032年销售额预计达11.26亿美元
根据QYResearch的统计及预测,2025年全球光学外观检测设备市场销售额达到6.17亿美元,预计到2032年将增长至11.26亿美元,2026—2032年期间年复合增长率(CAGR)预计为9.1%。随着电子制造、半导体、汽车及金属加工等行业对产品质量和生产一致性的要求不断提高,光学外观检测设备正逐渐成为工业质量控制体系的重要组成部分。与此同时,传统人工检测在效率、稳定性及复杂缺陷识别方面存在一定局限,推动机器视觉、3D光学检测及智能化在线检测技术加速应用。
光学外观检测设备是一种基于机器视觉与图像处理技术的自动化检测装备,主要通过高分辨率工业相机、光源系统及图像识别算法,对产品表面实施非接触式检测。设备能够识别划痕、污点、气泡、色差、凹凸及破损等外观缺陷,实现产品质量的自动判断与分级,广泛应用于消费电子、半导体、金属加工、玻璃面板及塑料制品等领域。
地区市场方面,中国市场近年来发展较快。2025年中国光学外观检测设备市场规模为百万美元,约占全球市场的%;预计到2032年将达到百万美元,届时全球市场占比有望达到%。随着国内电子制造产业升级、半导体产业链建设及工业自动化水平提升,中国市场有望成为全球行业增长的重要组成部分。
此外,2025年美国关税政策为全球经济及贸易格局带来显著不确定性。本报告将深入分析最新关税调整及各国应对战略对光学外观检测设备市场竞争态势、区域经济联动、设备进出口及供应链重构的潜在影响,为企业制定国际化经营和区域市场布局策略提供参考。
机器视觉与3D光学检测协同发展,设备技术向智能化升级
从技术发展来看,光学外观检测设备正由传统二维图像识别向三维视觉检测、深度学习算法及多传感器融合方向演进。首先,2D光学检测设备主要依靠平面图像获取产品表面信息,适用于划痕、污点、色差及印刷缺陷等检测场景,具有系统结构相对简单、部署灵活和成本可控等优势。对于具有复杂曲面、微小高度差及立体结构的产品,传统二维检测在缺陷深度和空间形貌判断方面存在一定局限。
其次,3D光学检测设备通过结构光、激光三角测量或其他三维成像技术获取物体表面的高度及空间形貌信息,能够识别凹陷、凸起、翘曲和表面轮廓异常等缺陷,在精密电子制造、半导体封装及高精度零部件检测领域具有较高应用价值。随着产品结构日趋精密,3D光学检测在复杂缺陷识别及尺寸测量方面的重要性将进一步提升。
此外,人工智能与深度学习技术正在改变传统机器视觉检测模式。通过对大量缺陷样本进行训练,智能算法能够改善复杂背景下的缺陷识别能力,并降低传统规则算法对人工参数配置的依赖。不过,实际应用仍面临缺陷样本数量不足、不同批次产品存在外观差异、微小缺陷识别精度以及误检率控制等技术挑战。未来,算法泛化能力、检测稳定性和系统实时处理能力将成为设备厂商的重要竞争方向。
消费电子与半导体需求释放,在线检测成为重要发展方向
从应用市场来看,消费电子行业是光学外观检测设备的重要需求领域,2025年市场份额约为%,预计未来几年年复合增长率约为%。智能手机、平板电脑、显示面板及其他电子产品对外观一致性、表面精度和装配质量具有较高要求,推动检测设备向高分辨率、高速度及多工位协同方向发展。
半导体行业则对检测精度和系统稳定性提出更高要求。在晶圆制造、芯片封装及精密电子元器件生产过程中,微小颗粒、表面划伤、结构异常及封装缺陷均可能影响产品性能和良率,因此对高精度光学检测及自动化缺陷识别系统具有持续需求。
汽车制造行业的应用重点则集中在零部件表面质量、精密加工件及装配外观检测;金属加工行业主要关注划痕、压痕、裂纹及表面加工缺陷。不同应用领域在检测精度、生产节拍和设备集成方式方面存在差异,促使设备厂商从标准化产品供应逐步向行业定制化解决方案转型。
从安装方式来看,市场主要分为在线检测设备和离线检测设备。在线检测设备能够嵌入生产线,实现产品制造过程中的实时质量监控,适用于大批量、连续化生产场景;离线检测设备则具有部署灵活、检测环境相对独立等特点,更适合抽样检测、实验室分析及小批量精密检测。随着智能制造推进,在线检测与生产执行系统、质量管理系统之间的数据协同将成为重要发展趋势。
中国机器视觉市场增长,光学检测产业链国产化持续推进
从近期行业数据来看,机器视觉产业的扩张为光学外观检测设备提供了重要的需求基础。据近期发布的中国机器视觉市场预测,2025年中国机器视觉市场收入约为22.523亿美元,预计2026年达到25.482亿美元,2026—2033年年复合增长率预计为15.0%。需要指出的是,该数据统计范围为整体机器视觉市场,并非光学外观检测设备的独立市场规模,但能够反映下游自动化视觉应用的增长趋势。
从产业链角度来看,光学外观检测设备涉及工业相机、精密光学镜头、光源、图像采集卡、处理器、运动控制系统及检测算法等多个环节。高端设备的性能不仅取决于单一硬件参数,还受到光学成像质量、算法处理能力、机械平台稳定性及系统集成水平的共同影响。
对于国内厂商而言,市场机会主要体现在中高端设备国产化、细分应用场景开发及软硬件协同优化等方面。不过,在高端成像器件、精密光学组件和复杂缺陷识别算法等领域,仍需持续提升技术积累。未来,能够同时具备核心部件开发、算法研发和行业应用经验的企业,将更有机会建立差异化竞争优势。
国内外厂商加速布局,市场竞争向综合解决方案延伸
从全球竞争格局来看,光学外观检测设备核心厂商主要包括Cognex、Keyence、Omron、Hexagon、KLA、Applied Materials、Hitachi High-Tech、Visionox、ISRA VISION、ViTrox、CyberOptics、Camtek、Edmund Optics、阿丘科技、海康机器人、上海微电子装备、精测电子、华兴源创、由田新技和大恒图像等。
整体来看,国际厂商在工业视觉技术、精密检测设备及半导体检测领域具有较强的技术积累,国内厂商则持续加强产品研发、行业适配和本土化服务能力。随着市场需求从单一缺陷识别向全流程质量管理转变,竞争重点将逐渐由设备硬件性能延伸至算法能力、检测效率、系统兼容性及整体解决方案交付能力。
总体而言,在电子制造产业升级、半导体检测需求增长及智能制造持续推进的背景下,全球光学外观检测设备市场有望保持较快增长。未来,3D光学检测、人工智能缺陷识别和在线质量控制将成为行业重要发展方向,具备核心技术研发、跨行业应用能力及完整解决方案交付能力的企业,有望在市场竞争中获得更大的发展空间。


交易商排行
更多
- 监管中INFINOX英诺10-15年 | 英国监管 | 巴哈马监管 | 全牌照(MM)93.08
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.67
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45