AI新材料报表高增!安集科技、上纬新材双双涨近12%,科创新材料ETF汇添富(589180)指数大幅反弹近7%



 收藏
 举报
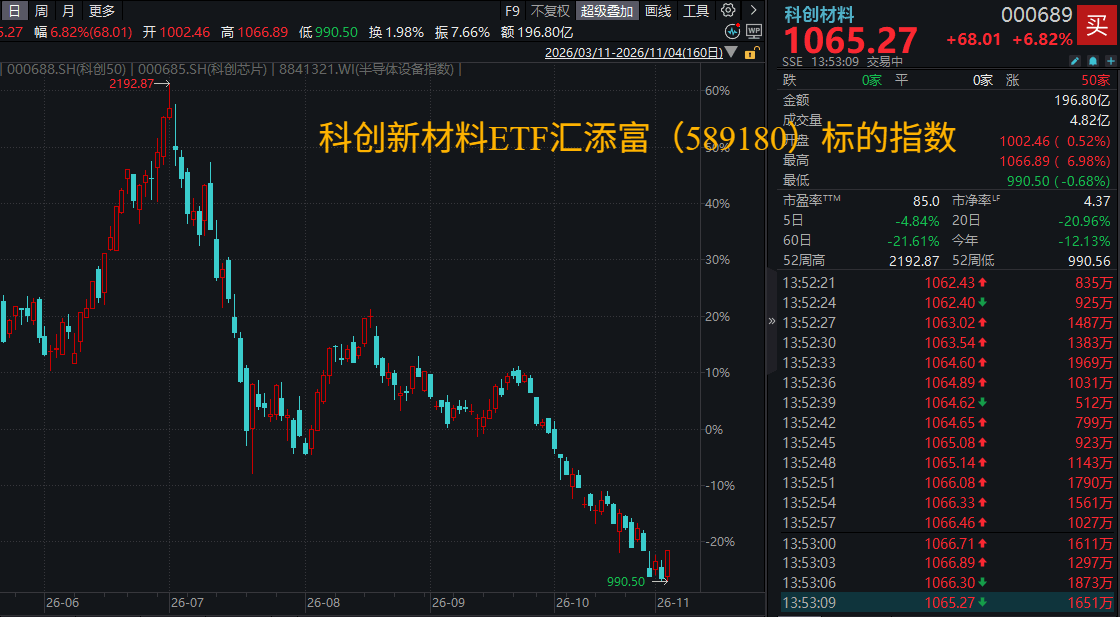
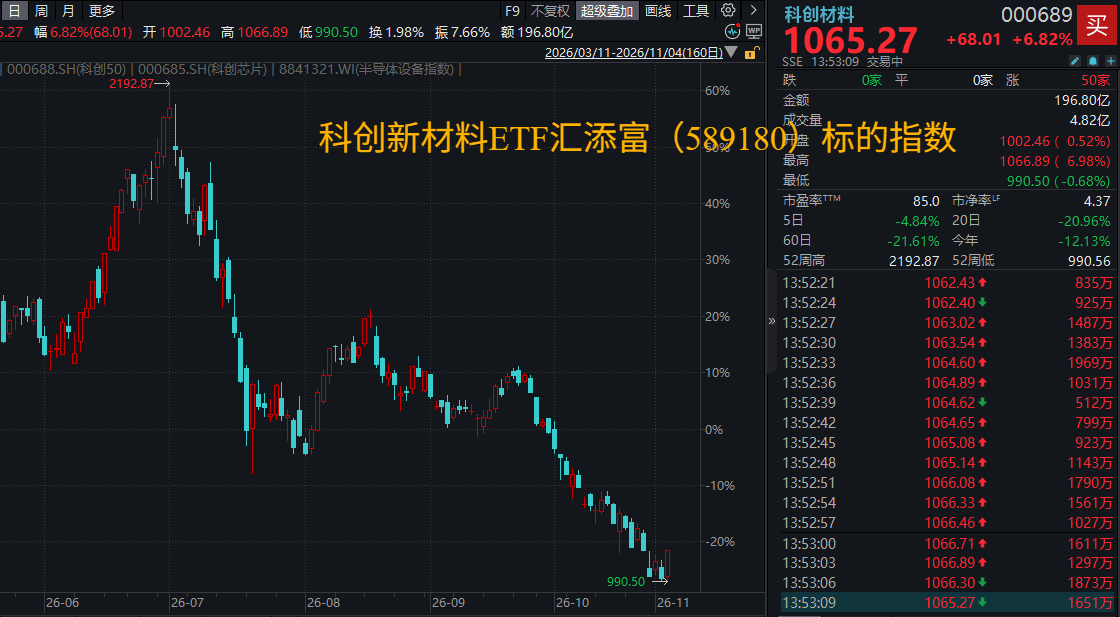
今日A股硬科技迎来大反攻,科创50暴涨超6%,AI新材料集体大涨,科创新材料ETF汇添富(589180)标的指数大幅反弹近7%。
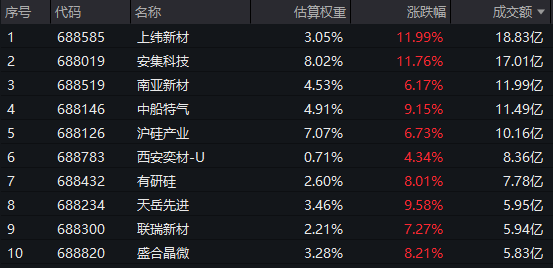
科创新材料ETF汇添富(589180)标的指数热门成分股多数大涨:上纬新材、安集科技涨近12%,中船特气、天岳先进涨超9%,有研硅、盛合晶微涨超8%,联瑞新材涨超7%,南亚新材、沪硅产业涨超6%。(成分股仅做展示,不作为个股推介)
【AI新材料报表高增】
复盘AI新材料方向,电子布、CCL三季报表现向好。报表方面,南亚新材Q3归母净利润9.90亿元,同比增长1295.94%;宏昌电子Q3归母净利润2.16亿元,同比增长2544.78%;铜冠铜箔Q3归母净利润1.24亿元,同比增长345.34%;国际复材Q3归母净利润6.46亿元,同比增长1452.60%。新材料同步关注PTFE、mSAP、ABF膜、RCC、玻璃基板、陶瓷基板、Q布、金刚石等。
科创新材料ETF汇添富(589180)标的指数50只成分股已全部披露三季报,其中33只归母净利润同比增幅为正,占比66%。其中4只归母净利润同比增速超1000%。
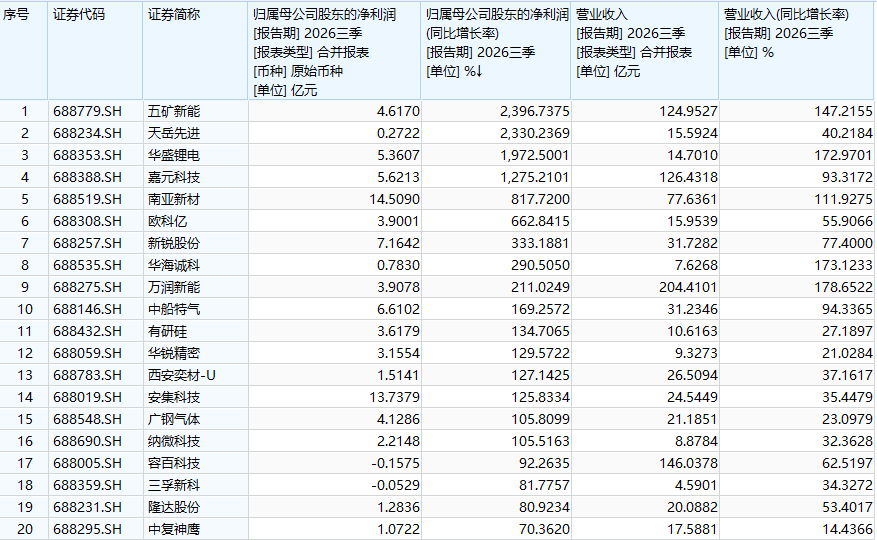
注:成分股仅做展示,不作为个股推介。
先进封装和玻璃基板方向,Intel财报电话会再提玻璃基板。英特尔在财报Foundry战略进展部分提及,将结合自身先进封装技术,搭配蓝思的精密玻璃加工能力,联合开发适配AI芯片的玻璃基半导体封装方案。英特尔CEO陈立武在财报电话会议上表示,EMIB封装配套的高端有机基板持续紧缺,已经拖累先进封装产能爬坡,这也是行业加速转向玻璃基板方案的核心动因。
其他新材料方向,持续关注物理AI,重点跟踪传感器及轻量化材料的技术与应用进展。(1)传感器方面,作为数采铲子定位,聚焦触觉的渗透率及增速,视觉的国产替代以及技术路线的收敛、订单节奏。(2)轻量化方面,关注PEEK、铝镁合金、碳纤维材料等。(国金证券20261101《建材出海布局提速,AI新材料报表高增》)
【AI引领需求扩容,产业升级助材料成长】
中信证券指出,展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主需求与高端制造升级,有望推动新材料加速导入与规模化放量。建议重点聚焦AI新材料,把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,推荐半导体、PCB、光通信、热管理和电子元器件上游关键材料环节。同时建议关注增长稳健、订单确定性高的能源材料与装备板块,推荐核电&核聚变、氢能&SOFC、SAF、燃气轮机等赛道。此外看好商业航天、具身智能、军工等高端制造行业的主题性投资机会。
AI新材料:需求放量、价值升级与国产替代共振,把握核心龙头成长机遇。
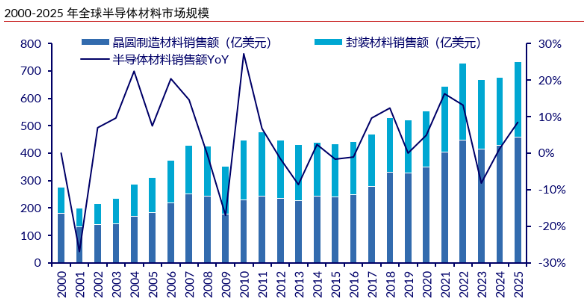
1、半导体材料:AI推动半导体先进产能显著扩张,SEMI预计2027年新增投产晶圆厂及产线由2026年的13座增至23座,有望进一步带动上游材料端需求持续增长。此外,在外部限制或将加码的背景下,国产替代与自主可控进程或将进一步加速。具体来看,国内龙头存储企业全球份额快速扩张,重点关注存储材料;硅片、电子特气、湿电子化学品等方向供不应求迎涨价预期;同时建议关注光刻机材料与零部件的国产化与放量进度。
2、PCB材料:算力平台迭代推动PCB向高频高速、高多层及复杂板型升级。看好树脂、化学法硅微粉、高端HVLP铜箔与铜粉的需求增长与价值量提升。测算2027年海外AI产业链高频高速树脂、全球化学法硅微粉市场空间分别达71/41亿元,较2026年增长约92%/116%;HVLP铜箔亦随覆铜板升规持续迭代。同时钻针及硬质合金棒料作为核心加工耗材有望受益于景气驱动下的量价齐升、需求结构升级带来的高附加值溢价、高端棒料的国产替代。
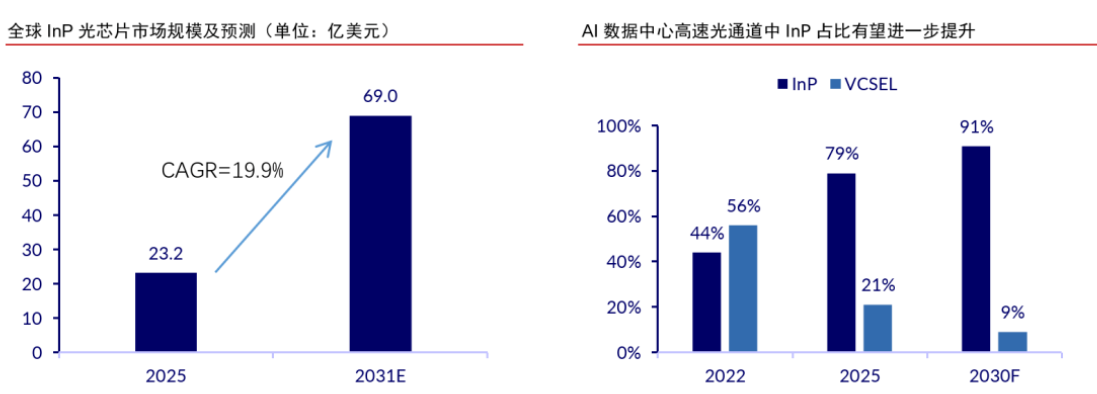
3、光通信材料:AI光互连驱动市场扩容,据Lumentum CEO表示,公司光器件产能已售罄至2029年初,部分产品2027/2028年需求缺口分别约70%/30%,为磷化铟衬底提供强劲需求支撑。高速光模块迭代及硅光、CPO应用拓展,有望持续拉动高品质磷化铟衬底与上游原料需求,重点关注具备稳定交付能力的衬底企业及高纯铟供应商,看好高纯红磷技术突破带来的国产替代空间。
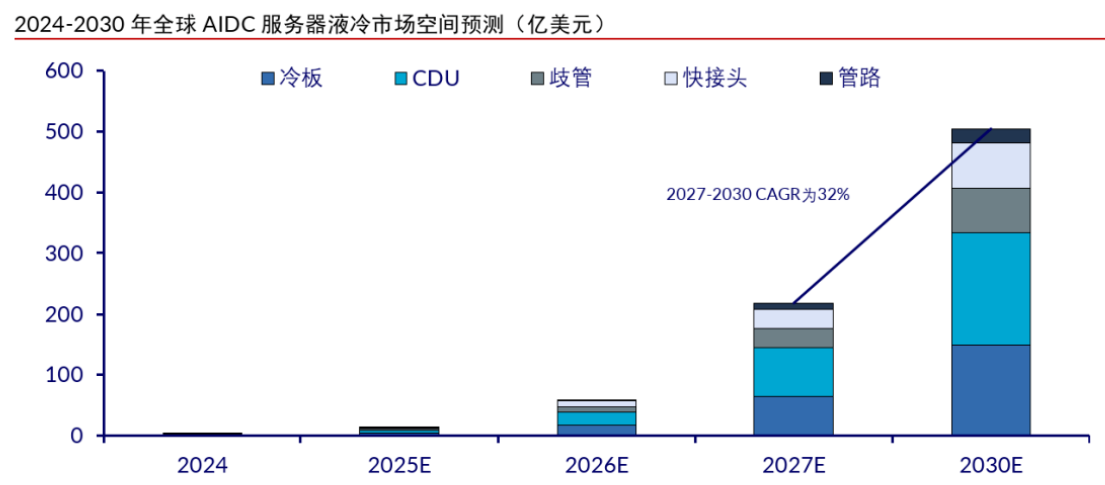
4、热管理材料:机柜功率密度由A100时代约25kW提升至GB200时代约132kW,推动高导热材料导入及液冷渗透。测算至2030年:金刚石散热整体市场空间有望达到1150亿元,对应2027-2030年CAGR约143%;全球TIM市场预计增至221亿元;全球AIDC服务器芯片端液冷市场有望达到505亿美元,2025—2030年CAGR约105%。建议重点把握液冷订单兑现、金刚石产业化、芯片级TIM国产替代及高端液冷铜材升级带来的投资机会。
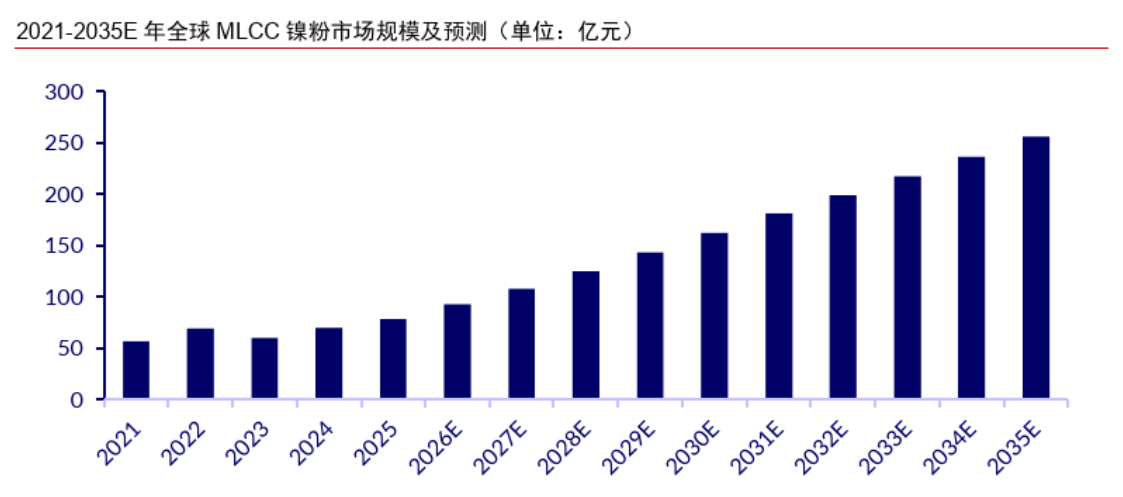
5、电子元器件:算力服务器与供电架构升级带动高端被动元件及上游材料需求增长。预计AI服务器MLCC搭载量将由2025年的610亿颗增至2030年的3750亿颗,重点推荐MLCC上游离型膜、镍粉及陶瓷粉的高端产品放量与国产份额提升;关注钽电容与钽靶材需求引领下钽金属的需求增长;芯片电感受益于三次电源技术迭代,有望实现3年10倍的市场规模扩张。
(中信证券20261103《AI引领需求扩容,产业升级助材料成长》)
硬科技腾飞,新材料先行!“硬科技基石”科创新材料ETF汇添富(589180)与新质生产力和国产替代主线高度契合!标的指数半导体材料+电子化学品合计占比超46%,业绩预期领先同类,估值性价比凸显!
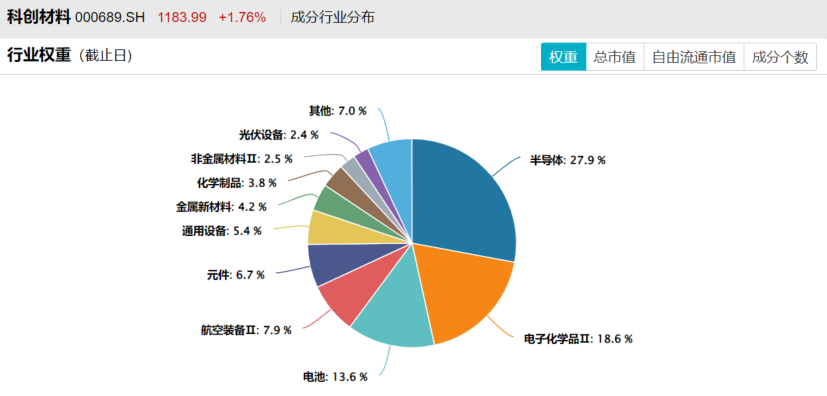
注:申万三级行业分类,截至2026/9/30
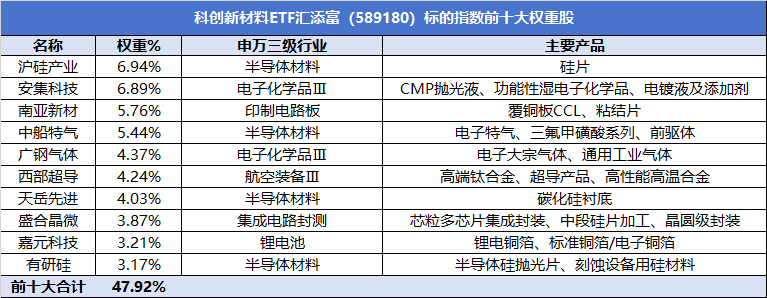
截至2026/09/30
注:成分股仅做展示,不作为个股推介。
风险提示:基金有风险,投资需谨慎。基金的过往业绩不预示未来表现,基金管理人管理的其他基金业绩并不构成基金业绩表现的保证。基金管理人依照恪尽职守、诚实信用、谨慎勤勉的原则管理和运用基金财产,但不保证投资于本基金一定盈利,也不保证最低收益。投资人应当仔细阅读《基金合同》、《招募说明书》等法律文件以详细了解产品信息。本基金属于中高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者,客户-产品风险等级匹配规则详见汇添富官网。中证系列指数由中证指数有限公司("中证")编制和计算,其所有权归属中证及/或其指定的第三方。中证对于标的指数的实时性、准确性、完整性和特殊目的的适用性不作任何明示或暗示的担保,不因标的指数的任何延迟、缺失或错误对任何人承担责任。标的指数并不能完全代表整个股票市场。标的指数成份股的平均回报率与整个股票市场的平均回报率可能存在偏离。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96