海尔生物:11月3日接受机构调研,宝盈基金、国盛证券等多家机构参与


 收藏
 举报
证券之星消息,2026年11月4日海尔生物(688139)发布公告称公司于2026年11月3日接受机构调研,宝盈基金、国盛证券、太平养老、长江证券参与。
具体内容如下:问:公司对海外持续增长的信心来自于哪里?答:过去十年公司海外业务的收入复合增长率超20%;今年第三季度起同期负向影响出清从而大幅提速,前三季度增速7.24%,预计四季度仍将高速增长、全年将延续双位数增长态势。作为行业内出海较早的企业,公司对海外持续增长的信心来源于自身的体系化能力,具体包括①全品类的渠道能力在全球160多个国家和地区构筑起800多家活跃经销网络,可实现多品类的渠道复用;②专业化的精益制造能力,六大生产基地面向全球市场,目前已有400多项产品获得欧盟MDR、美国FD等高标准权威认证;③一体化的服务能力拥有200余个海外售后网络,自动化方案已在多个国家交付;④本土化的创牌能力累计已在23个国家构建起在地化体系,海外团队本地化率超过50%。在地化的体系能力支撑了公司在海外市场上绿色、智能等产品优势以及深度定制的场景方案优势,持续将巨大的增量机会转化为经营成果。①从产品增量来看,低温产品的全球市占率尚不足10%,核心产线已在10个国家居份额首位,领先地位有望向更多国家复制,增长底盘扎实;新品类则保持高速增长态势,是重要的长期增长动能;②从用户增量来看,欧美主流市场展现出生物医药转产和拓产新建机遇、新兴市场也正涌现出医疗新基建等区域性机会,公司有信心在海外主流市场继续保持高增长,在其他市场形成良好的增长弹性。问题二公司能拆分一下海外不同区域的情况吗?2026年前三季度,公司亚太区域同比增长约27%,美洲区域同比增长约40%,欧洲区域同比下滑约5%(剔除上半年同期欧洲自动化药房项目影响后,前三季度同比增长约30%),非洲区域基本与同期持平。全年来看,海外市场将延续双位数增长态势,同期负向因素出清后当地化能力价值释放,“新用户×新市场×新产品”增长飞轮得到持续验证新用户方面,生物医药转产、拓产等新建机遇推动商机漏斗持续扩容,第三季度海外新突破6家药企,累计覆盖全球Top 25药企超2/3。目前公司在东南亚与全球某头部CXO签订的方案合同已接近4,000万元,后续项目储备近亿元。全球范围内,类似的新建药厂项目还有超20个正在筹备或推进中。新产品方面,受益于上半年新品密集上市,低温产业持续快速增长,实验室产业增速达30%以上,其中离心培养等新品类实现翻番增长。此外,血浆分离设备及耗材正与全球头部血制品公司建立合作机制,目前已进入验证导入阶段。新区域方面,公司加速欧美主流市场本地化能力建设投入并深化合作模式,卡位亚太市场医药产能搬迁、制药产业链升级、医疗新基建等区域性机会,欧美主流市场和亚太新兴市场均提速明显。问题三公司国内业务增长由什么驱动?能否持续?2026年前三季度公司国内业务同比增长14%,国内业务的复苏主要得益于团队有效把握结构性机会,在制药、医疗、科研等三个主要终端市场均实现了增长。在制药终端,用户研发和生产需求旺盛,第三季度公司国内市场新突破近30家药企用户、累计覆盖国内TOP100药企中的50家;在医疗终端,抓住了自动化药房复苏红利,实现了前三季度国内新增招标的份额第一;在科研终端,自动化、智能化需求趋势明确,国家实验室等头部用户机会持续落地。市场机会的兑现背后支撑在于公司竞争力的持续提升。从产品竞争力来看,国内市场低温业务持续领跑,安全柜、培养箱、离心机、自动化药房、分析仪器等多品类份额稳步提升;从市场竞争力来看,国内市场“商机获取→方案设计→交付→交互”的场景方案体系化能力不断强化,通过能力的平台化、数字化沉淀,实现了用户触达的广度与深度跃升。综合来看,用户需求趋势具有持续性,国内市场系统能力建设进入兑现期,公司有信心延续稳健增长。问题四国内市场分不同渠道来看,不同用户的景气度如何?后续应该如何预期?公司国内业务有望全年保持双位数增长,并具有良好的延续性,具体到不同终端的业务支撑看制药端业务高景气延续。以公司常年服务的全球某头部CXO企业为例,截至今年三季度其采购金额相比去年全年大幅增长。当前,公司已覆盖国内Top100药企中的50家,公司深度定制的场景方案展现出较强的市场吸引力,有望持续贡献增量收入。科研端业务有所提速,主要受益于公司上半年获取的在手项目开始转化。高端科研用户对自动化、智能化场景方案的投入持续,公司的方案竞争力和高校科研院所的整体覆盖率,为后续持续把握用户机会提供了坚实基础。医院端业务维持结构分化。结构性机会仍然在于自动化药房类业务复苏态势持续,公司已有品类保持前三季度国内招标份额首位。公共卫生类终端业务开始出现阶段性拐点,血站端用户景气度提升,公司凭借I+自动化能力壁垒积极把握“国民健康‘十五五’规划”等行业机遇,三季度合计拿下超4000万元的智慧血站订单预计将于明年转化。
海尔生物(688139)主营业务:以创用户最佳体验为目标,面向医药企业、高校、科研机构等生命科学用户和医院、疾控、血站、基层公卫等医疗卫生用户,提供以智慧实验室、数字医院、智慧公共卫生、智慧用血等为代表的数字场景综合解决方案。
海尔生物2026年三季报显示,前三季度公司主营收入19.64亿元,同比上升11.51%;归母净利润2.2亿元,同比上升10.75%;扣非净利润1.98亿元,同比上升14.26%;其中2026年第三季度,公司单季度主营收入6.67亿元,同比上升18.0%;单季度归母净利润7229.47万元,同比上升29.91%;单季度扣非净利润6065.75万元,同比上升21.34%;负债率19.58%,投资收益2052.61万元,财务费用-556.34万元,毛利率47.18%。
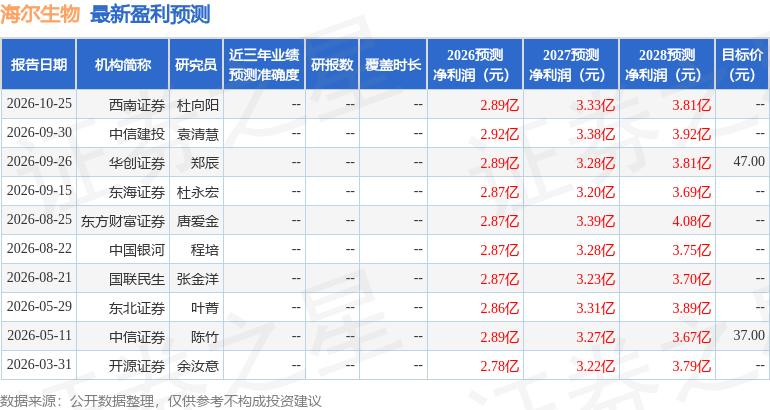
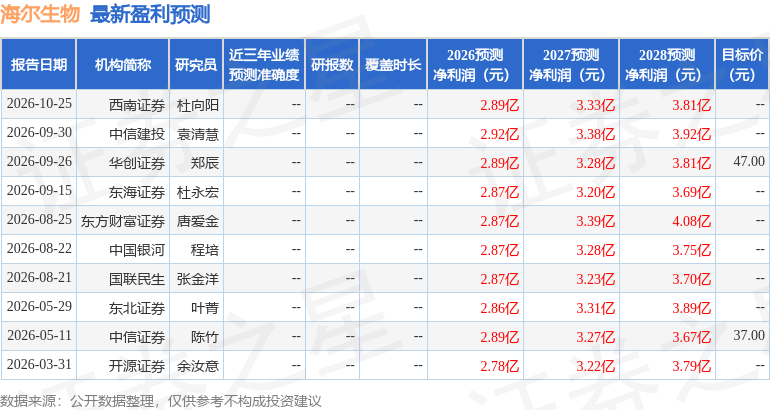
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为47.0。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出6006.16万,融资余额减少;融券净流入66.86万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96