开源证券:给予青鸟智控买入评级


 收藏
 举报
开源证券股份有限公司周佳,赵晨旭近期对青鸟智控进行研究并发布了研究报告《中小盘信息更新:Q3业绩短期承压,"AI智控+机器人"转型加速》,给予青鸟智控买入评级。
青鸟智控(002960) Q3业绩短期承压,维持"买入"评级 公司发布2026年三季报,前三季度营收31.66亿元,同比-5.76%;归母净利润2.03亿元,同比-14.73%。其中Q3单季营收11.45亿元,同比-5.30%;归母净利润0.64亿元,同比-19.11%。业绩承压主要系需求偏缓、主动调整结构并加大投入所致。考虑到市场出清节奏,我们下调2026-2028年盈利预测,预计2026-2028年归母净利润分别为3.05(-0.90)/4.04(-0.65)/4.46(-1.19)亿元,对应EPS分别为0.29/0.38/0.42元,当前股价对应PE分别为29.3/22.1/20.0倍,看好公司向消防科技生态运营商的转型,维持“买入”评级。 传统业务降幅收窄,工业与海外新业务加速拓展 公司持续精耕细作,巩固传统业务,拓展高价值场景。从传统业务看,民商用报警与疏散收入17.52亿元,同比-16.71%,其中Q3同比-13.78%,毛利率39.80%,同比提升5.83pct,发货端基本触底。从新业务看,工业与行业消防收入6.09亿元,同比+9.21%,其中单Q3同比+17.69%,北京地铁1号线支线、上海地铁15号线南延伸项目落地,数据中心覆盖头部算力客户。储能消防前三季度发货金额超1亿元,并中标头部风机企业千万元级风电框架采购项目。海外收入6.92亿元,同比+15.95%,毛利率52.33%,同比提升2.07pct,中东取得实质性突破,"朱鹮"芯片探测器实现欧洲批量交付。同时,值守平台接入设备超30万台/套,收购五八机器人,自研应急四足机器人年底小批量量产,明年出货有望扩大。 消防安全长效需求不变,智能化转型打开成长空间 消防安全为刚性长效需求。随着新旧国标切换与基层消防治理政策逐步落地,行业加速出清并向头部集中。在此背景下,公司一方面依托"朱鹮"系列芯片与新国标产品认证巩固民商用基本盘,并通过值守平台切入维保与存量改造市场,目前接入设备已超30万台/套;另一方面完成五八机器人收购,智能导盲犬年内预计出货约300台,自研应急四足机器人预计年底实现小批量量产。公司有望在行业底部夯实后迎来盈利修复,"AI智控+机器人"转型未来可期。 风险提示:新业务拓展不及预期、市场竞争加剧、原材料价格波动风险。
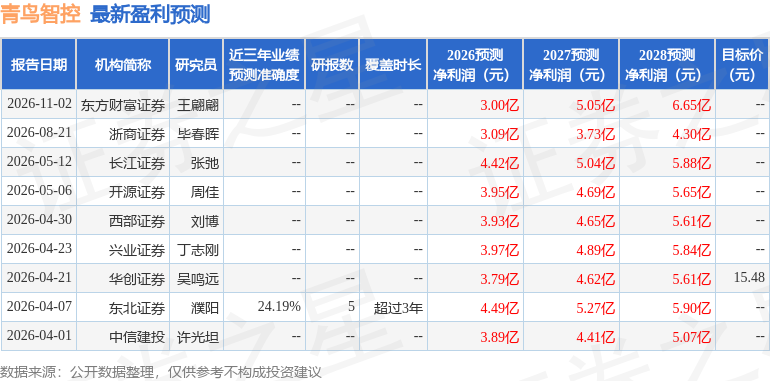
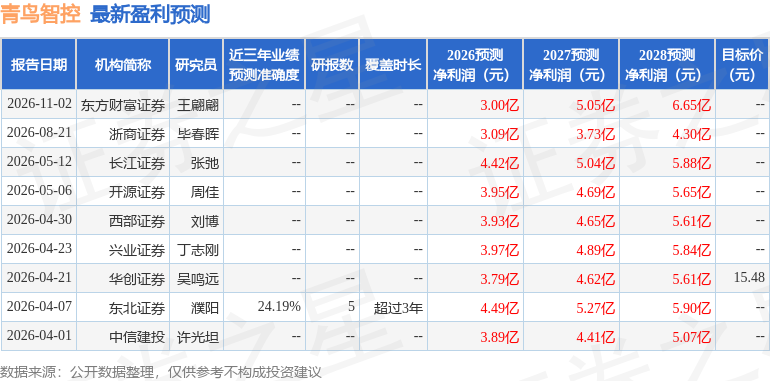
证券之星数据中心根据近三年发布的研报数据计算,东北证券濮阳研究员团队对该股研究较为深入,近三年预测准确度均值为24.19%,其预测2026年度归属净利润为盈利4.49亿,根据现价换算的预测PE为17.49。
最新盈利预测明细如下:
该股最近90天内共有2家机构给出评级,买入评级1家,增持评级1家。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96