新型储能装机同比增63%!资金连续五日加仓电池板块



 收藏
 举报
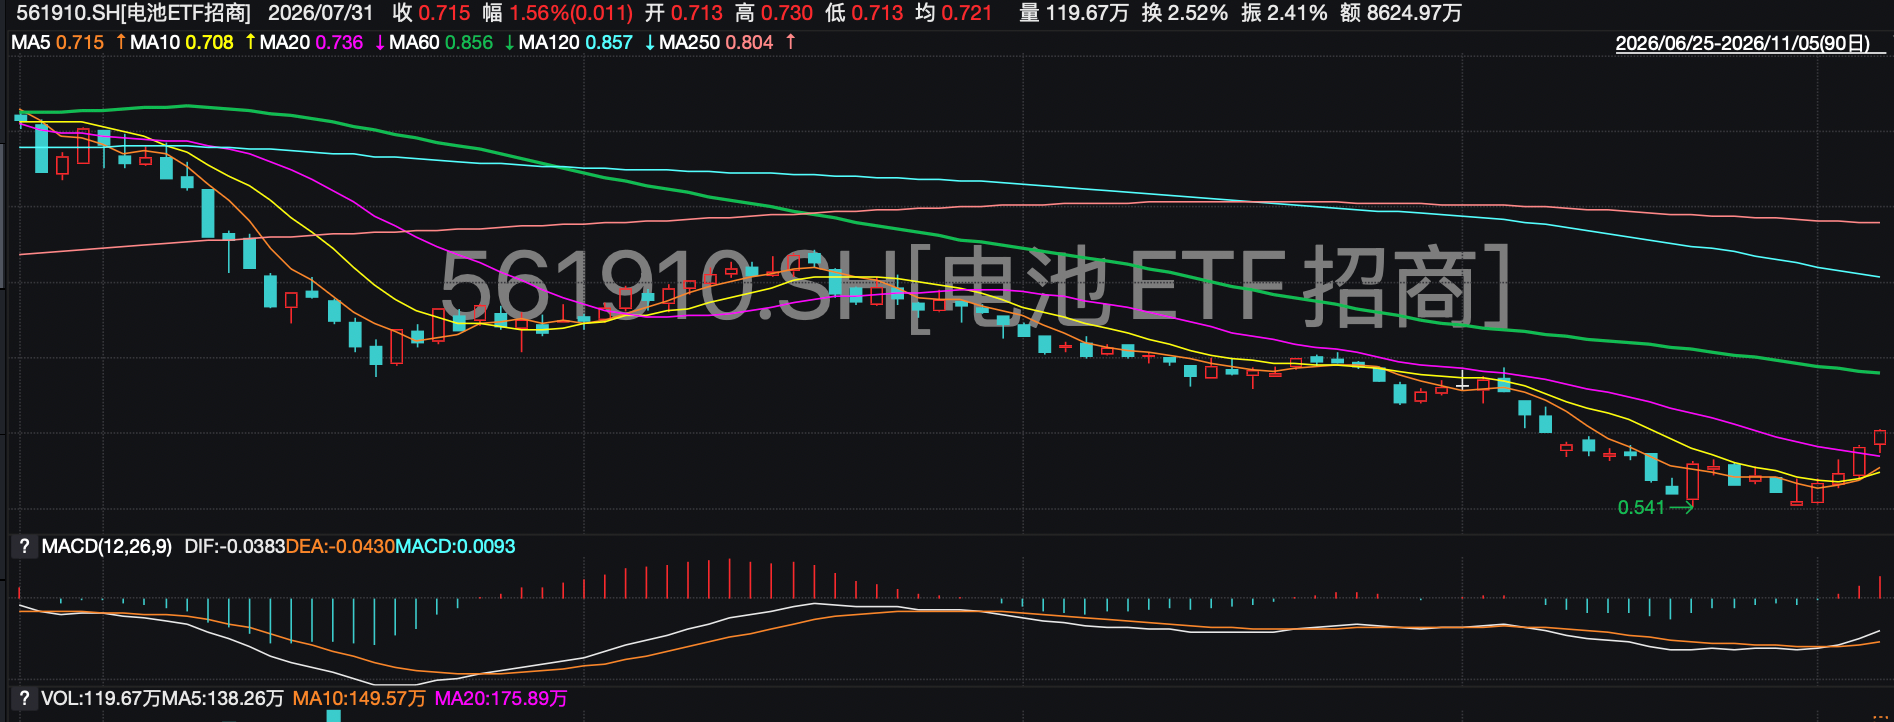
继昨日跟随大盘强势反弹后,电池板块再度上行,冲击五连阳!11月5日,电池ETF招商(561910)标的指数高开,涨超2.4%。阿特斯、海博思创、鹏辉能源涨超6%,珠海冠宇、特锐德、阳光电源、亿纬锂能、宁德时代集体跟涨。
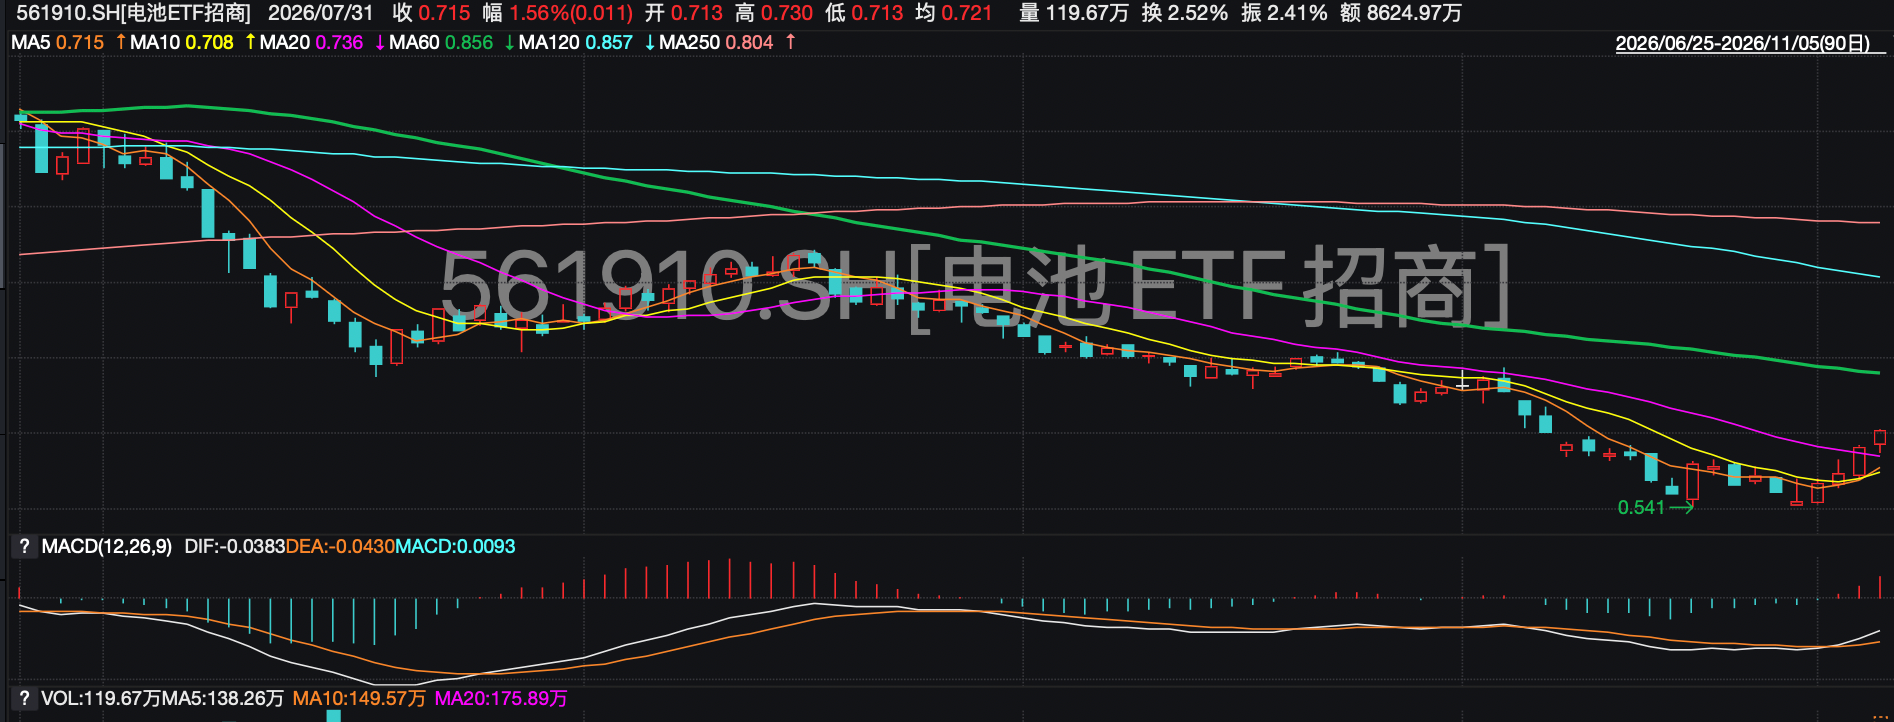
数据来源:wind
聪明钱正在"越跌越买"。电池ETF招商(561910)已连续五日获资金净流入,合计吸金超6531万元;与此同时,标的指数估值仍处近十年底部区间,资金借道ETF左侧布局的意图愈发清晰。
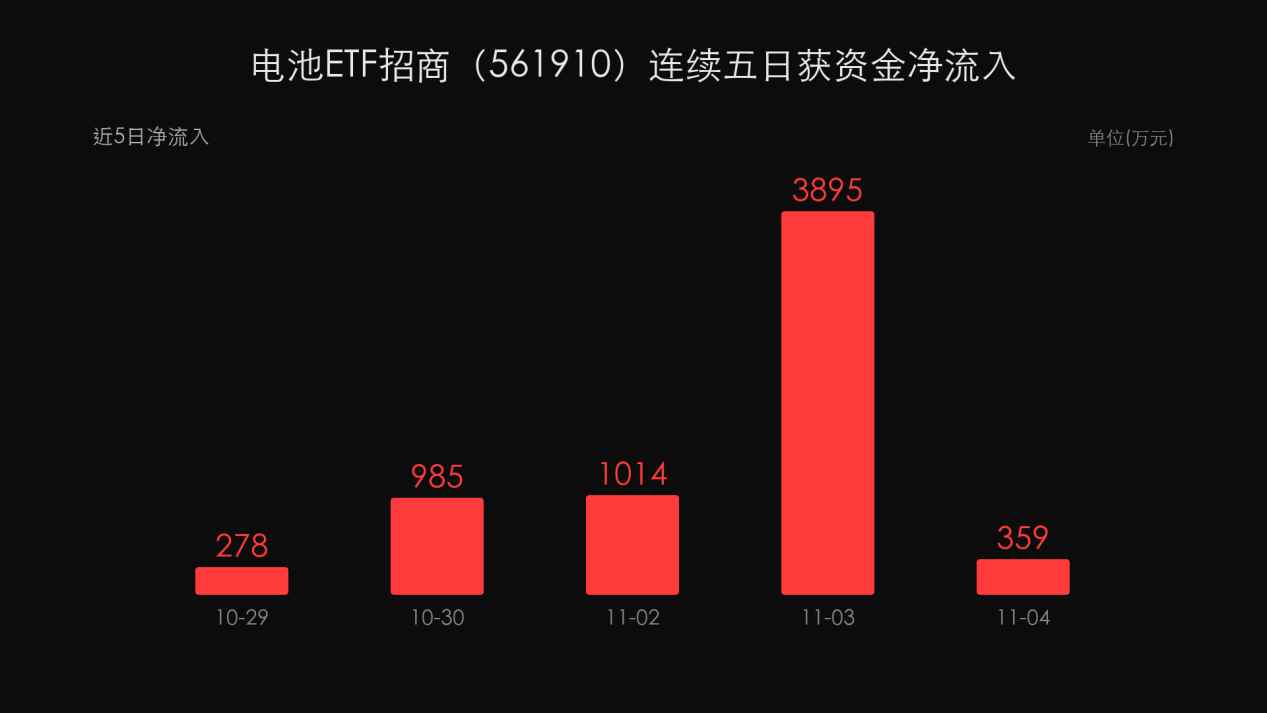
数据来源:wind
新型储能装机同比增63%,海外订单高增
消息面上,一组硬数据出炉。国家能源局季度新闻发布会披露,截至9月底,全国已建成投运新型储能装机规模达1.67亿千瓦/4.35亿千瓦时,同比增长63%;平均储能时长2.61小时,同比提升约0.27小时;等效利用小时数约915小时,同比增加约10小时。装机规模在涨,利用效率也在改善——说明储能正从“建而不用”走向真实消纳。同期,电网、新型储能、充换电基础设施合计投资同比增速达15.3%,新型电网投资正在加速释放。
国内高景气的另一面,是海外订单的爆发式增长。据CESA储能应用分会统计,2026年前三季度共有145家中国企业披露海外订单,容量达584.6GWh;其中一季度112.7GWh、二季度176GWh、三季度295.9GWh,环比逐季跳升,三季度单季已接近上半年总和。订单结构也很有说服力:美洲236GWh、欧洲135GWh、亚洲115GWh,美国以222GWh领跑;亿纬锂能以前三季度227.5GWh披露订单居首,楚能、宁德时代、阳光电源、比亚迪紧随其后。从“抢现货”到“锁长协”,中国储能企业正在把产能优势转化为全球份额。
业绩修复,储能打开增长空间
需求与订单的底层支撑,让业绩兑现更有底气。三季报里,超六成电池成份股营收与净利同比双升,其中10家净利翻倍以上;利润向供需偏紧的中游材料和储能龙头集中。叠加供给端近两年首次主动提价——阳光电源、科华数能、古瑞瓦特等主流厂商调价5%至15%,“量价齐升”的逻辑正在从预期变成报表。
从机构预测来看,未来储能电池仍将具备较高的增长空间,正在成为板块的核心引擎。CNESA预计,到2030年新型储能累计规模在保守场景下达371.2GW、理想场景下达450.7GW,2026-2030年复合年均增长率分别约20.7%和25.5%。有机构预测,2026年全球储能新增装机将达188GW/535GWh、同比增长45%,到2036年全球累计储能容量较2025年增长10倍,达到3TW/11TWh。这意味着储能不是短期主题,而是未来十年最确定的能源基础设施赛道之一。
电池ETF招商(561910)跟踪的中证电池主题指数,储能含量约65%、固态含量近六成,前十大重仓覆盖宁德时代、阳光电源、亿纬锂能、三花智控、天赐材料、德业股份、先导智能等全产业链龙头。需要注意的是,当前底部反转尚未确认,后续需跟踪储能提价向毛利的传导、Q4排产节奏与碳酸锂价格磨底。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96