“蓝色浪潮”席卷国会,韩股“躺枪”!


 收藏
 举报
美国中期选举尘埃落定,韩国股市“先跌为敬”。
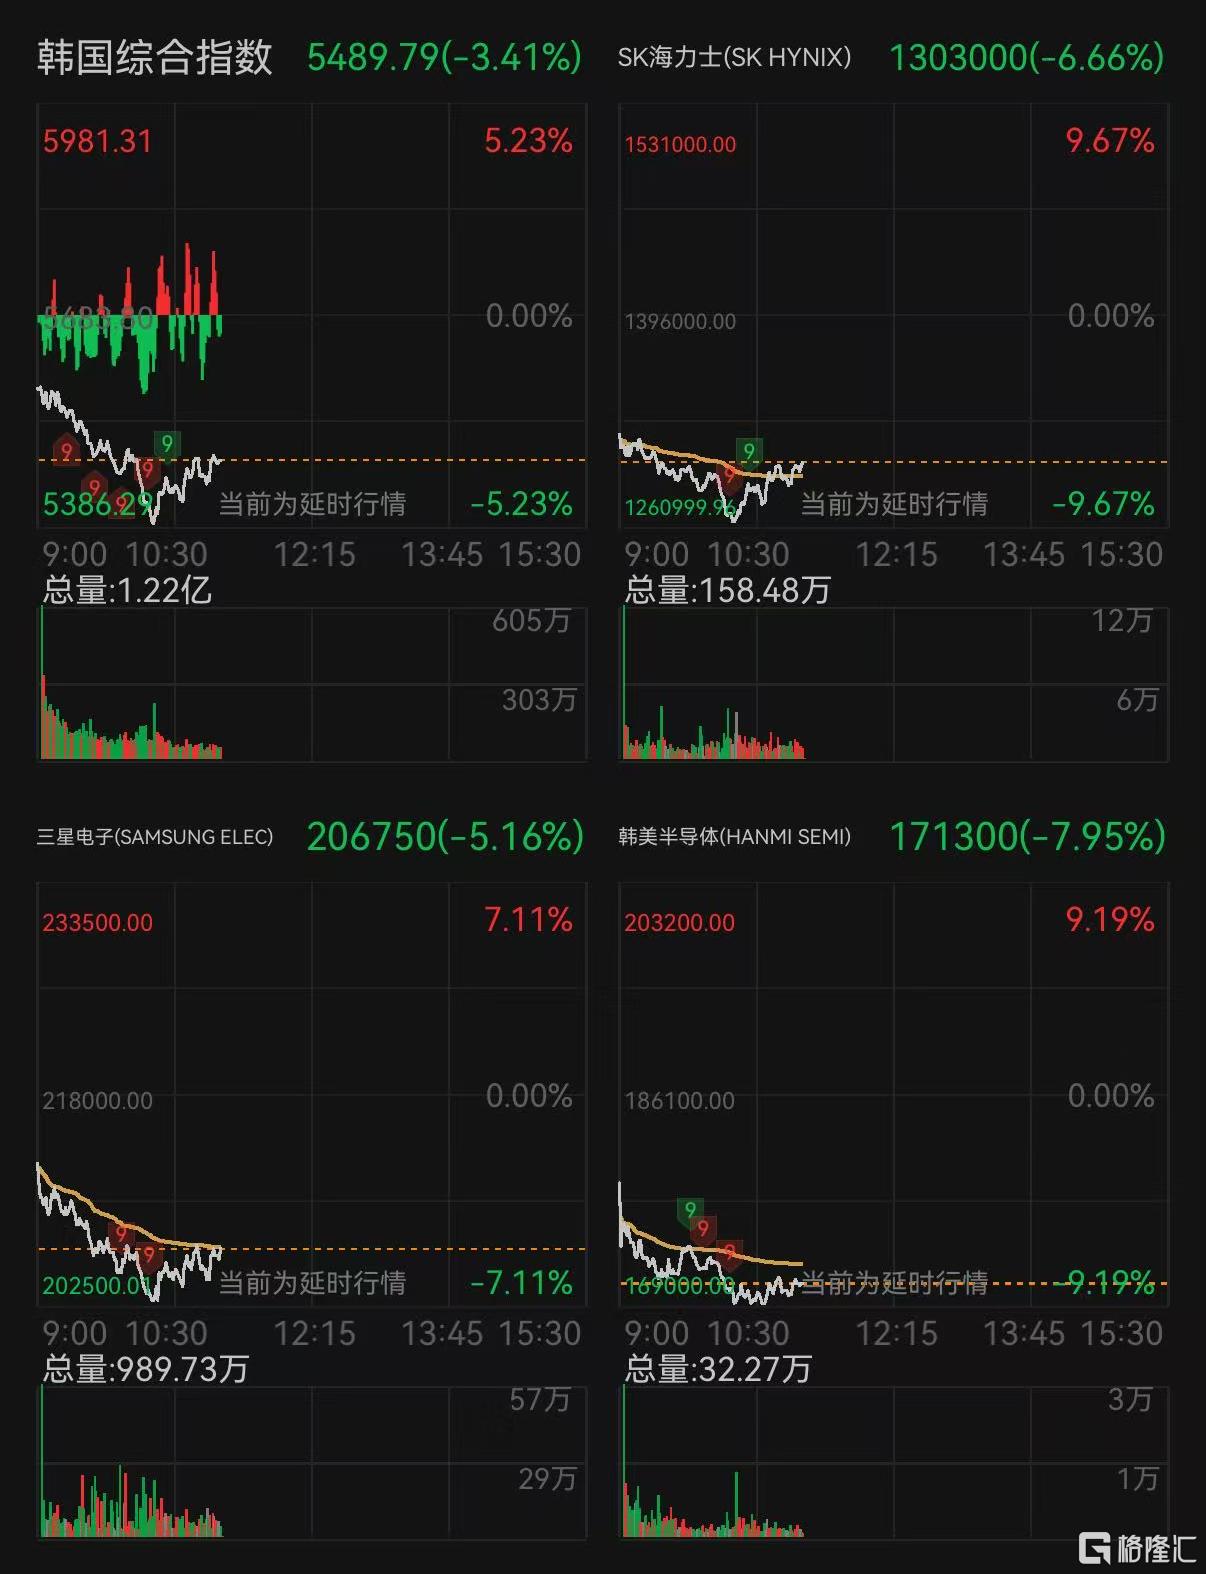
周四,韩股延续昨日跌势,截止发稿,韩国KOSPI指数跌超3%,其中,SK海力士跌逾6%,三星电子跌逾5%
盘中,韩国交易所启动SIDECAR机制,暂停KOSPI程序化卖盘。
“蓝色浪潮”引发韩股下跌
本轮暴跌的导火索,来自隔夜美股极具割裂的行情走势。
周三美股三大指数集体收红,道指暴涨超1500点,创19个月最大单日涨幅,但费城半导体指数却逆势重挫3.13%,回落至半年低位,美光、闪迪跌超7%,SK海力士ADR也下挫逾5%。
iM Securities研究员Yang Hyun-kyung分析,美股大盘走强但半导体板块走弱的背离格局,直接传导至韩国本地市场,造成板块间走势明显分化。
情绪背后,核心变量是刚落幕的美国中期选举。
CNBC实时计票数据显示,民主党顺利拿下参众两院过半席位,同时在州长选举中进一步拉开优势,在36个改选州中拿下多数州长职位。
市场定价重心已经跳出选举胜负本身,转向州级审批权限对算力基建中长期前景的压制。
Mirae Asset Securities高管Seo Sangyoung表示,民主党在Texas、Georgia等数据中心建设大州取胜,市场对电网接入、审批许可、用电成本收紧的担忧加剧。
调研机构SemiAnalysis指出,算力项目的时间线天然存在分化,计划2027年投产的算力项目大多已经开工,受选举结果冲击有限;但2028年的储备项目大多尚未动工,很多项目落在新任州长拥有审批裁量权的州域内。
测算数据显示,全美2028年规划新增算力规模约62吉瓦,若暂缓审批派候选人全面胜选,30.3吉瓦项目面临叫停风险。基准情景下,受约束影响的规模约5.7吉瓦。
分析师Maya Barkin将政策约束划分为两条路径,一类是直接暂停审批,项目在许可环节直接卡住;另一类是增设约束条件,项目可以推进,但电网配套、冷却系统、社区协议等要求会抬升建设成本、拉长建设周期。
值得关注的是,算力基建管控已经跳出党派对立,成为跨两党的共识议题。
不管是民主党还是共和党候选人,都开始对用水、用电、居民电价、税收返还等议题提出约束,过去各州争相给出税收优惠吸引算力项目落地的模式,正在逐步退潮。
Wayne Ma认为,两党在工会用工、能耗标准、取消补贴等议题上共识度很高,分歧更多是约束力度的强弱。
Seo Sangyoung补充,大举举债新建数据中心的企业风险受到关注,项目工期延期会推高融资成本,对盈利形成压力。
AI监管博弈成烫手山芋
往后看,恐慌的性质可能比恐慌本身更值得关注。
从本质上来看,本次抛售是市场提前完成预期重定价,而非下游订单出现实质性收缩。
市场分析师表示,民主党拿下国会控制权,虽然抹平了一部分政治不确定性,但也促使投资者重新评估数据中心相关建设的审批节奏与政策限制,半导体和服务器供应链首当其冲。
Yuanta Securities研究员Lee Jaewon称,Texas等数据中心重点建设区域的审批受限,叠加电网接入成本抬升,或将延后AI资本开支,进而压制存储芯片需求、压低产品售价。
展望后市,机构观点呈现明显分歧。
Eugene投资证券分析师许在焕表示,德州项目审批将成为后续核心观察窗口,在监管细则落地前,任何政策风吹草动,都将加剧板块波动。
部分分析师预计,民主党成为国会多数党后,AI相关个股的短期担忧情绪会持续发酵。
不过,也有观点认为,市场存在过度恐慌的成分。
Barkin表示,即便民主党掌控两院,联邦层面出台激进法案的难度依旧不小,总统否决权、参议院微弱多数席位,都会限制强监管法案落地,后续的约束更多集中在州级审批环节。
NH Investment & Securities研究员Cho Yeonju进一步指出,民主党同样重视AI领域的领先地位,因此会通过向受新建数据中心影响的当地居民提供补偿,避免项目出现大规模延期。
“对大型科技企业而言,此次影响不过是茶杯里的风暴。”


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96