全球铝壳绕线电阻器市场销售额达13.88亿美元,功率电子需求推动增长


 收藏
 举报
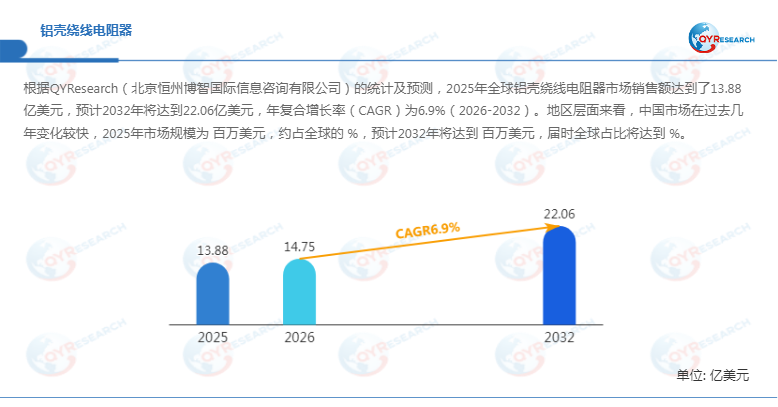
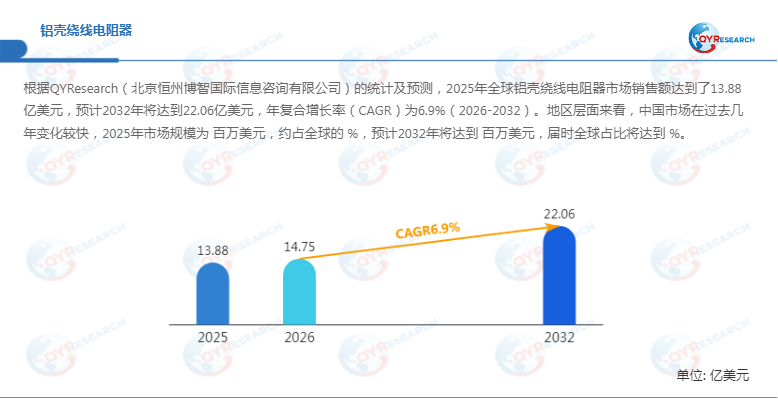
根据QYResearch统计及预测,2025年全球铝壳绕线电阻器市场销售额达到13.88亿美元,预计2032年将增长至22.06亿美元,2026—2032年复合年增长率(CAGR)为6.9%。随着工业电源、能源设备及汽车电子系统对功率控制、负载管理和热稳定性的要求不断提高,兼具高功率承载能力、散热性能和机械防护优势的铝壳绕线电阻器,正成为功率电子系统中的重要基础元件。未来市场竞争将更多围绕功率密度、热管理能力、可靠性、产品规格覆盖及供应链响应效率展开。
铝壳绕线电阻器是一类高功率电阻器,通常采用镍铬合金或铜镍合金电阻丝,缠绕于陶瓷芯体后封装在挤压铝壳内。铝壳能够有效传导并释放工作过程中产生的热量,同时支持底盘或散热器安装,使产品通常可覆盖5W至1kW甚至更高功率范围。凭借较强的热管理能力、机械保护性能及环境适应性,该类产品广泛应用于能源与电子设备、汽车及其他对负载控制和运行稳定性要求较高的场景。
市场动态:工业电气化与功率控制需求构成主要驱动力
铝壳绕线电阻器的需求与工业自动化、电力设备、能源转换及汽车电气系统的发展密切相关。首先,工业电机控制、变频驱动、电源设备和制动系统需要通过功率电阻实现限流、分压、制动及能量耗散,推动中高功率产品应用。其次,新能源及电力电子设备运行过程中存在较高的电压、电流和热负荷,对电阻器的功率承载、温度稳定性和长期可靠性提出更高要求。此外,汽车电气化和电子控制系统复杂度提升,也为具备稳定性能和机械防护能力的功率电阻器创造了应用空间。
近六个月的产品动态显示,厂商正围绕功率密度、安装空间和耐温性能进行迭代。Bourns于2026年9月推出UALH系列铝壳绕线电阻器,采用散热器安装时额定功率可达100W,不安装散热器时为30W,工作温度范围为-55℃至+275℃,电阻范围为0.5Ω至22kΩ,主要面向工业电机控制、电源和高功率设备。该产品体现出行业在紧凑结构与热管理能力之间寻求平衡的技术方向。
市场限制与发展机遇:热管理和可靠性成为关键
限制因素方面,铝壳绕线电阻器的额定功率并非仅由电阻本体决定,还受到环境温度、安装方式、散热器热阻、通风条件及工作周期影响。若散热设计不足,可能导致温升过高、阻值漂移、绝缘材料老化甚至器件失效。因此,产品选型需要综合考虑额定功率、工作电压、阻值精度、温度系数、脉冲负载能力及安装条件。其次,绕线结构可能带来一定寄生电感,在高频或快速开关电路中需要结合电路特性选择低电感结构或其他电阻技术。与此同时,铜、铝及电阻合金等原材料价格波动,也会影响生产成本和产品报价。
发展机遇方面,高功率电源、工业驱动、能源转换和汽车电子系统升级,将推动产品向高功率密度、低电感、宽温域及定制化方向发展。对于工业应用,制动电阻、负载电阻和电源放电电阻仍是重要产品方向;对于汽车应用,供应商则需要进一步强化环境适应性、振动耐受能力及质量一致性。Bourns于2026年9月推出符合AEC-Q200要求的UT-A系列高温功率绕线电阻器,覆盖1W至10W功率范围,面向汽车动力系统、制动及功率转换场景,反映出汽车级可靠性认证正成为电阻产品拓展高要求应用的重要条件。
此外,2025年以来美国关税政策及后续调整增加了电子元器件跨境贸易的不确定性。美国国会研究服务处2026年9月更新的关税行动汇总显示,铝及相关产品在不同产品和来源地适用的措施存在差异。对于铝壳绕线电阻器企业而言,关税影响需结合成品及铝材对应的海关税则归类、原产地规则和具体豁免条款判断,不能简单将铝材关税等同于电阻器成品税率。企业可通过多区域采购、产能配置及供应链备份降低政策变化带来的经营风险。
产业链分析:材料、制造工艺与散热设计协同
铝壳绕线电阻器产业链主要包括上游原材料及配套材料、中游产品制造和下游应用市场。上游涉及镍铬合金、铜镍合金、电阻丝、陶瓷芯体、铝型材、绝缘材料及封装材料,其性能和供应稳定性直接影响产品的电阻特性、散热效率和使用寿命。中游制造环节包括电阻丝绕制、芯体加工、焊接连接、铝壳挤压成型、灌封或绝缘处理、组装及性能测试。生产企业需要重点控制绕线一致性、接触电阻、绝缘耐压、温升和长期负载稳定性。
下游主要覆盖能源与电子、汽车及其他工业领域。能源与电子市场关注电源控制、负载模拟、能量耗散及设备保护;汽车领域重视制动、动力控制和电源管理系统中的可靠性;其他工业应用则涉及电机驱动、自动化设备和高功率机械。相较于标准化低功率产品,高功率铝壳绕线电阻器更依赖散热设计、安装结构及定制能力。能够提供产品选型支持、热设计建议和定制化规格的供应商,通常更容易建立长期客户关系。
细分市场:30W—100W产品具有重要市场地位
从产品类型来看,全球铝壳绕线电阻器市场主要分为5W—25W、30W—100W以及150W—500W以上三个类别。其中,30W—100W产品具有重要市场地位,能够覆盖工业电源、电机控制及部分能源设备的中高功率需求。低功率产品更强调尺寸、成本和基础可靠性;中功率产品需要兼顾散热能力与安装便利性;150W以上产品则对散热器匹配、结构强度和持续负载能力提出更高要求。
从应用领域来看,能源和电子是重要应用市场,汽车及其他领域构成补充需求。随着功率转换和电能控制设备向高效率、高集成度方向发展,电阻器不仅需要满足基本电气参数,还需适应复杂热环境和负载变化。不同应用对阻值范围、额定功率、温度特性和可靠性要求存在差异,推动厂商形成标准化产品与定制化产品并行的业务结构。
区域市场与竞争格局
从生产区域来看,北美和欧洲是全球铝壳绕线电阻器的重要生产地区,拥有较成熟的电子元器件制造基础和工业客户体系。中国市场近年来变化较快,具备较完整的电子制造产业链和较强的配套能力,在生产制造、成本控制及本地客户响应方面具有一定优势。日本、韩国、中国台湾及东南亚市场则在电子制造、汽车产业链和区域供应链协作中发挥重要作用。消费市场方面,能源设备、工业自动化和汽车电子产业的发展将影响各地区需求结构。原文未提供中国市场2025年及2032年具体规模、各地区消费占比和区域增速数据,因此不对相关空缺数值进行推算或补填。
全球市场主要厂商包括Ohmite Manufacturing、Vishay Intertechnology、TE Connectivity、Cressall Resistors、Riedon Inc.、TT Electronics、EBG Resistors、Yageo Group(包括Pulse)、Rohm Semiconductor、NTE Electronics、Token Electronics、Precision Resistor Company(PRC)、Erocore和HDK等。Ohmite在铝壳高功率电阻及制动电阻领域具有产品布局,其BA系列产品最高功率可达1000W,并支持散热器安装及热保护配置;WFH系列则采用扁平绕线结构,以改善热传导和安装空间利用率。
整体来看,市场竞争不仅取决于产品价格和额定功率,还涉及热设计能力、产品可靠性、规格覆盖、认证体系及全球交付能力。随着工业设备和汽车电子对高可靠性元器件的需求提升,具备材料控制、结构设计和应用技术支持能力的企业,有望进一步扩大竞争优势。
总体而言,全球铝壳绕线电阻器市场预计将保持稳健增长。工业电气化、能源设备升级及汽车电子应用将持续释放需求,而功率密度、热管理、可靠性和供应链韧性将成为行业技术演进与市场竞争的主要方向。未来,能够在产品性能、成本控制和区域交付之间实现平衡的制造商,更有机会把握市场增长空间。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96