


 收藏
 举报
全球宠物陪伴机器人市场销售额达0.28亿美元,AI交互推动产品升级
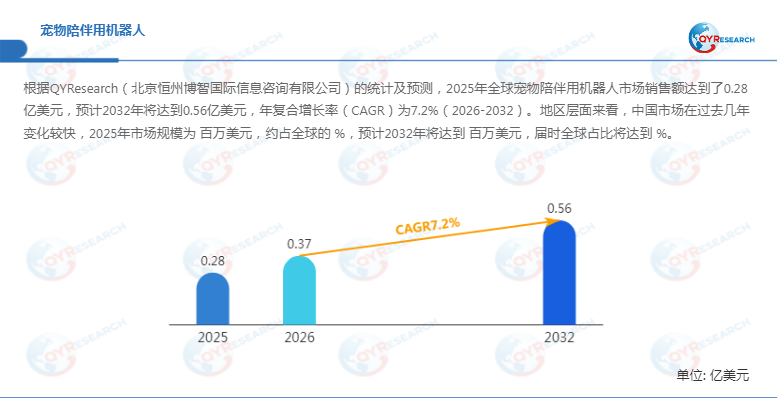
根据QYResearch统计及预测,2025年全球宠物陪伴用机器人市场销售额达到0.28亿美元,预计2032年将增长至0.56亿美元,2026—2032年复合年增长率(CAGR)为7.2%。2025年全球产量为11,068台,平均售价约2,536美元/台,毛利率约48%,单位成本约1,319美元,行业产能约25,000台。随着人工智能、情感交互、传感器和自主移动技术持续发展,宠物陪伴机器人正从基础互动设备向具备环境感知、远程连接和场景服务能力的智能终端演进。不过,当前市场规模仍相对有限,产品定价、真实陪伴价值、用户持续使用意愿及量产成本,将共同影响行业商业化进程。
宠物陪伴用机器人是一类面向宠物陪伴、情感互动及有限护理辅助的交互式智能设备,主要服务于猫、狗等家庭宠物,也可在特定场景下作为人类的陪伴型机器人。产品通常融合传感器、人工智能、移动控制和通信技术,通过语音、动作、视觉识别及远程连接模拟社交互动,并辅助宠物看护或为使用者提供情感慰藉。
行业趋势:AI情感交互与自主移动成为技术升级方向
宠物陪伴机器人正从远程监控和简单遥控向主动交互、行为识别及自主移动发展,主要呈现五个趋势:
1. 人工智能交互能力提升。生成式AI、自然语言处理和多模态感知技术逐步应用于语音交互、行为识别和个性化响应,使产品由基础指令执行设备向持续互动型陪伴终端升级。
2. 宠物行为与健康监测融合。通过摄像头、声音识别及活动数据分析,机器人可辅助记录宠物活动、进食和行为变化,并向主人提供远程提醒。但行为识别结果不能替代兽医诊断。
3. 智慧家居联动增强。机器人通过物联网连接摄像头、智能喂食器、门锁及家庭环境设备,提升远程看护和设备协同能力。
4. 自主移动与巡检能力增强。视觉识别、激光雷达及SLAM导航技术有助于机器人在家庭环境中移动、跟随宠物并自动返回充电基座。
5. 服务平台化发展。产品商业模式有望由一次性硬件销售拓展至云端服务、内容订阅、远程看护和宠物服务生态。
2026年1月,涂鸦智能在CES发布宠物陪伴机器人Aura,整合行为及声音识别、互动喂食、激光逗宠、语音交互和自主导航等功能,体现出AI与宠物陪伴场景融合的方向。
2026年8月,OnlyPet推出支持手机操控、2K实时视频、双向语音和实体逗宠的移动机器人,进一步反映出远程互动正从“看护”向“参与宠物日常活动”延伸。
需要区分的是,远程医疗、生命体征监测、跌倒识别和养老服务平台等能力,主要属于面向老年人的人类陪伴机器人应用,并非当前宠物陪伴机器人普遍具备的功能。不过,自主巡检、异常识别、智能家居联动及服务订阅等技术和商业模式,具有跨场景迁移潜力。
市场驱动、限制与发展机遇
驱动因素方面,宠物家庭化趋势、宠物主人远程看护需求及智能家居普及,共同推动宠物陪伴机器人发展。传统摄像头和智能喂食器主要解决观察、投喂等单一需求,而移动机器人能够进一步提供互动、追踪和远程参与体验。其次,AI识别和自主导航技术进步,提升了产品功能丰富度,也为差异化定价创造空间。
限制因素方面,产品仍面临成本较高、实际陪伴效果难以量化、宠物接受程度不一及家庭环境适应性不足等问题。机器人需要处理家具遮挡、地面高差、宠物突然移动和复杂光照等情况;摄像头、麦克风及云端数据处理还涉及家庭隐私和数据安全。此外,电池续航、运行噪声、设备清洁、机械结构安全及售后维护均会影响用户体验和复购意愿。
发展机遇方面,市场可重点关注AI情感交互、自主移动、宠物行为分析、互动喂食和远程陪伴等细分方向。2026年5月,Enabot推出EBO Mini及Mini Sport,强调移动看护、家庭连接和宠物互动功能,体现出小型化、移动化产品的市场探索。
对厂商而言,未来可通过硬件销售与云端存储、行为报告、远程互动服务相结合,拓展持续性收入。
产业链与细分市场:硬件性能和场景适配并重
产业链上游主要包括传感器、摄像头、芯片、电机、减速机构、电池、通信模组及结构材料供应商;中游涵盖机器人本体设计、运动控制、AI算法、导航系统、软件开发和整机制造;下游以家庭用户为主,并可延伸至宠物门店、寄养机构及其他商业场景。行业成本主要来自核心零部件、研发、生产制造、云服务、渠道销售和售后支持。企业需要在硬件成本、算法能力和产品售价之间取得平衡。
按照产品类型,市场可分为可喂食和不可喂食两类。可喂食产品整合投喂机构与互动功能,对出料精度、食品卫生及结构可靠性要求较高;不可喂食产品更侧重移动看护、语音交互和娱乐陪伴。按照规模可分为大型和中小型,前者通常具有更大的结构空间和功能集成能力,后者更适合家庭环境及灵活移动。按照显示类型,可分为带屏和不带屏产品,带屏设备能够提供表情反馈和视觉交互,不带屏产品则更注重成本、续航及结构简化。应用领域主要包括家用和商用,其中家庭市场是核心应用场景,商用市场可拓展至宠物服务及相关经营场所。
区域市场与竞争格局
全球市场重点覆盖北美、欧洲、中国、日本和东南亚。北美市场拥有较成熟的智能家居消费基础,用户对远程看护和移动交互具有一定需求;欧洲市场更加关注产品安全、隐私保护和数据合规;中国具备电子制造、智能硬件和AI技术产业链优势,有利于产品研发及成本控制;日本在陪伴型机器人设计和情感交互领域具有较深积累;东南亚市场则受到智能设备普及、家庭消费能力和本地渠道建设影响。原文未提供各地区具体市场规模及占比,因此不对空缺数据进行推算。
全球主要厂商包括Panasonic、Honda Robotics、Sumitomo Riko(Sumitomo)、Luvozo、Blue Frog Robotics、Intuition Robotics、Paro(AIST)、LuxAI、Groove X、Hanson Robotics、Andromeda、Ubtech、Miko、Aeolus Robotics和SoftBank Robotics。各企业在机器人结构设计、交互技术、AI算法及应用场景方面形成不同布局。未来竞争将逐渐从单一硬件功能转向交互体验、移动能力、产品可靠性、数据服务和生态整合能力。
总体来看,全球宠物陪伴机器人市场仍处于产品创新和商业模式探索阶段。2025年全球产能约25,000台、产量11,068台,按两项数据简单测算,产能利用水平约为44.3%,显示行业仍存在进一步提升产能消化能力的空间。未来,AI交互、自主移动、宠物行为分析和远程看护将成为产品升级的重要方向,而能否形成真实、稳定且可持续的用户价值,将决定市场扩张速度。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96