紫金财险年内两笔国有股权无偿划转,前三季度综合成本率99.23%,非车险占比超六成



 收藏
 举报
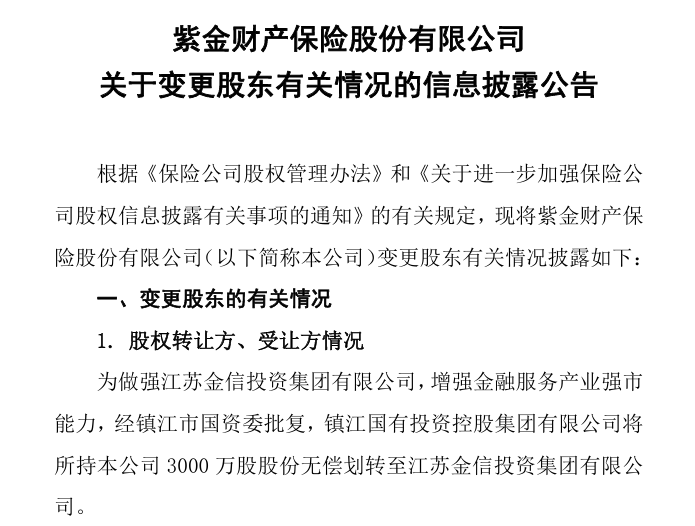
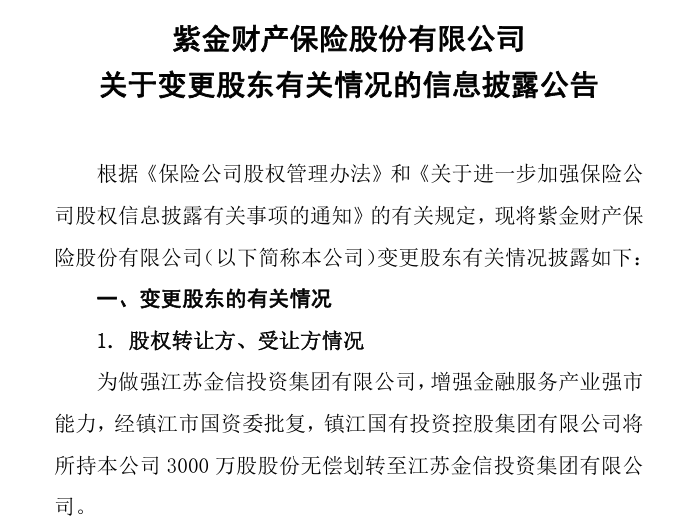
近日,紫金财险发布变更股东信息披露公告,为做强江苏金信投资集团,增强金融服务产业强市能力,经镇江市国资委批复,镇江国有投资控股集团将所持公司3000万股股份无偿划转至江苏金信投资集团,占公司总股本的0.5%。划转后,镇江国有投资控股集团将不再持有紫金财险股份,江苏金信投资集团持股比例将由零增至0.5%。
这已是紫金财险年内第二笔国有股权无偿划转。据2026年第3季度偿付能力报告披露,9月,南京市河西新城区国有资产经营控股(集团)有限责任公司与南京河西投资资产管理有限公司签署股权划转协议,河西集团将所持32800万股股份(占总股本5.47%)无偿划转至河西投资。
上述两笔变更股东事项均待向国家金融监督管理总局江苏监管局备案批准后生效。
两笔划转均发生在国有股东体系内部,公司股权结构整体保持稳定——国有法人股占比93.83%、社会法人股占比6.17%的格局未变,实际控制人仍为江苏省人民政府。此外,报告期内股东江苏沙钢集团有限公司更名为沙钢控股集团有限公司,主体不变。目前,紫金财险持股比例在5%以上的股东共5家:江苏省国信集团有限公司与云南合和(集团)股份有限公司各持21.50%,并列第一大股东;江苏金财投资有限公司持股9.25%,南京紫金投资集团有限责任公司持股5.80%,南京市河西新城区国有资产经营控股(集团)有限责任公司持股5.47%。
回到经营层面。紫金财险2026年第三季度偿付能力报告显示,公司前三季度保险业务收入为127.88亿元,同比增长7.73%;净利润为4.86亿元,同比下降3.44%。承保端延续了2025年同期的盈利状态,前三季度综合成本率为99.23%,较上年同期的99.50%下降0.27个百分点,连续两年在前三季度实现承保盈利。单看第三季度,综合成本率为100.10%,较上年同期的99.36%上升0.74个百分点,单季承保端回到盈亏平衡线附近。
保费结构上,前三季度累计签单保费125.53亿元,其中车险签单保费50.19亿元,非车险前五大险种合计64.75亿元。从公司险种情况看,截至三季度末,车险保费达成47.74亿元,占比37.33%,非车险占比62.67%,非车险占比连续两年超过六成,2025年同期为60.40%,结构持续优化。分渠道看,代理渠道签单保费68.23亿元,经纪渠道18.19亿元,直销渠道39.11亿元。
投资端方面,2026年前三季度投资收益率为2.30%,综合投资收益率为1.64%;近三年平均投资收益率4.43%,近三年平均综合投资收益率4.65%,较上年同期的4.64%和4.92%均有回落。
截至2026年三季度末,公司总资产285.54亿元,较上年同期增加20.73亿元,增长7.83%;净资产104.87亿元,较上年同期增加0.43亿元,增长0.41%。
偿付能力方面,三季度末核心偿付能力充足率为228.02%,综合偿付能力充足率为297.97%。报告披露,三季度综合及核心偿付能力充足率下降,主要是因为本季度现金分红1.31亿元抵减资本积累,使得实际资本增幅低于最低资本增幅。风险综合评级方面,公司2026年第一季度、第二季度风险综合评级结果均为AA类,评级结果保持稳定。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96