美国财政部修改国债发行措辞,华尔街紧盯一个被删除的词:长期美债要变天?



 收藏
 举报
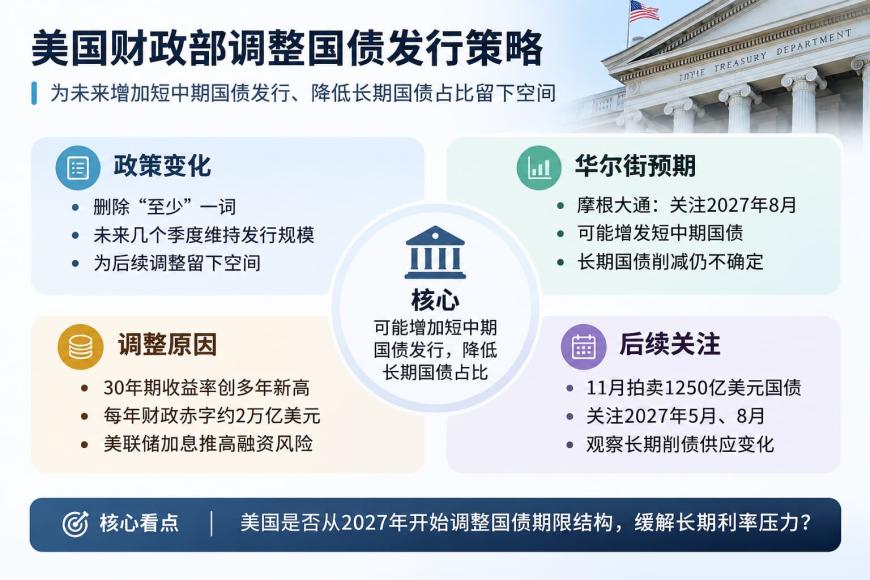
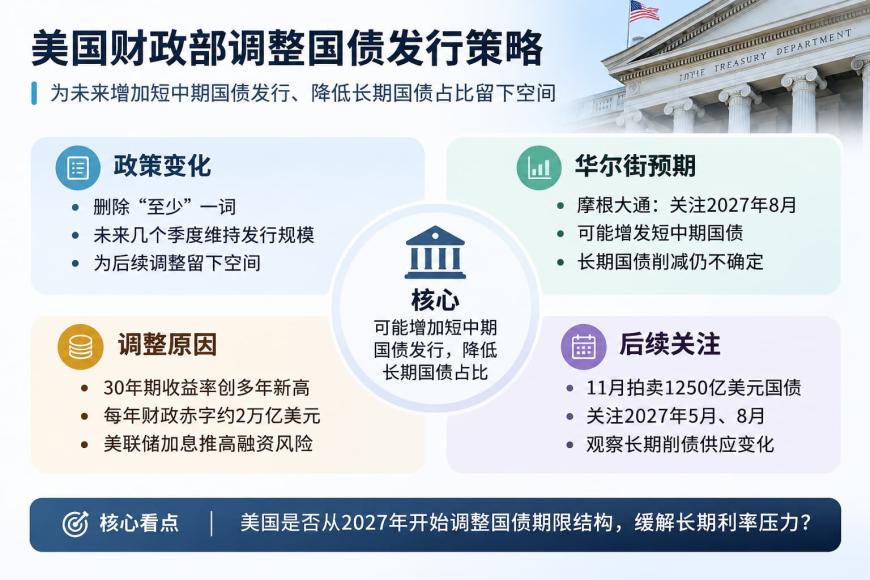
美国财政部周三调整了沿用近三年的国债发行指引,为未来增加短中期国债发行、减少长期国债供应留下空间。不过,财政部尚未明确承诺削减20年期和30年期国债发行量,实际调整可能要等到2027年下半年。
根据最新季度再融资声明,美国财政部预计,未来几个季度将维持现有附息国债拍卖规模。与2024年初以来的惯用表述相比,此次声明删除了“至少”一词,使未来调整发行规模的时间安排更加灵活。
这一变化受到华尔街密切关注。今年以来,美国长期国债收益率持续攀升,30年期国债收益率上个月一度触及2002年以来最高水平。市场一直在猜测,财政部是否会通过减少长期国债供应,缓解收益率上涨压力。
摩根大通策略师杰伊·巴里(Jay Barry)领导的团队认为,新指引为2027年下半年调整国债拍卖规模创造了条件。该团队预计,财政部可能在2027年8月增加短期国债发行,同时维持长期国债拍卖规模不变,从而降低长期国债在整体发行中的占比。
不过,此次声明的调整幅度低于部分机构预期。富国银行和道明证券已将增加2年至10年期国债发行、削减20年期和30年期国债供应的预计时间,从2027年初推迟至2027年8月。
花旗集团此前甚至预计,财政部可能从今年11月开始削减长期国债发行。但在声明公布后,花旗改变预测,认为财政部未来增加附息国债发行时,长期国债销售规模仍将保持不变。
花旗策略师亚历杭德拉·巴斯克斯·普拉塔(Alejandra Vazquez Plata)和杰森·威廉姆斯(Jason Williams)表示,财政部目前为最早于2027年底增加附息国债发行规模打开了空间。
长期国债收益率高企,财政部面临政策抉择
市场高度关注此次声明,与美国财政部长贝森特此前采取的债务管理措施有关。
今年8月,在公布季度债务管理计划仅两周后,贝森特突然大幅扩大国债回购计划,引发市场猜测,财政部可能进一步调整发行结构,以遏制长期国债收益率上涨。
但扩大回购规模并未显著压低长期利率。美国30年期国债收益率随后继续攀升,并于10月触及2002年以来最高水平。
此次声明公布后,美国国债收益率曲线最初出现陡峭化,长期国债表现弱于短期国债。随后,国际油价下跌带动各期限国债收益率回落。
纽伯格伯曼首席投资官兼全球固定收益主管阿肖克·巴蒂亚(Ashok Bhatia)认为,财政部坚持既定发行计划是积极信号,有助于缓解市场对其采取非常规措施干预长期利率的担忧。
美国财政部国债借款咨询委员会(TBAC)则在最新声明中表示,成员就未来调整20年期和30年期国债发行规模进行了讨论,并普遍认为,未来新增发行应主要集中在2年至10年期国债。
委员会同时强调,财政部应继续遵循“定期且可预测”的债务管理原则,保持政策沟通透明,避免突然调整发行安排扰乱市场。
美国财政部负责金融市场事务的助理部长亨特·麦克马斯特(Hunter McMaster)表示,未来任何借款策略调整,都将以长期降低政府融资成本为目标。
桑坦德资本市场美国首席经济学家斯蒂芬·斯坦利(Stephen Stanley)认为,这一表态表明,财政部仍将长期融资成本作为核心原则,有助于缓解市场对其随意干预债券市场的担忧。
根据最新安排,美国财政部下周将连续第11次进行总额1250亿美元的季度再融资拍卖,包括11月9日发行580亿美元3年期国债、11月10日发行420亿美元10年期国债,以及11月12日发行250亿美元30年期国债。
在国债回购方面,财政部将维持长期国债单次回购最高60亿美元的安排,相当于此前规模的三倍,并继续评估回购金额、操作频率及合格证券范围等潜在调整。
短期债务占比上升,美联储加息增加融资压力
美国财政部调整发行结构,还面临长期国债需求减弱与短期融资风险上升的双重压力。
近年来,固定收益型养老金计划等传统投资者对长期资产的需求有所下降。与此同时,美国联邦政府每年约2万亿美元的财政赤字持续推高债务规模,迫使财政部越来越依赖一年以内到期的短期国库券融资。
目前,短期国库券在美国未偿还国债总额中的占比已经超过近年来的正常水平。由于短期债务需要频繁再融资,政府利息支出也更容易受到短期利率变化的影响。
这一风险在美联储重新进入加息周期后更加突出。美联储已经实施2023年以来首次加息,市场预计未来几个月还可能进一步提高政策利率。
与此同时,短期国库券市场开始出现需求趋弱迹象。部分短期国库券相对于期限相近的利率互换价格走低,而财政部此前寄予厚望的稳定币购买需求,至今尚未形成足够规模。
国债借款咨询委员会指出,货币市场基金资产规模已经趋于稳定,短期国库券市场开始表现出一定的价格敏感性。
这使财政部面临两难选择:继续增加长期国债发行,可能加重长期收益率上涨压力;过度依赖短期国库券,则会提高政府融资成本对美联储利率政策的敏感程度。
此次季度再融资声明暂时维持既定发行计划,但已为未来改变国债期限结构保留政策空间。市场接下来将重点关注2027年5月和8月的季度再融资安排,判断财政部是否正式减少长期国债供应。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96