CVS股价预测:财报超预期仍暴跌12%至近半年低位,拆分计划恐令股价下探至70美元



 收藏
 举报

TradingKey - CVS Health(CVS)交出连续第八个季度超过市场预期的财报,却未能获得投资者认可。11月4日,公司宣布计划在2028年上半年将业务拆分为两家独立上市公司,消息公布后,股价反而大跌12.5%,跌至近半年低位。尽管第三季度营收和调整后每股收益均超过华尔街预期,公司还上调了未来盈利指引,但投资者对拆分方案缺乏具体财务安排、潜在协同效应损失以及监管压力仍然存在疑虑。
从第三季度财报来看,CVS的经营表现实际上相当稳健,公司实现营收1084亿美元,同比增长约5%,高于分析师预期的1048亿美元;调整后每股收益达到2.09美元,明显超过市场预估的1.65美元。衡量保险业务医疗成本压力的医疗福利比率(MLR)为91.3%,低于市场预期的92.3%。这一指标越低,通常意味着保险公司用于支付医疗服务的成本占保费收入比例越低,对盈利越有利。此外,公司预计2027年调整后每股收益至少达到8.65美元,也高于华尔街约8.53美元的平均预期。
不过,财报中的积极信号并未改变市场对公司长期经营模式的担忧,CVS此次宣布的重组计划,是将目前整合在一起的医疗健康业务拆分为两家独立上市公司。
未来,CVS Health将继续经营Aetna健康保险、Caremark药品福利管理(PBM)、专科药房以及Oak Street Health和Signify Health等医疗服务业务。另一家公司CVS Pharmacy则负责零售药房、MinuteClinic诊所、邮购药房及相关消费者医疗服务。按照目前规划,交易预计在2028年上半年完成,现有股东届时将分别持有两家公司的股份。
这项决定意味着CVS将逐步结束过去近二十年通过并购建立的垂直整合模式,公司早在2017年宣布以约690亿美元收购Aetna,随后又持续拓展药品福利管理和医疗服务业务,希望通过保险、药房和医疗服务之间的协同,提高客户黏性并扩大经营规模。
然而,随着美国医疗体系成本问题受到越来越多关注,PBM企业的药品定价、保险与药房之间的利益关系,以及医疗服务费用等问题持续受到监管部门审视。CVS此次选择拆分,某种程度上也是希望提前调整业务架构,降低垂直整合模式带来的监管和经营风险。
然而,市场担忧的核心恰恰在于方案仍缺少足够的数字支撑。公司尚未明确债务将如何分配,也没有量化分拆成本、独立运营费用及原有协同效应的损失。零售药房、保险和PBM业务过去能够共享会员、处方流量、采购渠道和后台系统,拆分后这些内部资源可能转化为外部交易成本。在关键数据缺失的情况下,投资者难以判断两家公司独立上市后的估值是否真的高于目前的集团价值。
CVS还必须面对拆分无法解决的经营挑战,实体药房受到处方配送、线上药房及亚马逊等竞争者的持续冲击,门店客流减少也会拖累日用品销售。保险业务则继续承受医疗服务使用率上升带来的成本压力。虽然当季医疗福利率有所改善,但Medicare Advantage、Medicaid及商业保险的费用趋势仍可能影响未来利润。第三季度同店销售额下降0.6%,也表明零售端尚未恢复稳定增长。
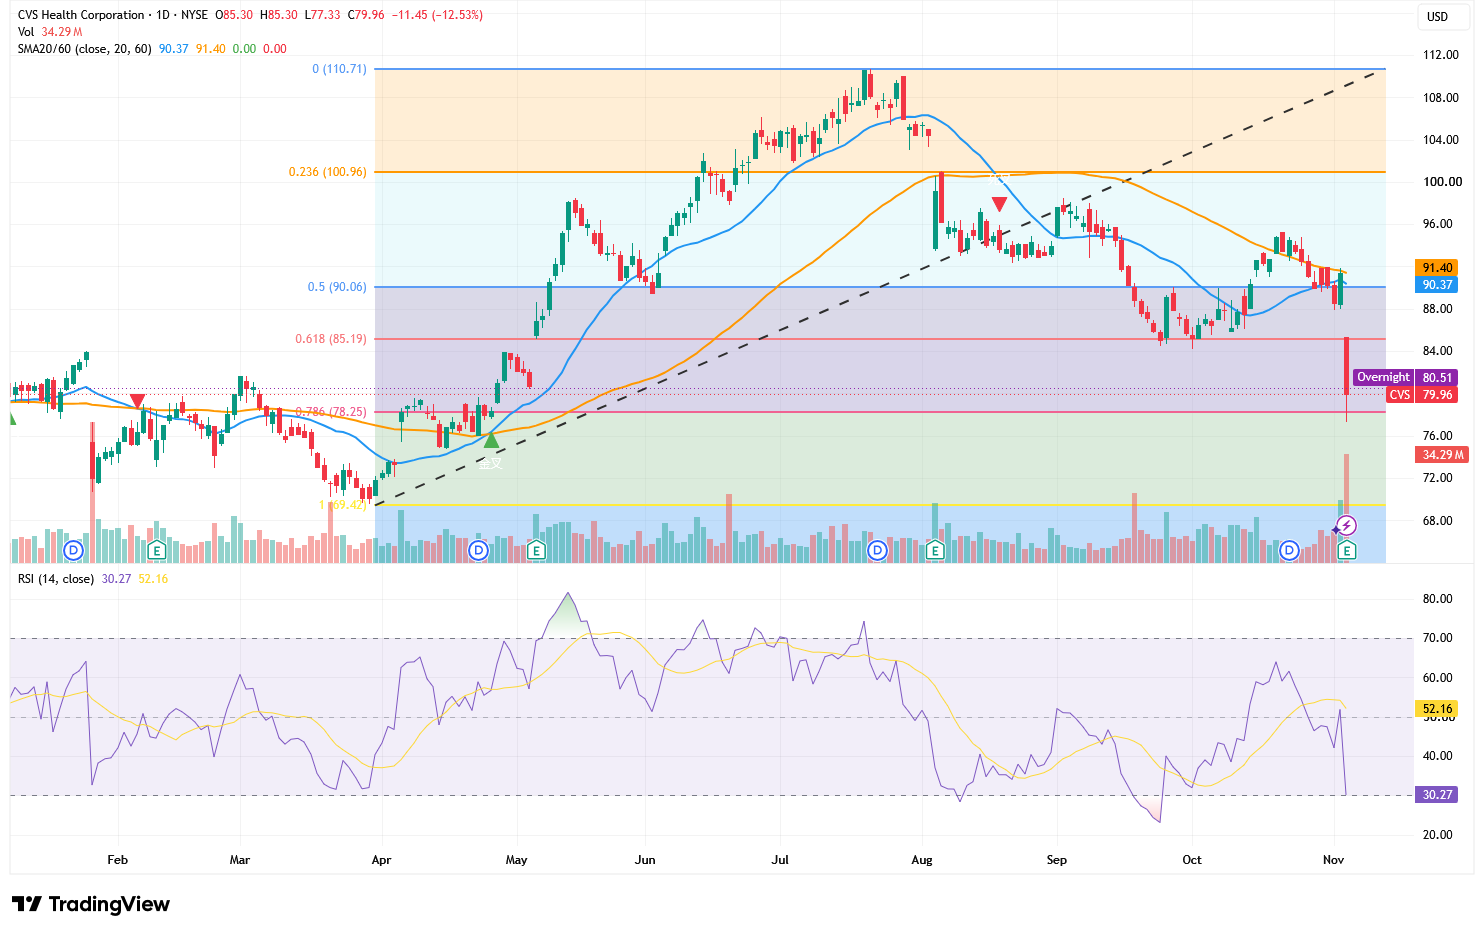
来源:TradingView
从技术面来看,CVS已经跌破20日均线90.37美元和60日均线91.40美元,两条均线构成90—91美元的强压力区。同时,股价跌破4月以来的上升趋势线,意味着此前的反弹结构遭到破坏。
斐波那契回撤显示,78.25美元是0.786回撤位,也是当前最关键的短线支撑。股价盘中一度跌至77.33美元,虽然收盘重新回到该水平上方,但放量长阴表明空头仍占据主导。若后续收盘确认跌破78.25美元,下方可能进一步回落至76美元,随后测试69.42—70美元前期低点,较现价仍有约13%的下跌空间。
RSI已经由50上方迅速降至30.27,接近超卖区域,短线存在技术性反弹可能。不过,超卖并不等于趋势反转。上方首先需要收复85.19美元,随后突破90—91美元双均线压力,才能缓解当前的下行风险;否则反弹仍可能被视为下跌趋势中的修复行情。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96