Moderna Q3财报前瞻:营收预计下降12%,疫苗销售与现金储备成焦点,华尔街最高目标价看至230美元



 收藏
 举报
TradingKey - Moderna(MRNA)将于美东时间11月6日盘前公布2026年第三季度业绩,并于8时召开电话会。
秋季疫苗销售进入关键阶段,市场将关注新冠疫苗需求、国际订单交付,以及公司能否维持全年收入和年底现金目标。
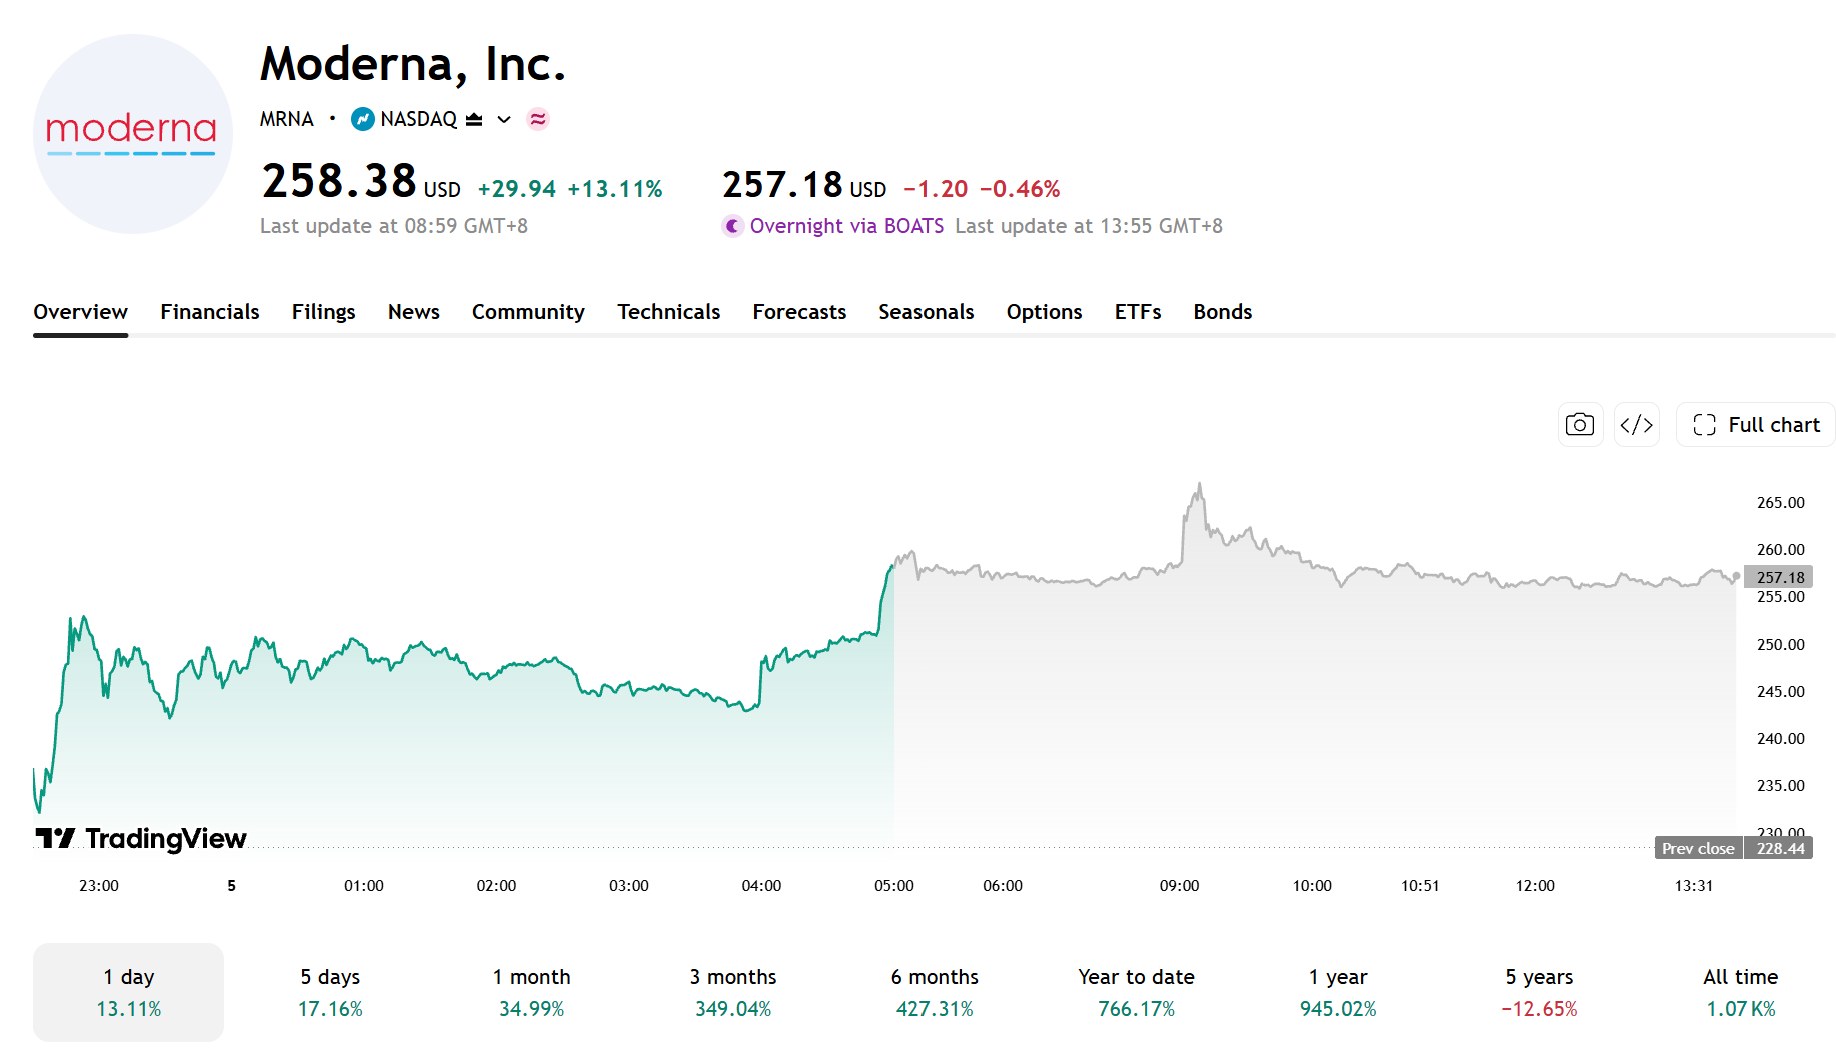
11月4日,Moderna当日收报258.38美元,上涨13.11%。
【来源:TradingView】
市场预期与Q2业绩回顾
MarketBeat预计,Moderna第三季度营收约8.90亿美元,同比下降12.4%,每股亏损1.10美元。
第二季度,Moderna营收为1.45亿美元,同比增长约2%;GAAP每股亏损1.97美元,低于去年同期的2.13美元。截至6月底,公司现金、现金等价物及投资合计约69亿美元。7月,公司支付了9.5亿美元诉讼和解款。
对于2026年,公司预计全年营收增长最高10%,美国和国际市场收入各占约50%。同时,公司预计第三季度收入将占下半年总收入的约55%,因此Q3疫苗销售表现将直接影响全年营收目标的实现。
费用方面,公司预计2026年销售成本约17亿美元(包括9亿美元一次性诉讼和解费用)、研发费用约29亿美元、销售及管理费用约10亿美元,资本开支为2亿至3亿美元。公司预计年底现金及投资余额为47亿至52亿美元。
Q3财报看点:疫苗销售、新产品与现金储备
Moderna预计2026年全年营收同比增长最高10%,其中第三季度收入约占下半年总收入的55%。公司全年收入指引主要依靠英国、加拿大和澳大利亚等市场的长期合作,以及新冠疫苗销售。
因此,本次财报应重点关注新冠及RSV疫苗销售、海外订单交付情况,以及全年营收指引是否维持。
流感疫苗方面, FDA于8月5日批准Moderna的mFLUSIVA流感疫苗,适用于50岁及以上人群,预计于2026—2027年呼吸道疾病季在美国上市。不过,该产品尚未计入2026年营收指引,短期收入贡献有限。市场将关注其上市进度及早期需求。
现金储备方面, 公司7月已支付9.5亿美元诉讼和解款,这笔支出将反映在第三季度现金余额中。投资者应关注第三季度末现金及投资余额、经营现金消耗情况,以及管理层是否维持全年47亿至52亿美元的现金及投资余额指引。
华尔街目标价最高看至230美元
【来源:TipRanks】
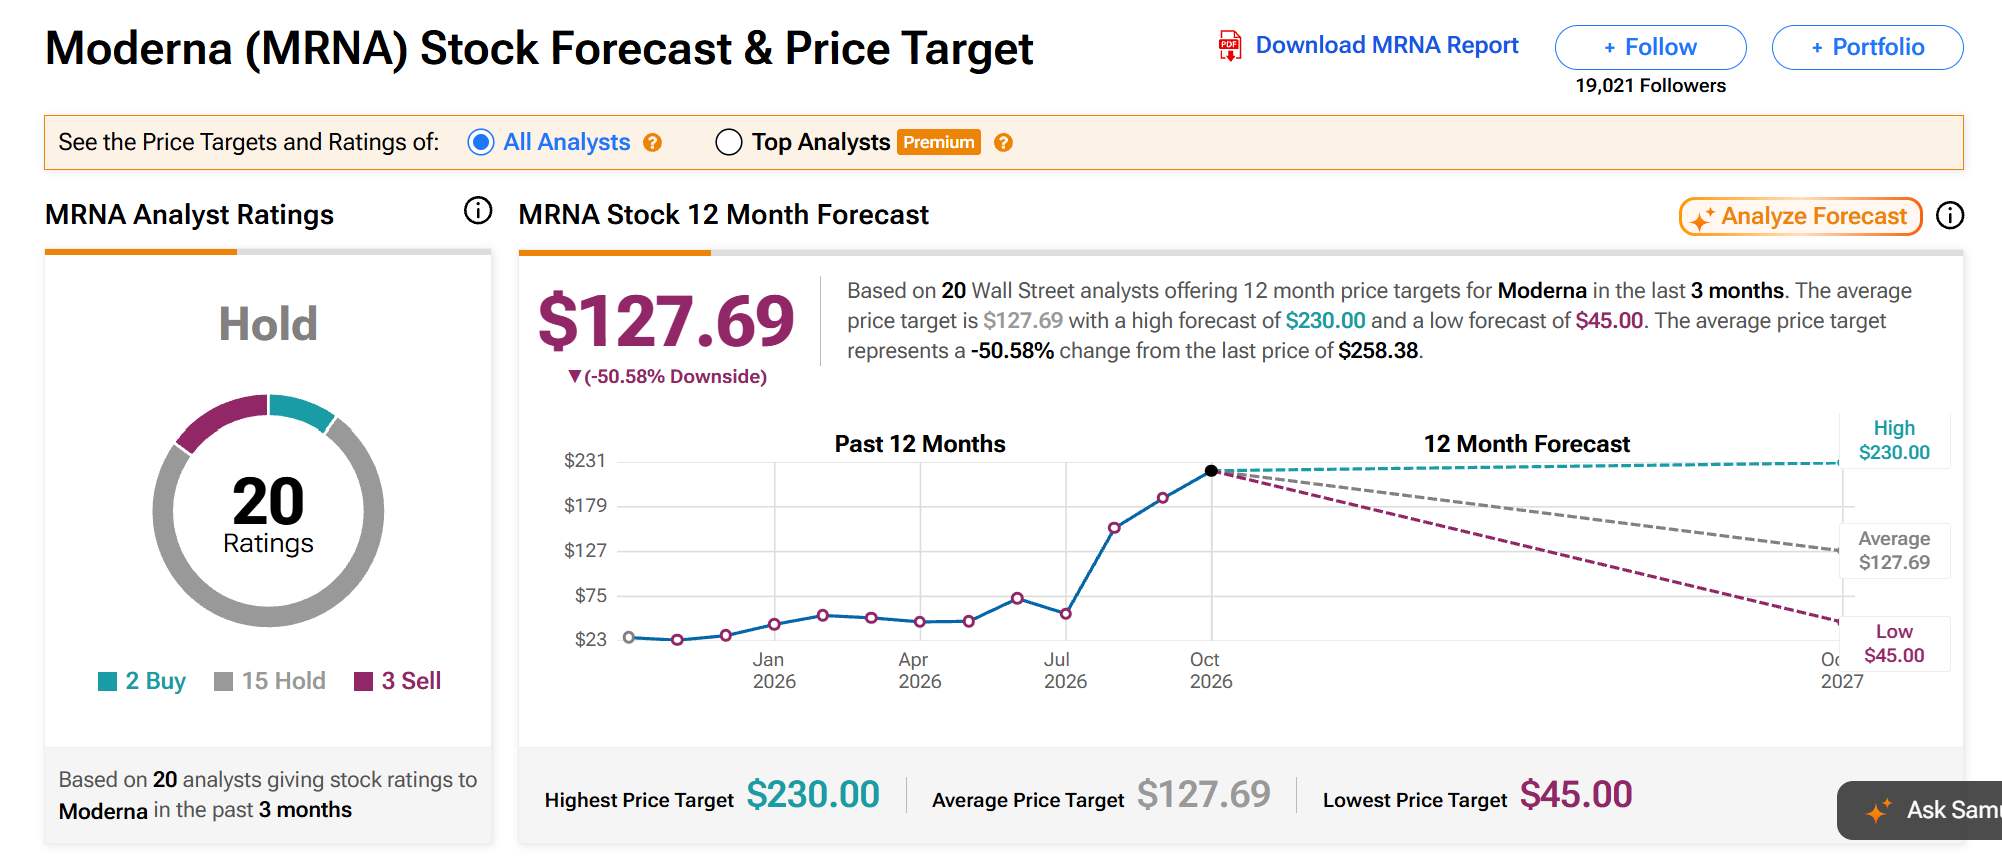
据TipRanks统计,20位分析师对Moderna给予综合“持有”评级,其中2位建议买入、15位建议持有、3位建议卖出。平均12个月目标价为127.69美元,最高目标价为230美元。
具体来看,Piper Sandler维持“买入”评级,并将目标价从167美元上调至230美元,是目前华尔街最高目标价。
美国银行将目标价从200美元上调至220美元,但维持“持有”评级。相较之下,花旗维持“卖出”评级,目标价为80美元,认为股价此前涨幅过大,已经过度反映个性化癌症疫苗的商业化潜力。
本次财报对股价的影响,主要取决于秋季疫苗销售能否达到预期、全年营收指引是否维持,以及现金消耗是否符合管理层此前判断。
若销售表现稳健、全年目标不变且现金余额符合预期,股价有望获得支撑;若旺季需求疲弱或年底现金余额指引下调,则可能加剧市场对公司经营前景的担忧。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96