原油价格预测:民主党胜选引发停战预期,布伦特跌破100美元创两个月新低,恐再探80美元



 收藏
 举报

TradingKey - 国际油价遭遇新一轮大幅抛售。美国中期选举结果公布后,民主党同时拿下国会众议院和参议院,市场开始押注特朗普政府可能面临更大压力,进而推动美国重新考虑对伊军事行动。
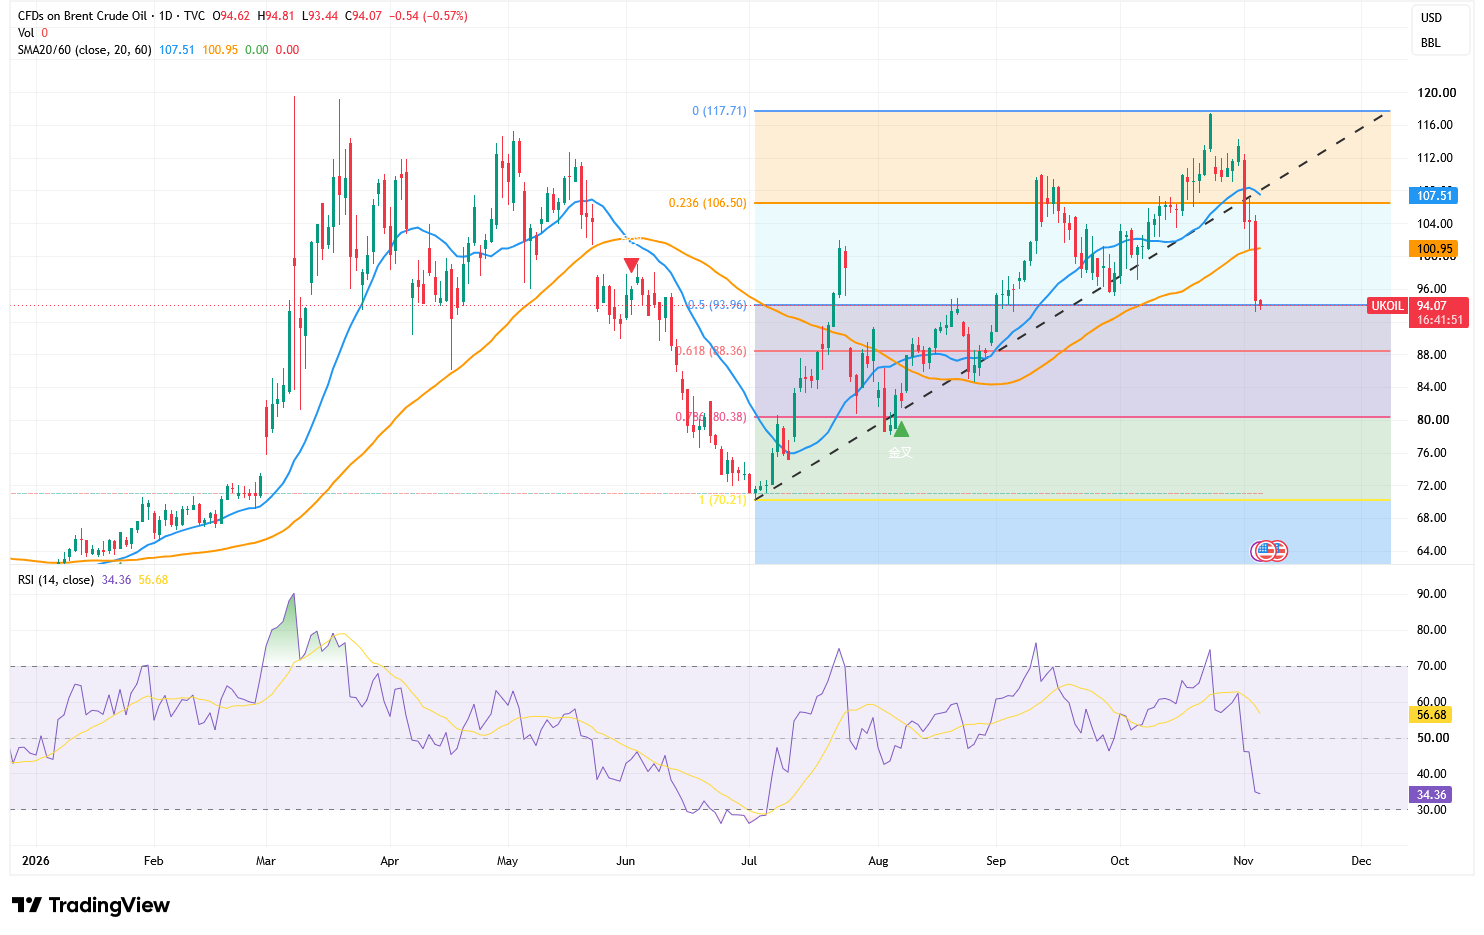
11月4日,WTI原油(USOIL)盘中一度跌至87.13美元/桶,跌幅超过9.3%;布伦特原油(UKOIL)最低触及93.22美元/桶,跌幅约10%,创下5月以来最大单日跌幅。进入11月5日,油价持续下行,WTI报86.96美元/桶,下跌1.24%,布伦特原油报94.07美元/桶,下跌0.57%。布伦特已从10月底接近118美元的高位回落超过20%,并跌至两个多月以来最低水平。
民主党胜选强化了市场对战争降温的预期,美国副总统万斯承认,持续数月的伊朗战争及其推高能源成本的后果,是共和党在中期选举中失利的重要原因。民主党领导人则表示,将通过国会推动结束冲突,并限制特朗普政府的关税和军事政策。随着民主党掌握预算、听证及调查权,未来军费拨款和军事行动可能面临更大阻力,这也是交易员迅速削减原油风险溢价的主要原因。
不过,市场对停战的押注可能已经走得过快。新一届国会要到2027年1月才正式就职,特朗普在此之前仍拥有较大的外交和军事操作空间。即使民主党能够限制部分军事预算,美国总统在既有冲突中的行政权力依然广泛,国会也难以立即终止军事行动。特朗普目前可能选择维持有限打击、加快谈判,也可能重新扩大对伊朗的军事行动,任何一条路径都会令油价继续保持高波动。
伊朗方面同样没有释放出明显让步信号,德黑兰警告,美国国内政治格局的变化并不意味着其对伊政策会随之改变,并表示若再次遭到攻击,伊朗将采取更大规模的回应。美伊双方在核问题、制裁解除、海外资金解冻和霍尔木兹海峡通航安排上仍存在明显分歧。
除了政治因素,全球供应重新超过需求,构成油价下行的另一条主线。摩根大通估计,全球石油市场9月每日供应过剩约110万桶,10月进一步扩大至140万桶,接近上一年每日130万桶的平均过剩水平。这意味着市场已经由消耗库存转向重新累积库存,油价失去了此前由供应缺口提供的支撑。
随着部分地区运输逐步恢复,中东原油出口量从3月约980万桶/日回升至约2070万桶/日。与此同时,拉丁美洲的石油供应也在增加。巴西、圭亚那、阿根廷和委内瑞拉等产油国带来的新增供应,进一步扩大了全球市场可获得的原油数量。摩根大通的判断显示,市场已经从此前消耗库存的阶段转向重新累积库存,这意味着即使中东供应尚未完全恢复至冲突前水平,其他地区的增产也在一定程度上弥补缺口。
来源:TradingView
从日线走势看,布伦特原油已经跌破此前的上升趋势线,并连续失守20日均线107.51美元和60日均线100.95美元,最新报94.07美元。油价从10月高点117.71美元累计回落约20%,中短期技术结构已由上涨转为偏空。
目前,油价正在测试93.96美元的斐波那契50%回撤位。该位置与94美元整数关口重合,是判断跌势能否继续扩大的关键。如果布伦特能够守住94美元,短线可能出现超跌反弹,上方首先关注100—101美元;只有重新站上106.50—107.51美元,才能明显缓解当前的空头压力。
RSI已经降至34.36,远低于56.68的信号线,并逐渐逼近30超卖区域,说明抛售动能仍然较强,但继续追空的风险也在上升。短期即使出现反弹,在油价收复60日均线之前,仍应视为下跌趋势中的技术性修复。
若布伦特以日线收盘有效跌破93.96美元,下一支撑将下移至88.36美元,较当前价格仍有约6%的下跌空间。若88美元也被放量击穿,油价可能进一步测试80.38美元的78.6%回撤位,潜在跌幅接近15%。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96