爱彼迎股价预测:财报前大涨近6%逼近180美元关口,业绩超预期或推动ABNB再涨10%



 收藏
 举报
TradingKey - 爱彼迎(ABNB)将于11月5日美股盘后公布2026年第三季度业绩。财报发布前,资金提前押注旅游需求和平台预订业务保持韧性,推动公司股价上涨5.64%至176.37美元。
市场预计,爱彼迎第三季度营收约为47.5亿美元,每股收益约为2.85至2.89美元。公司此前给出的营收指引为46.9亿至47.7亿美元,因此实际收入能否突破指引上限,以及第四季度预订趋势是否保持稳定,将成为决定股价方向的核心因素。
本季度业绩表现,很大程度上取决于全球旅游消费是否继续保持活跃。爱彼迎预计,第三季度预订间夜数和体验预订量将实现低双位数增长,平均每日房价也有望温和上升。若预订量与房价同步改善,平台交易总额将获得支撑,并进一步转化为营收增长。北美、欧洲、拉丁美洲和亚太地区的需求变化尤其值得关注,而印度、巴西等拓展市场的用户增长,也可能为平台带来新的预订来源。
与传统酒店企业不同,爱彼迎主要依靠平台连接房东与旅行者,业务扩张并不完全依赖自有物业投入。随着平台覆盖范围扩大,房源供给、用户活跃度和预订转化率之间能够形成相互促进的关系。不过,旅游需求增长并不必然意味着利润同步改善。公司在技术、营销以及人工智能领域持续投入,可能增加运营费用;如果新增收入无法抵消成本上升,利润率表现就可能弱于市场预期。
利润率正是本次财报另一项容易影响股价的指标。第三季度通常是爱彼迎全年盈利能力较强的季度,因此市场会重点比较本季度利润率与去年同期的表现。公司此前已经提示,投资支出的时间安排可能令第三季度调整后EBITDA利润率略低于上年同期。即使营收和预订数据表现良好,如果利润率下降幅度超出预期,投资者仍可能重新评估公司的盈利质量。
与此同时,爱彼迎正在尝试利用人工智能改善平台体验,并寻找核心住宿业务以外的增长机会。AI有望应用于用户搜索、行程规划、客户服务和动态定价等环节,帮助消费者更快找到合适房源,也让房东更有效地管理价格和库存。
来源:TradingView
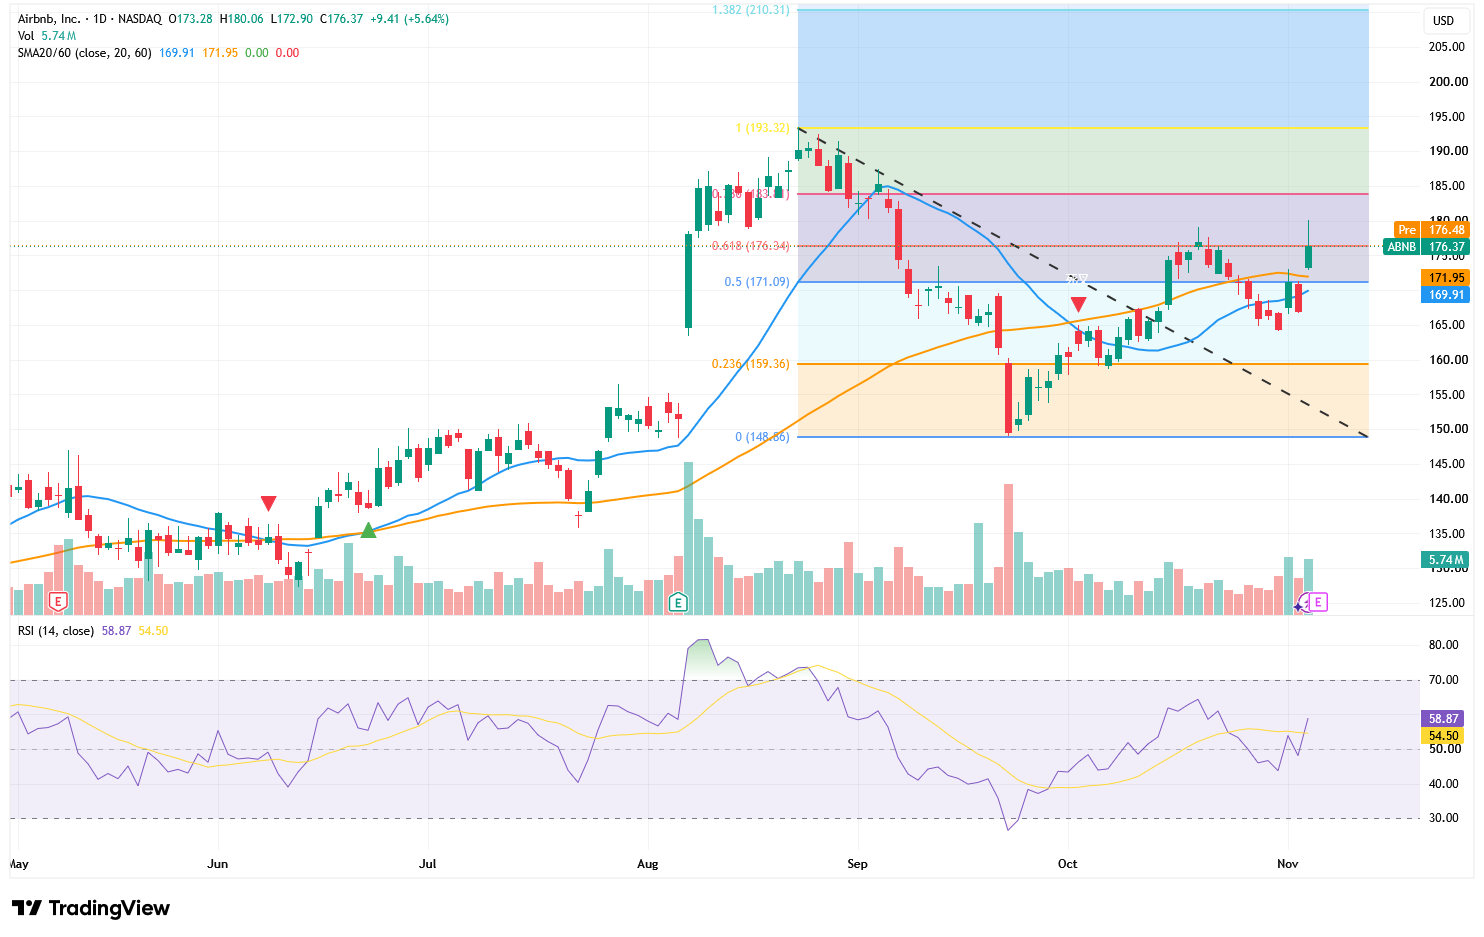
从技术走势看,180美元是爱彼迎当前最直接的压力位。若财报公布后股价能够守住176美元并放量突破180美元,上方首先关注0.786回撤位183.71美元,随后将测试前期高点193.32美元,潜在空间接近10%。
RSI目前为58.87,并重新升至信号线54.50上方,同时尚未进入超买区域,说明多头动能增强但仍有上行空间。下方首要支撑位于176美元;若财报不及预期并跌破该位置,股价可能回踩171—172美元双均线区域,进一步支撑则位于169美元及159.36美元。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96