景旺电子:11月4日接受机构调研,Macquarie、兴全基金等多家机构参与


 收藏
 举报
证券之星消息,2026年11月5日景旺电子(603228)发布公告称公司于2026年11月4日接受机构调研,Macquarie、兴全基金、博衍投资、建信养老金、NINETY ONE HONG KONG LIMITED、景顺长城基金、汇添富基金、泰康基金、Polymer Capital Management、中信证券、天弘基金、华夏基金、工银瑞信基金、源乐晟、中信资管、艾希资本参与。
具体内容如下:问:公司是否看到 AI算力领域的订单减少或延期?答:公司观察到 I 算力领域订单没有减少或延期的情况,相关需求保持旺盛,部分产品交付安排较为紧张。从经营一线看,公司在手订单和客户滚动预测处于持续释放和增长阶段,公司正全力推进新增产能释放与交付保障,对后续需求延续性保持积极信心。I 领域产品迭代快、认证周期长,客户对高性能 PCB 的产能锁定和供应保障通常提前布局,合作关系一旦建立便具有较强的延续性,这也在客观上增强了订单的可预期性。公司对后续需求延续性保持积极信心,将继续深化与全球领先客户的合作,积极把握结构性增长机遇。问近期市场信心似乎产生了动摇,公司是否担心需求放缓?我们理解资本市场短期情绪会受流动性、短期扰动和事件性因素影响而波动,但产业趋势的判断更应归技术演进和业务实际需求本身。I 算力基础设施建设仍处于早期阶段,需求驱动力来自模型能力持续提升、应用场景不断扩展以及全球科技产业竞争格局的重塑,具有长期性和结构性,不会因短期市场情绪而改变。算力基础设施投资规模大、建设周期长、技术迭代快。云厂商和 I 企业一旦启动布局,往往需要持续多年的资本开支来支撑模型训练、推理服务及下一代产品研发,投资节奏具有较强的延续性,每一轮技术升级都会带来对高性能 PCB等核心硬件的持续需求。公司对高端产能的投资,也并非基于对单一场景的判断,而是从 PCB技术演进的大方向出发进行的长期规划。PCB 正持续向超高多层、高阶 HDI、mSP 等方向升级,这些能力是未来电子信息硬件共同的技术底座。I 算力是当前最强的需求驱动力,但高性能 PCB 的应用并不局限于 I 服务器和数据中心,高速通信、汽车电子、工业控制、医疗设备、航空航天等领域同样在持续提升对高可靠性、高密度、高速传输 PCB的要求。无论怎样,技术演进方向也不会逆转,针对高性能力 PCB的各种高端应用领域仍将形成有效承接。同时,高性能 PCB的价值量由技术难度、材料等级、工艺精度和可靠性要求共同决定,而非单纯依赖某一下游场景的需求。公司围绕技术演进方向进行产能和研发投入,本质上是在构建可跨场景复用的高端制造能力,有助于平滑单一行业周期波动,增强长期经营的抗风险能力和价值创造能力。公司对高性能 PCB的长期需求保持信心,将继续立足技术演进主线,深化与全球领先客户的合作,积极把握结构性增长机遇。问I算力 PCB是否存在降价压力?高性能 PCB的价格主要由技术壁垒、供需格局和产品价值等因素共同决定,而非单纯的规模竞争。当前高性能 PCB产能依然紧缺,核心设备、材料及工艺爬坡周期构成刚性约束,短期内不存在供给集中释放引发价格竞争的基础。在此格局下,下游客户的首要关切是产品稳定性、交付确定性和产能锁定。就公司自身而言,与领先客户的合作基于技术实力、品质管控和交付保障等综合能力,定价通过协商确定。2026 年第三季度,受益于高速通信与I 数据基础设施领域的高性能 PCB 量产出货提速,单季毛利率同比、环比提升明显,盈利改善的主要来源是产品结构向高附加值方向迁移。长期来看,高性能 PCB的价值量由技术难度、材料等级等多种因素决定,随着产品代际迭代,单板价值和盈利空间通常同步抬升,这为公司在放量过程中保持合理的价格和盈利水平提供了结构性支撑。问目前 800G 和 1.6T 光模块 PCB的出货结构如何?预计 1.6T 光模块PCB 何时开始大规模放量?此前公司已实现了 800G 光模块 PCB 和 1.6T 光模块 PCB 的批量出货,很多客户给出了未来几年较清晰的指引。随着 mSP 产能有序释放,公司正在着手更多下游客户的导入工作,对 1.6T 光模块 PCB增速及 NPO、CPO、CPC产品相关技术的需求保持积极乐观。问公司对汽车电子 PCB业务未来的发展有何规划?汽车电子是公司的支柱型业务,也是公司经营的基本盘,2026年前三季度,汽车电子 PCB收入占比仍保持在 4成左右。公司在汽车电子领域深耕多年,已形成覆盖单车全品类 PCB产品的供应能力,并连续多年保持全球第一大汽车电子 PCB 供应商地位。汽车电子业务客户结构分散、认证周期长、合作稳定性高,能够为公司提供持续、稳定的现金流,增强公司抵御单一行业周期性波动的经营韧性,是公司长期稳健发展的重要支撑。2026 年以来,公司在汽车电子 PCB 领域推进成本价格合理传导、订单结构优化、内部降本增效等多项重点工作,保障下游客户订单的及时交付与品质可靠,汽车 PCB业务的毛利率已出现修复。公司对汽车电子业务的长期发展保持信心,将继续巩固全球领先地位,使其持续发挥支柱型业务的作用。问公司在端侧 I的产品布局和后续规划?端侧 I 是公司“1+1+N”业务布局中“N”个高潜力业务的重要方向之一。相较于传统消费电子及工业控制产品,端侧 I 终端对信息传输、功耗、散热和轻薄化要求更高,推动 PCB产品的层数、阶数、线路精度和材料等级提升,工艺难度和技术附加值同步提高。公司的高阶 HDI/nylayer、类载板、软硬结合板、软板、高多层板等产品可满足 I 智能终端对轻量化、小型化、可弯折及散热性能的更高要求,公司与多个下游客户均有深度战略合作,正积极配合客户开发相关产品;同时,公司利用在汽车电子及工业控制领域积累的先发优势,向人形机器人、低空飞行器等端侧 I 新兴场景延伸布局,公司紧密跟进客户需求,已围绕相关方向开展前瞻性技术储备与产品验证工作,为中长期增长培育新动能。注调研过程中,公司严格遵照《信息披露管理制度》等规定,未出现未公开重大信息泄露等情况。
景旺电子(603228)主营业务:印制电路板的研发、生产和销售业务。
景旺电子2026年三季报显示,前三季度公司主营收入152.33亿元,同比上升37.45%;归母净利润16.16亿元,同比上升70.42%;扣非净利润15.07亿元,同比上升94.38%;其中2026年第三季度,公司单季度主营收入66.21亿元,同比上升66.06%;单季度归母净利润10.14亿元,同比上升239.67%;单季度扣非净利润10.42亿元,同比上升337.47%;负债率50.48%,投资收益2850.63万元,财务费用2.62亿元,毛利率26.1%。
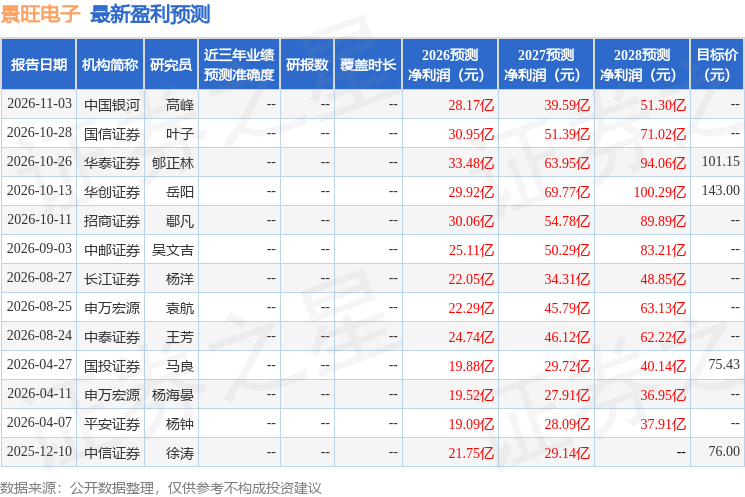
该股最近90天内共有10家机构给出评级,买入评级10家;过去90天内机构目标均价为122.08。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出8.21亿,融资余额减少;融券净流出495.97万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96