中邮证券:给予阳光电源买入评级


 收藏
 举报
中邮证券有限责任公司盛炜,闫依洋近期对阳光电源进行研究并发布了研究报告《三季度业绩承压,有望随储能后续交付修复》,给予阳光电源买入评级。
阳光电源(300274) 投资要点 事件:2026年10月30日,公司发布2026年三季度报告。2026年前三季度公司实现营收488.63亿元,同比-26.41%;实现归母净利润65.99亿元,同比-44.46%;实现扣非归母净利润59.68亿元,同比-48.04%。其中,2026年单三季度公司实现营收179.50亿元,同比-21.51%,环比+16.93%;实现归母净利润13.41亿元,同比-67.67%,环比-54.82%;实现扣非归母净利润16.93亿元,同比-57.58%,环比-24.54%,单三季度公司非经常性损益为-3.52亿元(2026Q2为7.24亿元)。 逆变器毛利率基本稳定,储能确收节奏、新能源开发业务影响业绩。2026年前三季度,公司营收同比下滑主要受新能源投资开发业务、光储海外发货和确收进度相应延后,以及去年同期沙特大项目集中交付影响。1)逆变器业务,2026年前三季度公司收入175亿元,发货103GW(同比-6%),其中海外发货75GW(同比+13%),国内发货28GW;单三季度收入66亿,环比+14%,逆变器业务盈利能力基本稳定。2)储能业务,前三季度收入232亿元,发货41GWh(同比+43%);单三季度发货17GWh,环比+24%,收入77亿元,环比+14%,毛利率约为21%。3)新能源投资开发业务,前三季度收入27亿元,同比-76%,业务净利润亏损约7亿元,主要受531新政影响,光伏项目投资回报率下降、家庭光伏电站开发节奏放缓等。 AIDC业务持续布局。公司主要拓展SST和储能两大业务,初步计划27年6月发布35千伏SST,计划27年至30年陆续推出面向超充、光伏、风电、氢能电网场景的SST,并在26Q4到27年陆续推出机架及板载电源、备电全栈预制数据中心和备电产品解决方案。 三季度毛利率同环比下滑,费用率同比有所提升。2026年前三季度公司毛利率33.5%,同比-1.3pcts,归母净利率13.5%,同比-4.4pcts;2026年前三季度四费费用率合计17.1%,同比+5.3pcts。2026年单三季度公司毛利率29.4%,同比-6.4pcts,环比-9.2pcts,归母净利率7.5%,同比-10.7pcts,环比-11.9pcts,主要系电芯价格波动、出口退税政策变动、汇率波动、运费上涨及消费税等因素影响;2026年单三季度公司四费费用率合计16.7%,同比+3.9pcts,环比-0.8pcts。 存货、合同负债环比增长。2026年三季度末公司存货409.72亿元,环比+27.43%,主要是光储业务基于订单交付计划,销售库存有所增加,以及新能源电站项目仍处于建设过程中,开发投入增加;2026 年三季度末公司合同负债146.66亿元,环比+25.82%。 盈利预测与投资评级 考虑海外政策、消费税和出口退税政策变动对公司盈利的部分影响,我们下调公司26-28年归母净利润预期分别至99.1/136.8/158.0亿元(此前预期134.9/174.1/210.0亿元),对应PE分别为16x/11x/10x,考虑海外储能需求高景气度及公司AIDC业务拓展,维持“买入”评级。 风险提示: 需求不及预期的风险;海外政策及汇率波动风险;新业务拓展不及预期风险;行业竞争加剧风险
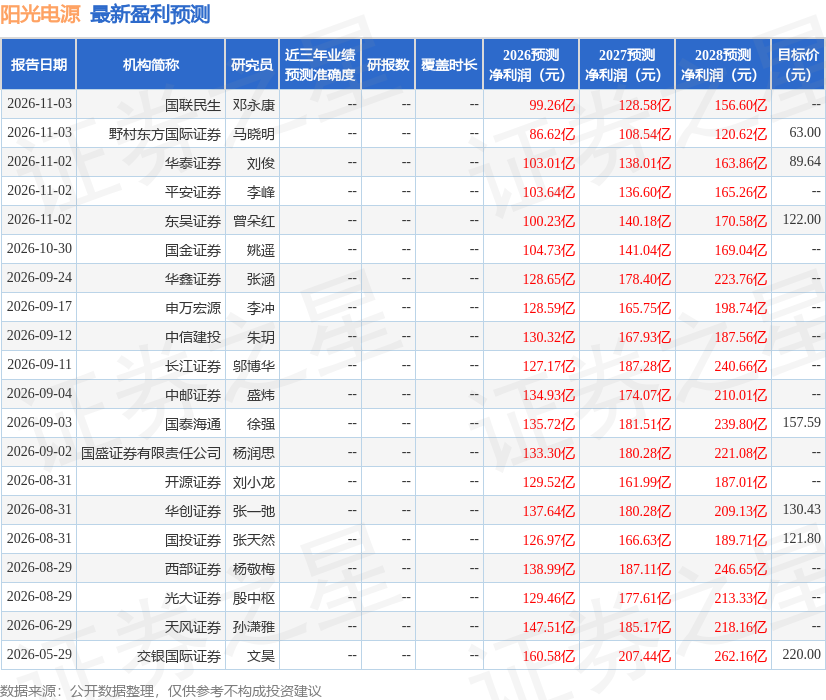
最新盈利预测明细如下:
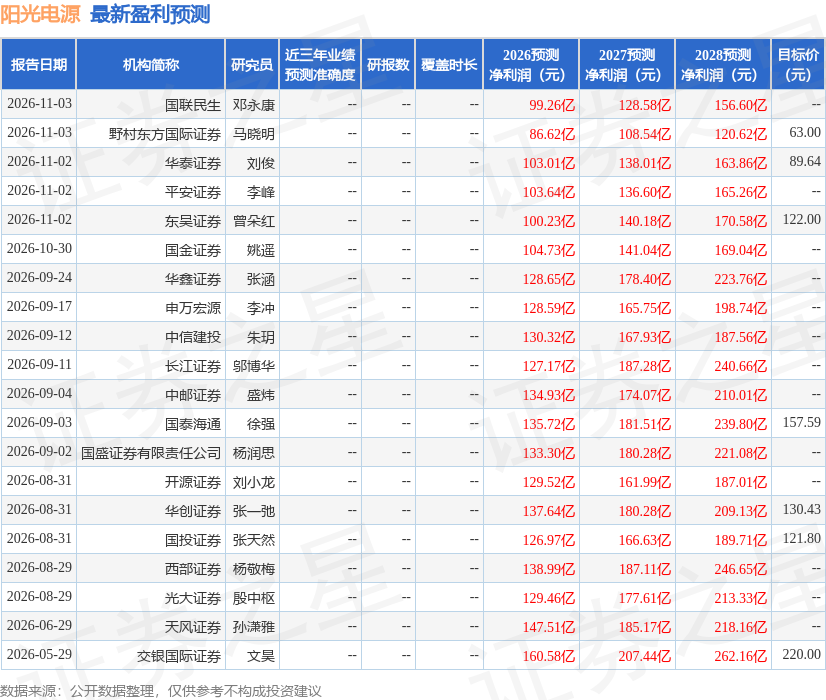
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为115.51。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96