营收量价齐跌拖累,“成本红利”托底下,中粮糖业Q3盈利仍承压


 收藏
 举报
证券之星 吴凡
国内食糖行业龙头中粮糖业(600737.SH)于近期披露了2026年第三季度报告。在国内食糖价格持续回落、行业整体步入周期下行通道的背景下,公司交出了一份具有反差感的成绩单:前三季度实现营收150.51亿元,同比下滑25.88%;归母净利润达9.33亿元,同比提升14.44%。不过,盈利的“逆势”并非贯穿前三季度,单看第三季度,公司单季营收57.74亿元,同比下滑32.37%,归母净利润3.25亿元,同比下降12.36%。
证券之星注意到,上半年成本端改善、毛利率修复主要撑起了前三季度累计利润增长;而在第三季度,收入端收缩的负向影响已超过成本端改善,导致单季归母净利润和扣非归母净利润的承压。在糖价下行周期背景下,真正需要拆解的,是成本还能对冲多久,以及这家食糖龙头在周期底部究竟靠什么维持韧性。
成本端改善,收入端压力仍在
中粮糖业前三季度盈利逆势增长的核心逻辑,是成本端的下行幅度跑赢收入端,带动毛利率大幅修复。
数据显示,前三季度公司营业成本为129.75亿元,同比下降约30.12%,大于同期收入降幅的25.88%,这使得毛利额从17.37亿元增长至20.76亿元,同比增加3.39亿元;毛利率则从上年同期的8.55%增长至13.79%,同比大幅抬升5.24个百分点。
国盛证券在其研报中认为,公司通过全价值链成本管理,使得前三季度营业成本降幅快于营收。
费用端方面,前三季度公司四项期间费用合计约8.10亿元,同比增长11.5%。其中,管理费用同比增长13.35%,研发费用同比增长61.4%。同时,其他项目也对利润形成一定拖累:受糖价下行影响,公司计提存货减值,资产减值损失由上年同期的0.32亿元扩大至1.54亿元,同比多计提约1.22亿元。
虽然同期所得税率下降和非经常性损益也在增厚公司利润端,但成本端改善仍是驱动公司前三季度盈利逆势增长的核心因素,这一点在公司半年报中已有所体现。
上半年,公司营业成本的降幅为26.43%,大于营收降幅的21.16%。得益于成本端的改善,公司上半年毛利率同比增加6.1个百分点至14.59%,归母净利润同比增长36.75%。中粮糖业称,公司以全价值链成本管理为抓手,保持稳健经营,利润同比稳步提升。
不过,进入第三季度,公司业绩出现营收、净利润双降:单季营收57.74亿元,同比下滑32.37%;归母净利润3.25亿元,同比下滑12.36%。单季营收下滑系主要产品销量与售价同比下降叠加影响。由于公司主要收入来自制糖业务,制糖业务阶段性量价齐跌是收入端下滑的重要原因之一。
尽管收入端承压,中粮糖业第三季度毛利率仍达到12.51%,较上年同期提升3.86个百分点。
双主业修复节奏待观察
作为典型的强周期行业,食糖价格向来被视为糖企业绩的核心变量。2023年,国际糖价创下十余年新高,国内现货价格也达到了近十年高点。在此背景下,该年公司营收与净利润双双创下历史新高,其中食糖业务实现营收约302.54亿元,同比增长23%。
然而次年则是糖价从2023年的历史高位“退烧”的过渡之年,全年走势以高位震荡、重心缓慢下移为主,下行趋势在年末逐步确立。中国糖业协会发布的数据显示,截至2024年12月底,2024/2025年制糖期全国制糖工业企业成品白糖累计平均销售价格6055元/吨,同比下跌662元/吨。
2025年,国内白糖市场呈现供需双弱、价格承压的格局。期货方面,郑糖主力连续合约在4月2日触及6198元/吨的年内高点后逐步走弱,截至2025年12月31日收盘报5251元/吨。而在现货端,Choice数据显示,截至12月29日,现货均价报5353.33元/吨,较2024年末的6250元/吨下跌近900元/吨,跌幅超过14%。
在此背景下,中粮糖业的业绩呈现较大波动,2024年归母净利润同比下滑17.4%,2025年归母净利润降幅扩大至44.5%。
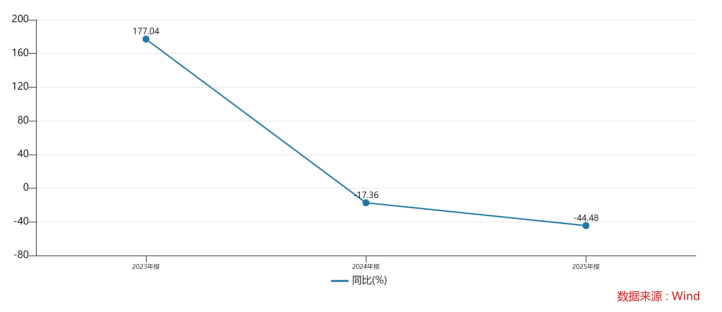
需要指出的是,公司盈利周期虽与糖周期紧密相关,但这并不意味着周期上行时利润就能充分兑现,周期下行时也未必只有承压一面。
证券之星注意到,中粮糖业的核心利润来源之一是加工糖业务,该模式为原糖采购后进一步加工为食糖再进行销售,这意味着该业务的盈利依赖内外差价。当国际原糖成本抬升而国内售价未能同步跟涨时,价差收窄会直接侵蚀加工利润。
例如在今年三季度,外盘原糖重心抬升,ICE原糖三季度均价环比涨16.43%、同比涨3%;而国内则受上榨季结转高库存和去库缓慢压制,现货上涨乏力。9月后郑糖虽受外盘带动被动跟涨,但涨幅不及外盘。此外,公司销售重心聚焦国内,2025年来自国外(中国大陆外)的收入占比约10.17%,海外产糖外销虽能部分受益于国际糖价上涨,但对整体利润的拉动有限。
而在糖价下行周期中,公司盈利并非单一取决于糖价,而是受收入、采购成本、销售价差及库存管理等多重因素共同作用。若成本降幅大于收入降幅,或采购成本下降、价差扩大、库存管理优化快于售价回落,公司盈利仍可能体现韧性。今年前三季度“降收增利”正是这一逻辑的阶段性印证。
除食糖主业外,番茄业务是中粮糖业“双主业”战略的重要组成。2025年番茄制品收入同比下滑21.78%,进入2026年,全球番茄酱出口需求出现边际改善,价格在历史低位呈现企稳迹象。未来,公司盈利增长的可持续性仍需观察糖价见底信号与番茄业务复苏节奏。(本文首发证券之星,作者|吴凡)


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96