特朗普称美股遭遇史上最惨烈交易日之一,资产配置应该如何转向?



 收藏
 举报
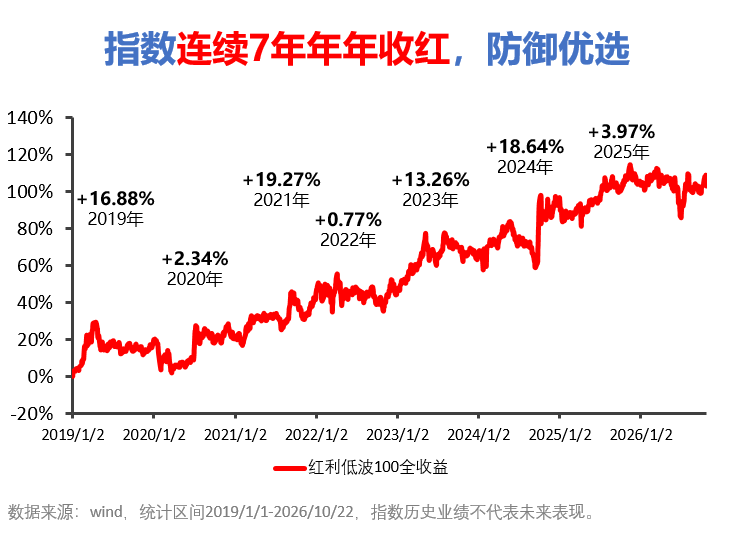
昨日,美国三大指数巨幅下跌,标普500跌幅达4.36%,纳斯达克100跌幅达6.36%,直接加快了全球权益资产的重新定价。在政治博弈、宏观流动性压力与产业周期博弈的背景下,高估值成长资产对市场变动的敏感度极高,此时,资产配置应该如何转向?
映射到A股来看,近期,机构资金主动向高股息、红利类近现金流资产迁移,以寻求更大的“确定性”。基于股息贴现模型(DDM——通过预测未来股息折现来评估股票内在价值的方法),当美债利率持续高企时,具备稳定现金流与可持续分红能力的资产能够有效降低组合对估值扩张的依赖。红利低波ETF(159549.SZ)在此宏观环境下,作为映射防御逻辑的资产配置工具,通过聚焦高股息资产以应对跨市场风险外溢。具体来看:
一、以稳定股东回报抵御利率上行压力
(1)美债利率上行与外部流动性收紧直接抬升了全球权益资产的定价基准,使得科技成长板块显著承压,资源、红利等防御方向相对占优。中信证券(2026-10-30)分析指出,当下美股科技偏弱的市场情绪更多是市场流动性压力、中期选举政策不确定性等系列宏观因素主导的结果,导致市场风险偏好的阶段性明显下行。而红利低波100指数,其行业配置主要包括银行(20.32%)、医药生物(14.68%)、交通运输(12.87%),这些盈利与现金流稳定的行业能够承担组合底仓功能。
(2)在美国加息周期中,红利资产通过持续股东回报降低组合对估值扩张的依赖。华创证券(2026-10-29)研报显示,加息周期下的权益配置应构建红利盾、价值底、成长矛的三角策略,其中红利盾以稳定股东回报抵御利率上行。截至26Q2末,财产险及人身险公司配置股票和证券投资基金合计6.39万亿元,占资金运用余额的16.23%,现金流充裕、分红稳定且盈利能见度较高的优质央国企有望持续吸引保险资金增配。
二、科技股狂跌,避险情绪上升,底仓配置价值凸显
(1)谷歌三季度财报显著低于预期:10月28日,谷歌母公司Alphabet发布三季度财报:每股收益2.12美元,显著低于市场预期的3.02美元,营收尽管同比增长25%,同样不及预期。更令市场担忧的是现金流:当季资本开支约514亿美元、同比翻倍,自由现金流转为负91亿美元,而上年同期为正245亿美元,这已是其连续第二个季度自由现金流为负。公司同时维持全年1950亿—2050亿美元的资本开支指引,并明确2027年投入还将继续显著增加。财报公布后,其股价盘后一度下跌约10%。在此背景下,市场对AI发展的质疑便难以平息,“AI泡沫”之忧随之加剧。对于A股而言,海外AI叙事一旦动摇,可能传导至A股科技资产,导致短期波动明显加剧。
(2)受潜在美国AI资本开支压缩的影响,市场避险情绪显著上升。因中期选举结束,民主党大获全胜,其政治主张之一便是推动缩减AI资本开支。首此影响,美股再度狂跌,而此时,持有红利低波资产成为较优的应对策略。德邦证券(2026-10-13)分析指出,近期市场整体波动率有所放大,红利板块不管是从组合角度还是市场风格角度考虑仍具有一定的布局价值。
(3)此外,从申购情况来看,根据国信证券(2026-10-18)研报显示,近期,多只红利主题基金密集限购反映出近期相关产品申购需求有所增加,基金管理人通过控制资金流入规模降低短期申购对组合运作的影响。红利资产包括银行、石油石化、交通运输等板块,在市场尚未形成确定性主线趋势、行业轮动加快的环境中,可有效的稳定组合净值。
红利低波100指数通过聚焦持续分红能力与低波动特征,将资产锚定在银行、能源、医药等具备稳定股东回报的基础设施领域。在美债收益率高企与全球宏观叙事扰动的背景下,红利低波ETF(159549.SZ)作为标准化资产配置工具,为市场提供了应对风格漂移的底层资产配置解决方案,有望在利率高企和民主党政策不确定性加剧的市场环境下,为组合增添更大的“确定性”因素。
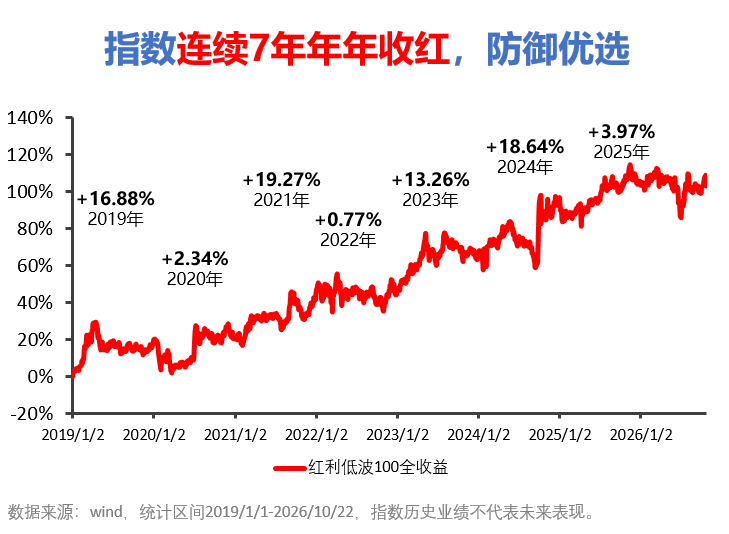
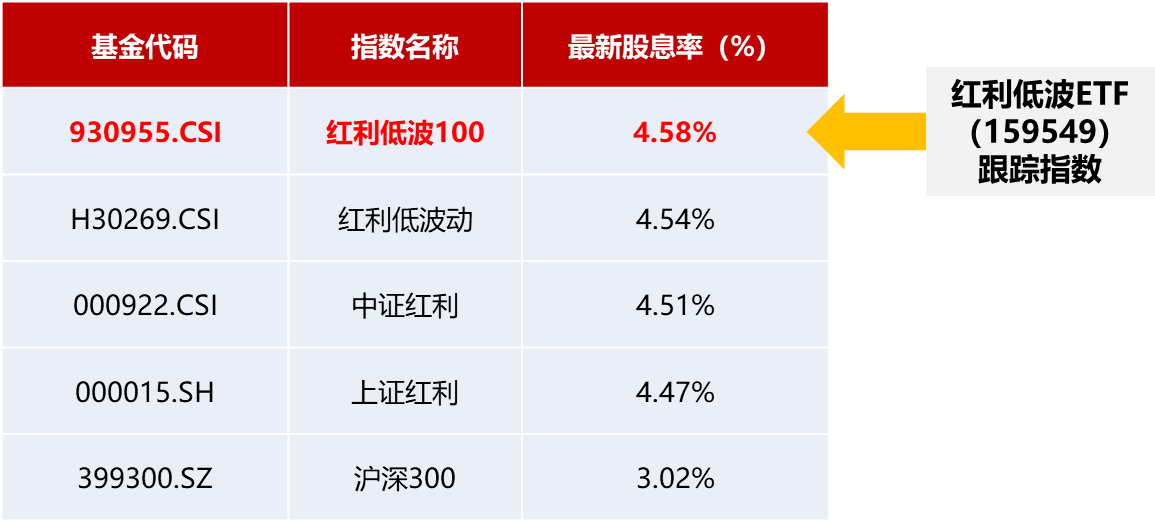
数据来源:wind;截止日期:2026/11/3
风险提示:成份股仅为客观展示,不代表个股推荐。本文观点不构成任何投资建议,市场有风险,投资需谨慎,指数基金存在跟踪误差,请投资人独立判断和决策。数据来源:wind;截至日期:11/5。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96