


 收藏
 举报
果蔬智能机器人市场持续升温:2032年全球销售额预计突破1亿美元
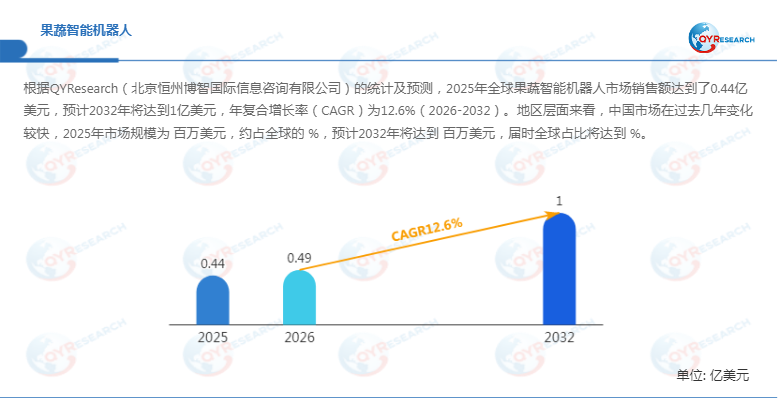
全球果蔬智能机器人市场正进入技术迭代与商业化应用加速并行的发展阶段。 面对农业劳动力成本上升、季节性用工短缺以及传统人工采收效率有限等问题,融合人工智能、机器视觉和多传感器融合技术的果蔬智能机器人,正在成为智慧农业和农业自动化的重要发展方向。根据QYResearch的统计及预测,2025年全球果蔬智能机器人市场销售额达到0.44亿美元,预计2032年将增长至1亿美元,2026—2032年年复合增长率(CAGR)为12.6%。这一增速反映出市场正从早期技术验证逐步向商业化部署过渡,智能采摘、品质检测、病虫害识别及精准农业作业等应用有望成为推动行业增长的重要力量。
与传统农业机械主要依赖预设程序和固定作业路径不同,果蔬智能机器人通过集成人工智能(AI)、机器学习(ML)、深度学习(DL)以及摄像头、激光雷达和力传感器等设备,实现对农业环境的动态感知、目标识别和自主决策。其应用范围已从单一果实采摘延伸至品质评估、植物修剪、精准农药喷洒、农产品分拣及生长环境优化等环节。随着机器视觉识别精度、机械臂控制能力和复杂环境适应性的提升,农业机器人、智能采摘和机器视觉正在形成相互协同的技术体系,为农业生产效率提升及农产品质量标准化提供新的解决方案。
市场增长动力:农业劳动力短缺与智慧农业转型形成双重支撑
首先,农业劳动力结构变化推动智能采摘设备需求增长。果蔬采摘具有劳动密集、季节性强和作业标准不统一等特点,尤其是草莓、苹果、番茄及其他经济作物,对采摘时机和操作精度具有较高要求。传统人工采摘容易受到劳动力供给、天气及作业时间限制。果蔬智能机器人能够在一定程度上实现连续化、标准化作业,帮助种植企业降低对季节性人工的依赖,并改善采收效率。
其次,规模化种植推动农业生产自动化升级。大型果园、温室及现代化农业基地通常具有相对规范的种植布局,为机器人导航、路径规划和自动采摘创造了较好的应用条件。随着农业经营主体更加重视单位面积产出、采收效率及运营成本,具备自主导航、成熟度识别和多任务执行能力的农业机器人将获得更多应用机会。
此外,农产品品质管理要求提升,进一步拓展智能机器人的应用边界。消费者及下游食品加工企业对果蔬外观、成熟度、尺寸和品质一致性的要求不断提高。通过机器视觉和深度学习算法,机器人能够识别果实颜色、形状及表面缺陷,并结合力传感器控制抓取力度,降低采摘过程中的机械损伤。由此,果蔬智能机器人逐渐从单纯替代人工的设备,转变为连接种植、采收和分选环节的智能化生产工具。
产品结构与应用场景:单臂机器人和商用市场具有发展潜力
从产品类型来看,果蔬智能机器人主要分为多臂机器人和单臂机器人两类。两种产品在结构复杂度、作业效率、设备成本及应用场景方面存在差异。
首先,单臂机器人具有结构相对简单、部署灵活等特点。 单臂机器人通常由移动平台、视觉识别系统、机械臂、末端执行器及控制系统组成,能够完成目标识别、定位、抓取和采摘等操作。对于种植空间相对有限、作物排列较为规范的温室及中小型果园,单臂机器人具有一定的部署优势。随着视觉算法和末端执行器不断优化,其在标准化采摘场景中的应用空间有望进一步扩大。
其次,多臂机器人更适合追求高效率的规模化作业。 多臂系统能够通过多个执行单元协同工作,同时处理不同位置的成熟果实,减少单一机械臂频繁移动产生的时间损耗。但其控制系统、机械结构和任务调度算法更加复杂,需要解决多机械臂空间干涉、抓取顺序优化及动态路径规划等问题。因此,多臂机器人更适合具备一定规模、种植环境相对标准化且自动化投入能力较强的农业经营主体。
从应用类型来看,市场主要包括商用和科研两大领域。商用市场主要面向果园、温室、农业合作社及大型种植企业,关注设备的实际采摘效率、运行稳定性、投资回报周期和维护成本;科研市场则主要集中在农业高校、科研机构及机器人技术研发企业,重点研究复杂环境感知、智能决策、机械臂运动控制和多机器人协同等技术。随着产品成熟度提升,科研成果向商业场景转化有望成为行业增长的重要推动力。
近期实际应用案例也反映出技术商业化正在取得进展。 2026年6月,日本Tokuiten公司的樱桃番茄采摘机器人结束试点阶段,进入商业化农场日常运营。该设备通过摄像头和AI识别成熟果实,采用吸附式采摘机构,在2026年4月实现单台设备单日采摘31公斤樱桃番茄,并已将采收产品纳入正常商业销售渠道。企业还计划在2027年建设的1公顷温室中部署6台采摘机器人,进一步探索多机器人协同作业。
这一案例表明,果蔬智能机器人正在从实验室性能验证向真实农业生产环境中的连续运行转变。不过,单台设备的采摘能力并不直接等同于整体农场的人工替代比例,商业化仍需综合考虑作物品种、种植密度、采收频次及设备利用率。
技术创新方向:机器视觉与多传感器融合推动采摘精度提升
果蔬智能机器人的核心竞争力不仅体现在机械臂运动速度,更取决于感知、决策和执行三个环节的系统协同。
首先,机器视觉和深度学习是实现自主采摘的关键。机器人需要在自然光照、果叶遮挡、果实重叠及背景变化等复杂环境中准确识别成熟果实,并判断其空间位置。传统视觉算法在环境变化较大时容易出现识别偏差,而深度学习能够通过大量图像数据训练,提高不同果实品种及生长阶段下的识别能力。
其次,多传感器融合有助于提高作业可靠性。摄像头主要负责视觉识别,激光雷达可用于环境建模与障碍物检测,力传感器则能够感知机械臂与果实接触时的作用力。通过融合不同类型的传感数据,机器人能够更加准确地调整抓取姿态和施力大小,减少果实表皮损伤及采摘失败。
此外,柔性末端执行器和多机器人协同将成为重要技术突破方向。不同果蔬在尺寸、形状、成熟度和表皮硬度方面存在差异,刚性夹爪难以适应所有采摘对象。柔性夹持、负压吸附及切割式采摘机构能够针对不同作物形成差异化解决方案。同时,多机器人系统通过任务分配、路径规划和实时通信,可以提高规模化农业生产中的设备利用率。
2026年6月发表的一项番茄串采摘机器人研究显示,其采摘系统的切割成功率达到93.33%,在非结构化环境中的整体采摘成功率为70.77%,平均每串番茄采摘时间为12.23秒。这说明当前技术已经能够实现较高水平的目标识别与执行控制,但复杂环境下的综合采摘成功率仍有提升空间。
全球竞争格局:国际专业厂商与中国本土企业共同参与
从全球产业格局来看,北美和欧洲是果蔬智能机器人的重要生产地区,拥有较为活跃的农业机器人研发企业及技术创新体系。全球主要厂商包括Advanced Farm Technologies、Dogtooth Technologies、Tevel Aerobotics Technologies、Tortuga AgTech、Octinion和Metomotion等。
中国市场参与企业包括上海一坤电气工程有限公司、苏州博田自动化技术有限公司及杭州乔戈里科技有限公司等。随着国内智慧农业建设、设施农业发展和农业机械化水平提升,本土企业有望在温室采摘、果蔬分选及农业自动化设备领域获得更多发展机会。
从竞争维度来看,行业主要呈现以下特点:
一是技术研发能力决定产品差异化。 机器视觉识别精度、机械臂运动控制、末端执行器设计及环境适应性,是影响产品性能的关键因素。
二是场景适配能力影响商业落地。 不同地区的果园种植模式、温室结构及作物品种差异较大,厂商需要根据实际生产条件调整设备结构和算法。
三是商业运营模式逐步多元化。 除传统设备销售外,租赁服务、机器人即服务(RaaS)及按作业量收费等模式,有助于降低农业经营主体的初始采购门槛。
需要指出的是,原始统计资料并未披露2025年全球第一梯队厂商的具体名单及市场份额,因此目前无法对企业梯队和集中度作出准确量化判断。
行业发展挑战:复杂农业环境与商业化成本仍需突破
尽管市场增长前景较好,但果蔬智能机器人距离大规模普及仍面临多方面挑战。
首先,非结构化环境增加了技术实现难度。 与工业生产线相比,果园和露天农田存在光照变化、地面起伏、枝叶遮挡及果实分布不规则等问题。机器人需要持续调整识别模型和运动路径,才能适应不同作物及生长环境。尤其是果实重叠、成熟度相近及枝叶遮挡等情况,容易造成识别误差和采摘失败。
其次,采摘效率与果实损伤控制难以兼顾。 果蔬属于易损农产品,机械臂在抓取、旋转和分离过程中需要精确控制作用力。抓取力度过大可能造成果实挤压损伤,力度不足则可能导致采摘失败。如何在保证采摘速度的同时实现低损伤率,是影响设备商业竞争力的重要因素。
此外,设备投资回报周期仍需优化。 果蔬智能机器人涉及视觉系统、机械臂、传感器及专用控制软件,前期研发和制造成本相对较高。对于种植面积有限、作物品种多样化的农业经营主体而言,设备利用率和投资回报周期是采购决策的重要考量。因此,降低制造成本、提高设备通用性及完善售后服务体系,将成为厂商扩大市场渗透率的关键。
国际贸易环境:关税变化与供应链区域化值得关注
2025年以来,美国关税政策调整为全球贸易环境带来一定不确定性。对于果蔬智能机器人产业而言,相关影响主要通过核心零部件采购、电子元器件进口、机械结构材料成本及跨境设备销售等渠道传导。
一方面,机器人所使用的伺服电机、控制器、视觉传感器、激光雷达及精密传动部件具有较强的供应链关联性,国际贸易成本变化可能影响设备制造成本。另一方面,农业机器人企业需要在目标市场建立销售、安装和维护网络,关税及贸易规则变化可能增加跨境经营复杂度。
未来,企业可能更加重视核心零部件供应多元化、本地化生产及区域服务网络建设。对于中国厂商而言,提高关键传感器、控制系统及专用执行机构的自主研发能力,将有助于增强供应链韧性和国际市场竞争力。
未来市场展望:农业机器人商业化进程有望持续加快
综合来看,2026—2032年全球果蔬智能机器人市场预计将保持较快增长,销售额有望从2025年的0.44亿美元提升至2032年的1亿美元,年复合增长率达到12.6%。相较于传统农业机械设备,该市场具有技术集成度高、应用场景持续拓展及自动化升级空间较大的特点。
未来行业发展将呈现三个趋势:首先,单臂与多臂机器人将根据不同种植场景形成差异化产品体系;其次,人工智能、机器视觉及多传感器融合将进一步提高机器人在复杂农业环境中的自主作业能力;此外,商业化服务模式和农业生产数字化建设将推动设备从单机应用向多设备协同作业发展。
从细分市场来看,温室果蔬种植由于环境相对可控、作物排列较为规范,预计将继续成为智能采摘技术优先落地的场景;露天果园则需要重点突破复杂光照、地形适应及果实遮挡等技术难题。两类场景在技术路线和投资回报方面存在差异,厂商需要根据目标客户的种植规模和生产模式制定产品策略。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96