芯片板块又行了?| 选基小助手



 收藏
 举报
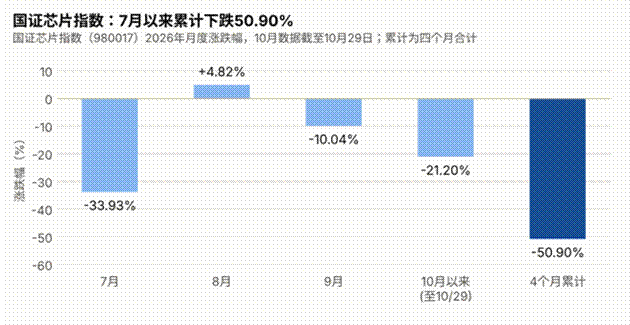
自6月30日高点以来,国证芯片指数的最大回撤一度接近55%;如下图所示,仅以7月至10月29日计,指数累计下跌50.90%。
图1:国证芯片指数月度涨跌幅
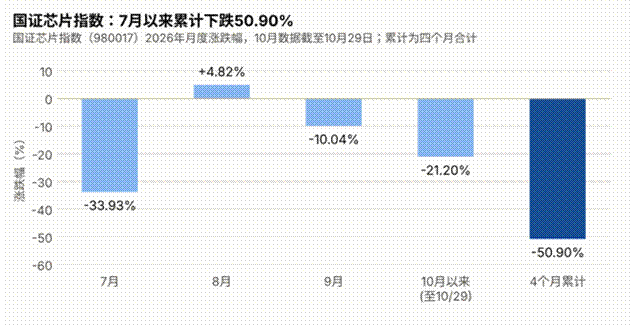
来源:国证指数(国证芯片指数980017)行情数据,10月数据截至2026年10月29日
“AI泡沫破裂”一度甚嚣尘上。该论调的担忧主要来自两点:海外巨头资本开支高企,自由现金流转负;国内高位拥挤的交易被动去杠杆。
本文的观点是:从刚披露的云厂商三季报看,AI需求端并未出现逆转,这轮下跌更接近“拥挤筹码出清”叠加“对负自由现金流的误读”。需要强调的是,“错杀”是野村证券等卖方机构的判断,并非定论;底部是否出现,仍须后续数据验证。
01、市场热点驱动与情绪剖析
(1)筹码出清:杠杆资金退出,资金转向防御
经过前期大幅上涨,半导体与算力硬件板块交易高度拥挤。十月全球AI产业链普遍调整,叠加资金负反馈强化,杠杆资金与高位获利盘集中撤离,流动性压力明显加剧,资金转向低波、金融、消费等防御方向。这是一轮以仓位和情绪为主导的调整,而不是某个产业环节基本面的突然恶化。
(2)FCF焦虑:把利润与现金流混为一谈
市场的第二个焦虑是自由现金流(FCF)。亚马逊官方财报显示,截至三季度末的过去十二个月,公司自由现金流为负423.57亿美元;Alphabet三季度自由现金流为负90.65亿美元,财报后股价盘后一度下跌约10%,说明市场对此确有分歧。野村的看法是,这是资本支出在当年一次性体现为现金流出,而折旧与收入要在资产投用后的5至20年间陆续确认所形成的“J曲线”时间差,不等于不赚钱。
这一解释有数据支持:亚马逊三季度AWS收入459.84亿美元,同比增长39%,营业利润177.73亿美元,营业利润率38.7%,高于去年同期的34.6%;Google Cloud收入307.09亿美元,营业利润111.21亿美元,营业利润率36.2%,去年同期为23.7%(图3)。但也应看到,这只是云业务分部口径,Alphabet整体的现金流压力和回报周期,仍需要时间检验。
(3)瓶颈在供给,而不在需求
三大云厂商三季度收入增速全面加速(图2):Google Cloud同比增长103%,微软Azure增长48%,AWS增长39%。据野村报告引用的数据,Google Cloud积压订单约5608亿美元,AWS约4960亿美元,微软商业剩余履约义务约6770亿美元、同比增长73%;微软还披露,三季度资本开支因第三方产能延迟而低于计划。亚马逊管理层亦表示,对AWS算力的需求依旧“异常强劲”。订单与供给的错配,说明增长受限于产能,而不是需求疲软。
图2:三大云厂商三季度收入同比增速
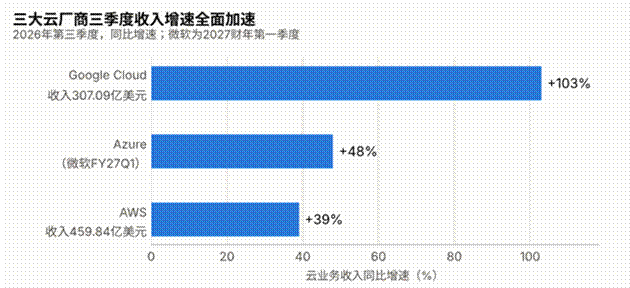
数据来源:Alphabet、Amazon 2026年第三季度财报;微软2027财年第一季度财报(Azure增速)
02、行业深层拆解:产业链各环节的位置
上游(设备、材料、存储):云厂商的资本开支最终转化为设备、材料和存储的订单。野村估计,即便出现严重供过于求,存储芯片厂商仍有约50%至70%的出货量通过长期协议锁定,并享有保底利润率。需要注意,这是卖方估算,且A股市场已在交易“存储涨价斜率见顶”,长协保护的是下限,不等于价格不会回落。
中游(算力芯片、GPU设计与代工):算力芯片与先进制程代工直接受益于云厂商的算力扩张。训练后的强化学习、推理模型和AI代理,对算力的消耗远超训练阶段,推理已占AWS AI收入的一半以上,并且比重仍在上升。国产算力芯片的订单能见度,则取决于国内云厂商的资本开支节奏与国产化进程。
下游(云厂商与数据中心):云厂商的护城河在于客户数据与工作流的深度绑定,迁移成本高,这也是它们难以放缓投资的原因。在融资上,巨头可通过合资加运营租赁、SPV债券、未来现金流证券化等工具缓解现金流压力,而不必削减投资。野村判断,冻结资本支出的概率极低。
图3:AWS与Google Cloud营业利润率对比
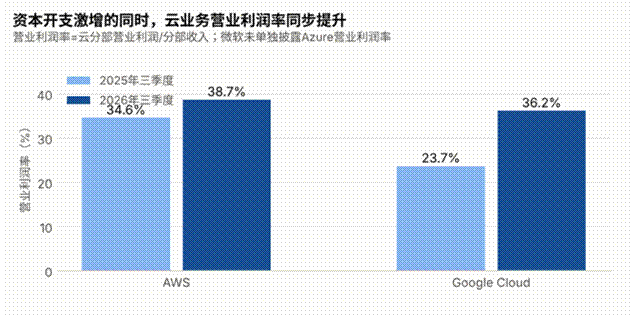
数据来源:Amazon、Alphabet 2026年第三季度财报(Amazon IR、Alphabet 8-K),营业利润率按分部营业利润除以分部收入计算
相反的风险也需要正视:如果算力出现过剩,每吉瓦收入低于预期,设备与芯片需求将受到冲击。野村认为,短期出现这一情形的概率较低,但这是需要持续跟踪的变量。
写在最后:
10月以来的市场调整已较为充分,前期拥挤筹码与杠杆资金得到一定释放,叠加中长期资金介入力度有望增强,市场具备阶段性企稳的基础。后续可重点跟踪三项指标:一是云业务增速是否放缓;二是GPU租赁价格走势;三是云厂商积压订单的增长率。只要三项指标保持稳定,“AI需求逆转”的逻辑就难以成立;若出现拐点,则需要重新评估。策略上,不宜追跌,可在左侧分批布局具备长协保护、技术壁垒较高的半导体龙头、存储芯片和国产算力产业链,并控制仓位。
来源:华夏ETF
风险提示:市场有风险,投资需谨慎。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96