A股收评:创业板指跌3.96%!算力硬件集体回调,农业股逆势走高


 收藏
 举报
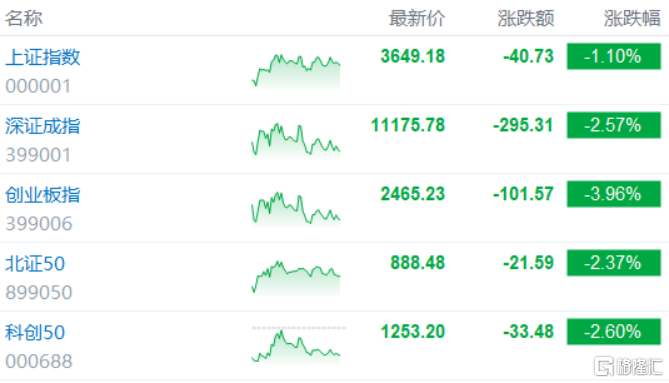
11月6日,A股主要指数集体下跌,截至收盘,沪指跌1.10%报3649.18点,深证成指跌2.57%,创业板指跌3.96%,北证50跌2.37%,科创50指数跌2.6%。全市场成交额16716亿元,较上日缩量4635亿元,全市场超4700只个股下跌。
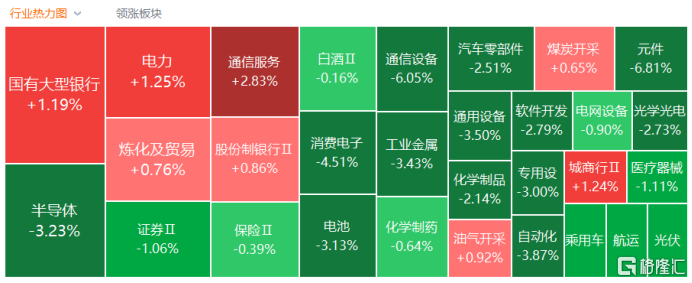
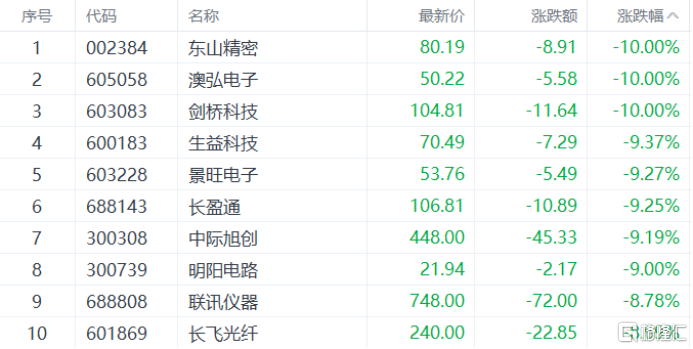
盘面上,农业股逆势上涨,新赛股份、万向德农涨停;“东方”系多股涨停,大东方、日出东方、东方新能先后封板,东方海洋走出13天8板;银行股集体上涨,沪农商行涨超4%,建设银行、苏州银行涨超2%。另一方面,算力硬件板块集体回调,CPO、PCB概念、存储概念方向跌幅居前,东山精密、剑桥科技跌停,中际旭创跌超9%,新易盛跌超7%,天孚通信跌超5%;CRO概念震荡走低,近岸蛋白跌超13%,康龙化成、成都先导跌超8%。
具体来看:
CPO、PCB、存储芯片等算力硬件板块集体回调,东山精密、剑桥科技跌停,中际旭创跌超9%,新易盛跌超7%,天孚通信跌超5%。
消息面上,当地时间11月4日,美国众议员亚萨明.安萨里表示,民主党在第一天的议程顶部需要暂停先进人工智能的发展,监管失控行业,并禁止人工超级智能。据悉,在11月3日举行的地方投票中,44项涉及暂停数据中心建设的措施有43项获得通过。
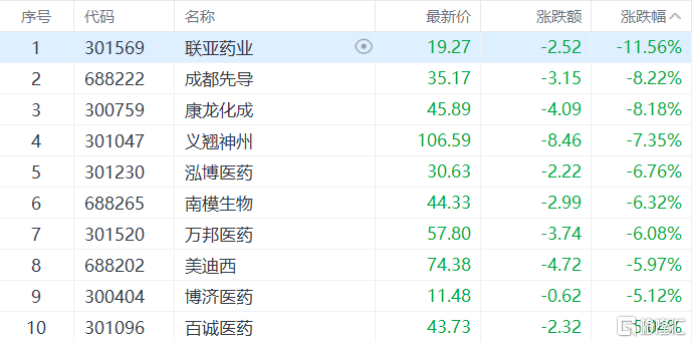
CRO板块重挫,近岸蛋白跌超13%,康龙化成、成都先导跌超8%。
摩根大通发表研究报告指,中国合同研发生产组织正进入新发展阶段,下一阶段增长将更取决于供应商能否把客户推进中的管线转化为可持续的商业化生产。该行扩大中国CDMO股票覆盖范围,首次给予康龙化成、凯莱英“增持”评级。
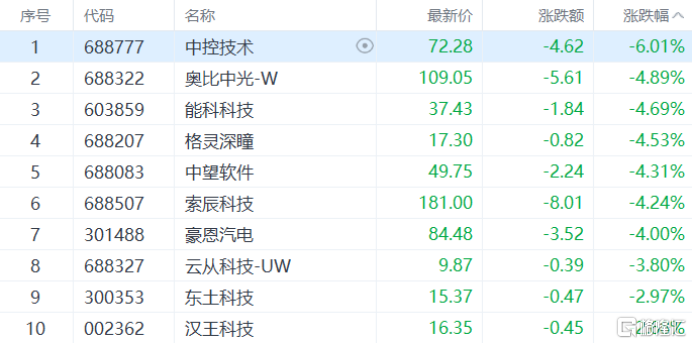
物理AI板块下跌,中控技术跌超6%,奥比中光、能科科技等多股跟跌。
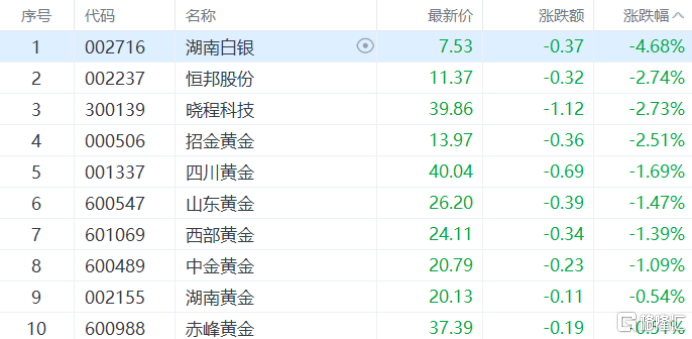
贵金属板块弱势,湖南白银跌超4%。
消息面上,世界银行最新报告显示,黄金和白银价格预计将在2027年前后继续维持历史高位,但投资者不应期待2026年那种爆发式上涨和剧烈波动重演。该行预计,黄金今年均价将达到4600美元/盎司,较2025年上涨33.6%;随后在2027年回落7.6%至4250美元/盎司,2028年再下降5.9%至4000美元/盎司。
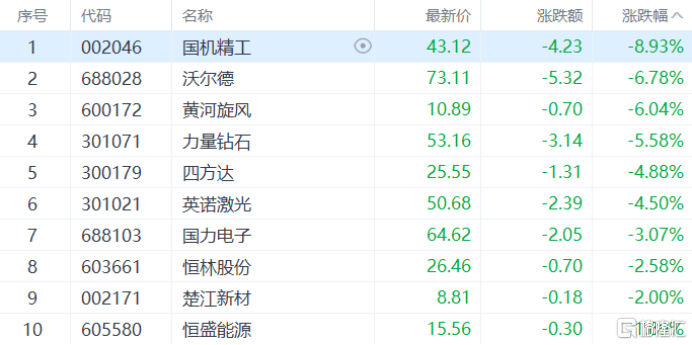
培育钻石板块走弱,国机精工跌超8%,沃尔德、黄河旋风跌超6%。
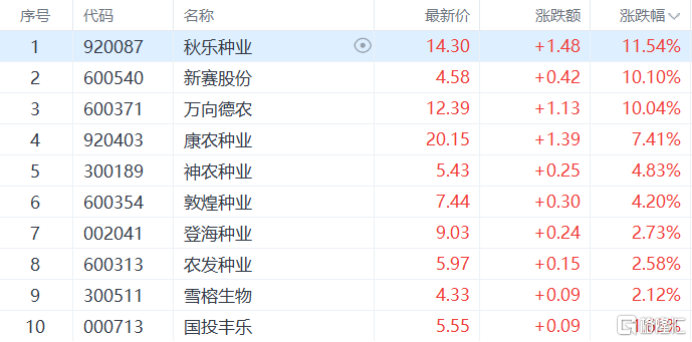
种植业板块强势,新赛股份、万向德农涨停。
消息面上,中国气象局判断,夏秋季形成强到超强厄尔尼诺、秋冬季达峰,世界气象组织确认持续至2027年2月。
展望后市,长江证券认为,短期价格情绪或已触及历史极致区域,量能也逐步接近底部区域,存在超跌反弹的基础,但杠杆资金、机构筹码、行业拥挤度等指标显示需等待更长时间进行出清,需耐心等待反转信号。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96