美国10月非农就业人数料将反弹,薪资降温缓解通胀焦虑



 收藏
 举报
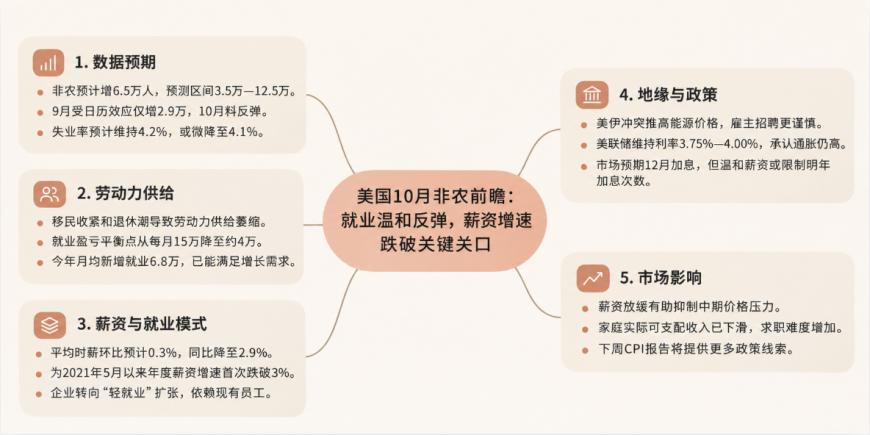
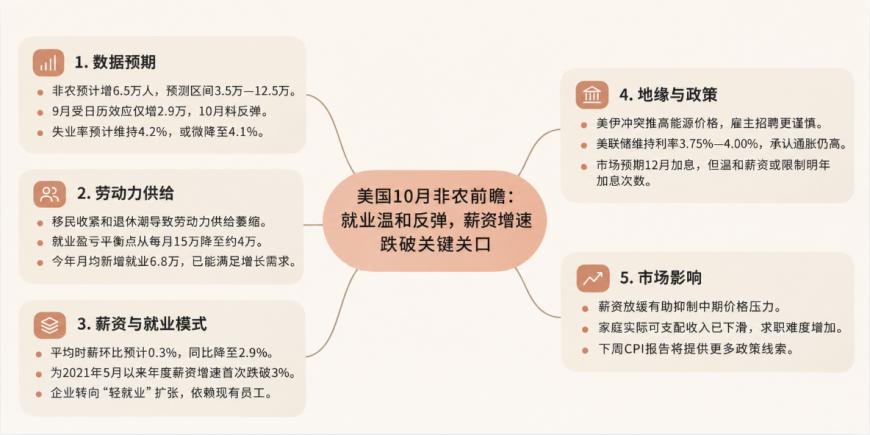
美国劳工部将于北京时间周五晚9点30分公布备受瞩目的10月非农就业报告。市场普遍预测,上月非农就业人数预计将增加6.5万人。
该数据的预测区间介于3.5万人至12.5万人之间。由于9月份劳工节假期较晚引发日历效应,当月新增就业被限制在2.9万人,10月数据料将呈现反弹态势。
不过也有部分经济学家提醒,政府用于剔除季节性波动的因素对10月较为不利。这意味着本月非农数据同样存在不及预期的风险。
在失业率方面,10月数据大概率维持在4.2%不变。市场预测该核心指标也有较高几率微降至4.1%。
处于历史低位的裁员率和近期职位空缺的激增,一度引发了市场对劳动力市场趋紧的预期。但经济学家和美联储官员始终坚持认为,劳动力市场并未构成通胀风险。
针对近期较低的失业率水平,部分经济学家将其归因于劳动力供给的实质性萎缩。严厉的移民政策和持续的退休潮,是推动这一现象的核心驱动力。
维持美国经济扩张所需的就业创造盈亏平衡点已大幅下移。在2024年,这一基准门槛约为每月15万人,如今已骤降至4万人。
今年以来,美国月均新增就业人数稳定在6.8万人。这一水平已完全能够满足适龄劳动人口规模缩小背景下的经济增长需求。
薪资增速跌破关键关口,企业转向“轻就业”扩张
相较于就业绝对人数,薪资增速的放缓更为市场所瞩目。经济学家普遍预计,10月平均时薪环比将上涨0.3%,略高于9月0.1%的微幅增长;薪资同比增速预计将从9月的3.0%回落至2.9%。
这将是自2021年5月以来,美国年度薪资增速首次跌破3%的关口。荷兰国际集团首席国际经济学家James Knightley强调:“我们目前的就业市场并未以任何有意义的方式推动薪资增长。这确实应该有助于抑制中期的价格压力,因为美国企业最大的成本投入就是劳动力。”
疲软的薪资数据应该能让美联储相信中期通胀将继续向目标回落。但这同时也凸显出美国家庭收入正面临进一步侵蚀。
在通胀和税收的双重挤压下,美国家庭9月份的实际可支配收入已经出现下滑。青年群体、应届大学毕业生及部分失业人员寻找工作的难度正在显著增加。
当前美国的就业增长也明显滞后于整体经济扩张步伐。在强劲的消费者支出和企业大规模投资人工智能的推动下,第三季度国内生产总值年化增长率高达3.4%。
地缘冲突推高能源成本,通胀前景左右货币政策
经济学家分析认为,在新冠疫情后企业普遍存在过度招聘现象。如今随着人工智能技术加速融入业务流程,许多企业对未来的实际人员配置需求感到不确定。
除了技术变革,地缘政治局势也加剧了企业的观望情绪。已持续九个月的美以与伊朗冲突推高了能源价格,使得雇主在增加招聘时更加犹豫。
有限的职业选择增加了跳槽难度,客观上遏制了薪资的过快上涨。民众对经济现状的失望情绪以及对中东冲突的愤怒,已经对美国政局产生实质性影响。
在本周的中期选举中,民主党表现强劲。这一大选结果直接导致特朗普所在的共和党失去了对国会的控制权。
针对当前的职场生态,EY-Parthenon首席经济学家Gregory Daco指出,随着投资向科技领域倾斜,企业越来越倾向于依赖现有员工来满足稳健的需求。
他强调:“对于在职员工而言,工作安全性依然很高;但对于求职者和跳槽者来说,机会已经变得更加有限。”经济正广泛地转向一种“轻就业”的扩张模式,这在更坚挺的工作时长中得到了体现。
展望未来,经济学家预计第四季度及2027年,美国消费者支出和整体经济增速将有所放缓。
上周,美联储将基准隔夜利率维持在3.75%至4.00%的区间不变。美联储在声明中承认通胀“依然高企”。市场预期该央行将在12月继续加息,但也有观点认为温和的薪资压力可能会限制明年的加息次数。
下周二即将发布的10月CPI报告将为美联储2027年初的货币政策路径提供更多线索。
桑坦德银行旗下Santander US Capital Markets首席美国经济学家Stephen Stanley对当前的政策环境保持乐观。他总结道:
“劳动力市场既不太热,也不太冷。因此,在劳动力状况方面,美联储没有什么可担心的。”
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96