美股存储股盘前强势反弹:闪迪上涨12%、美光涨逾9%,但AI抛售阴霾尚未消散



 收藏
 举报

TradingKey - 经历前一交易日的猛烈抛售后,美股存储板块于11月6日盘前迎来集体反弹。闪迪(SNDK)涨幅接近12%,美光科技(MU)上涨逾9%,西部数据(WDC)和慧荣科技(SIMO)均涨超8%,希捷科技(STX)涨幅超过7%,SK海力士(SKHY)也反弹近6%。资金重新回流AI硬件产业链,带动芯片、半导体设备及光通信股票同步走强。
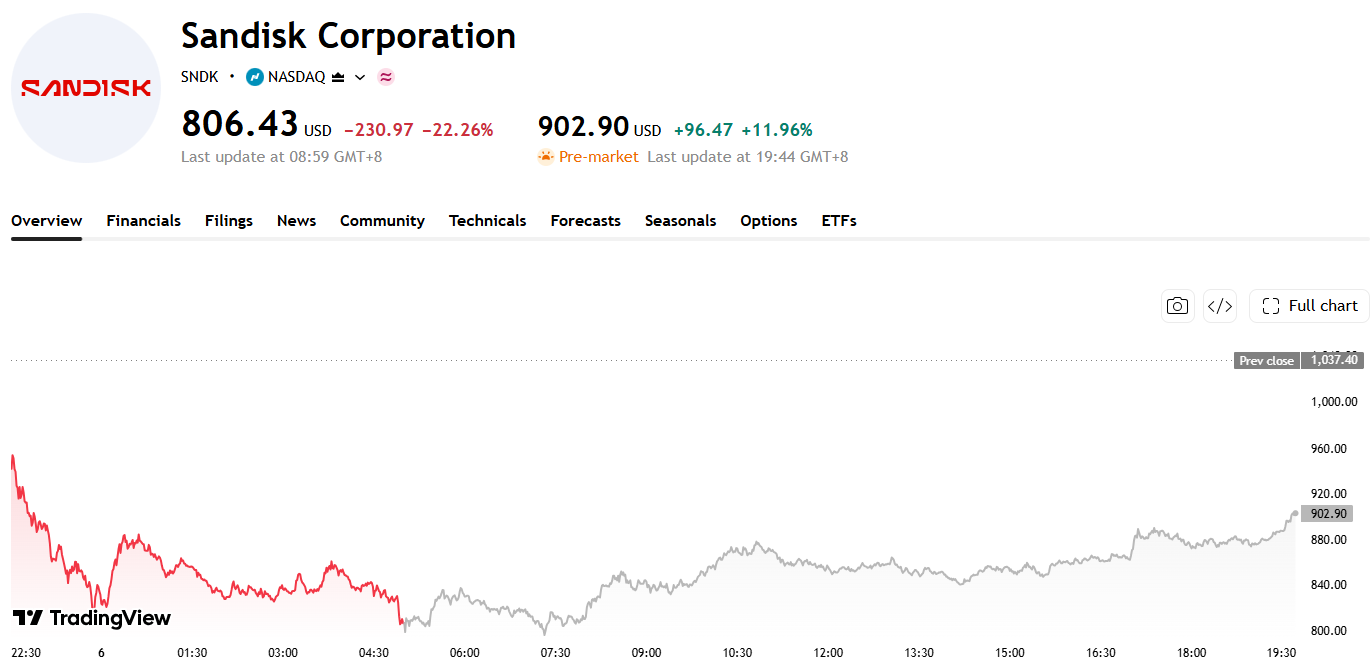
来源:TradingView
此次上涨更多是连续重挫后的技术性修复。前一交易日,市场对AI基础设施支出能否持续、数据中心建设是否面临更严格限制以及企业能否兑现投资回报的担忧集中释放,费城半导体指数暴跌约12.25%。闪迪当日下挫22.26%,美光科技和西部数据跌幅均超过17%,希捷科技也下跌约16%,导致相关股票短期进入严重超卖状态。相比此前的跌幅,盘前反弹只能收复部分失地,尚不足以确认市场趋势已经反转。
民主党在美国中期选举中取得优势后,市场开始评估数据中心建设可能面临的政策调整。投资者担心,电价上涨、土地审批、水资源使用和能源消耗等问题,可能促使部分州限制或延缓大型数据中心项目。由于存储芯片、企业级固态硬盘和高容量硬盘是AI数据中心的重要组成部分,一旦项目建设进度放慢,上游厂商的出货增长、产品价格和盈利预期都可能受到影响。
不过,从产业基本面来看,AI训练与推理对高容量存储的长期需求并未因短期政策变化而消失。存储厂商此前公布的业绩及订单仍显示,云计算客户对企业级固态硬盘、服务器内存和高性能存储产品保持较强采购需求。
从交易层面看,开盘后的成交量和涨幅保持情况将决定本轮反弹的质量。如果闪迪、美光等股票能够在放量的情况下守住盘前大部分涨幅,并在接下来几个交易日停止创出新低,说明恐慌性抛售可能暂时告一段落。若股价高开低走甚至重新跌破前一交易日低点,则意味着此次上涨主要由空头回补推动,市场对AI资本开支、监管风险和存储周期的担忧仍未得到缓解。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96