亚普股份:有知名机构聚鸣投资参与的多家机构于11月5日调研我司


 收藏
 举报
证券之星消息,2026年11月6日亚普股份(603013)发布公告称聚鸣投资、勤辰资本、明己投资于2026年11月5日调研我司。
具体内容如下: 主要交流问题问:公司目前的主要客户情况是怎样的?答:公司的主要客户包括大众、通用、丰田等众多国际汽车厂商和一汽、长城、长安、上汽、奇瑞等诸多国内汽车厂商以及创新汽车新势力品牌。目前,公司已经获得了国内主流客户的插电式混动或增程式混动车型项目。公司近年来获得的混动车型的新项目定点较过去大幅增加。问:混动燃油系统和传统燃油系统的在单件价值方面是否有区别?答:由于混合动力车具有电驱动、油驱动及油电混合驱动等多种工况,燃油的存储、供给和蒸汽管理相比传统燃油车更为复杂。插混车型和增程车型要求燃油箱承受高压,燃油箱产品需要提高刚度并具备燃油蒸汽控制功能,因此结构、工艺等都更加复杂,单件价值也高于传统燃油系统。问:在混动燃油系统领域,除公司外的其他供应商还有哪些?答:目前在混动燃油系统领域,除公司外的供应商还有OPmobility、Kautex、TI以及部分金属油箱企业。问:公司去年海外的营收占比超过40%,请介绍一下亚普海外业务的发展情况?答:近年来,公司依托全球布局优势和品牌影响力,大力拓展海外业务和市场。目前,公司国际化发展呈现三个特点一是“起步早”2005年公司将燃油系统技术转让到海外,2008年在印度建立了第一个海外生产基地。可以说,公司是国内最早“走出去”的汽车零部件企业之一。二是“布局全”目前,公司已在全球4大洲11个国家建立了28个生产基地和7个工程技术中心。完整的布局使我们能够更好地贴近客户,为他们提供及时、高效的服务,同时也提升了我们的全球同步开发和技术支持能力。三是“后劲足”随着公司海外市场的不断拓展,海外业务占比持续提升,业绩贡献不断增大。对亚普而言,燃油系统业务在未来海外增长空间依然较大,未来亚普更有机会把新业务领域突破的技术复制转移到海外子公司,为公司转型发展提供更广阔的战略腹地。问:燃油系统海外价格和国内产品价格相比情况如何?答:公司海外产品的平均售价通常高于国内产品的平均售价。问:请介绍一下公司子公司赢双科技及其产品?答:赢双科技是一家专业研发和生产旋转变压器及特种电机产品的高新技术企业。旋转变压器是一种实现位置、速度传感功能的微特电机,是实现高性能电动化的关键核心部件之一,主要用于新能源汽车电驱动系统之中,为新能源汽车电驱动系统的核心传感器。问:赢双科技目前的业务情况如何?答:2026年上半年,赢双科技紧抓新能源汽车市场红利,营业收入实现两位数稳健增长。面对新赛道机遇,赢双科技战略性加大研发投入,虽短期影响利润释放,但整体盈利水平保持平稳。业务协同方面,公司通过设计与供应链的深度协同,优化采购及变更管理流程;协助赢双科技顺利通过某行业头部客户的潜在供应商专项审核。市场拓展方面,旋变项目打开欧洲市场获得多个项目定点,电涡流传感器业务首获某知名车企项目定点。前瞻性布局方面,赢双科技设立新业务事业部,引进行业高端人才,加码核心技术攻关,努力抢占行业先机。关节模组、力矩电机、编码器、高精度旋转变压器以及大飞机角度传感器等项目研发有序推进,部分项目成功获批上海市产业高质量发展专项资金,为培育新业绩增长点奠定坚实基础。
亚普股份(603013)主营业务:储能系统产品、热管理系统产品的研发、制造、销售和服务。
亚普股份2026年三季报显示,前三季度公司主营收入64.15亿元,同比下降3.04%;归母净利润4.37亿元,同比上升4.85%;扣非净利润4.25亿元,同比上升3.09%;其中2026年第三季度,公司单季度主营收入20.45亿元,同比下降9.97%;单季度归母净利润1.45亿元,同比上升11.33%;单季度扣非净利润1.39亿元,同比上升9.73%;负债率33.19%,投资收益488.3万元,财务费用-856.57万元,毛利率17.27%。
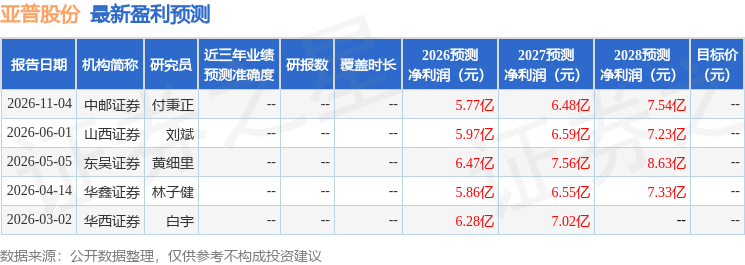
该股最近90天内共有1家机构给出评级,买入评级1家。
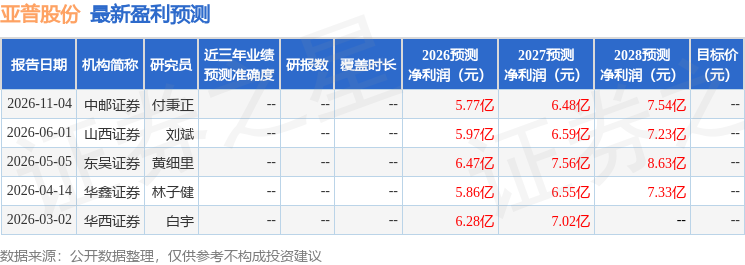
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96