储能招标大增81%,估值低位资金抢筹电池板块



 收藏
 举报
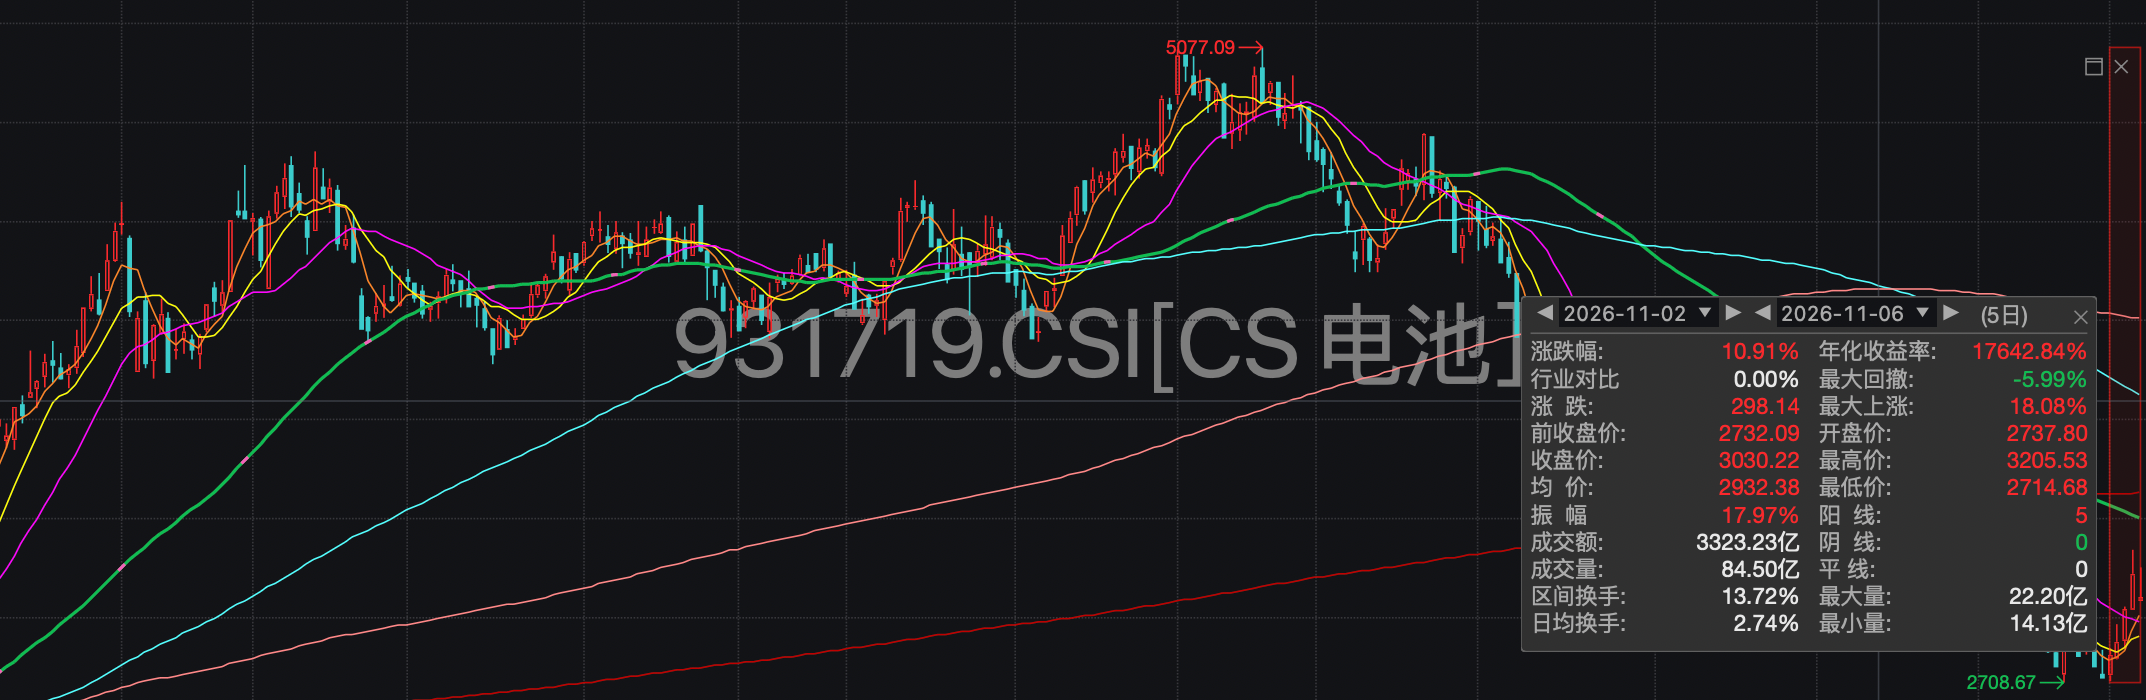
11月9日,电池板块延续上周修复趋势,电池ETF招商(561910)标的指数高开0.84%。南网科技涨超3%,天华新能、鹏辉能源跟涨。
电池ETF招商(561910)标的指数上周实现涨幅10.91%,成交同步放量。
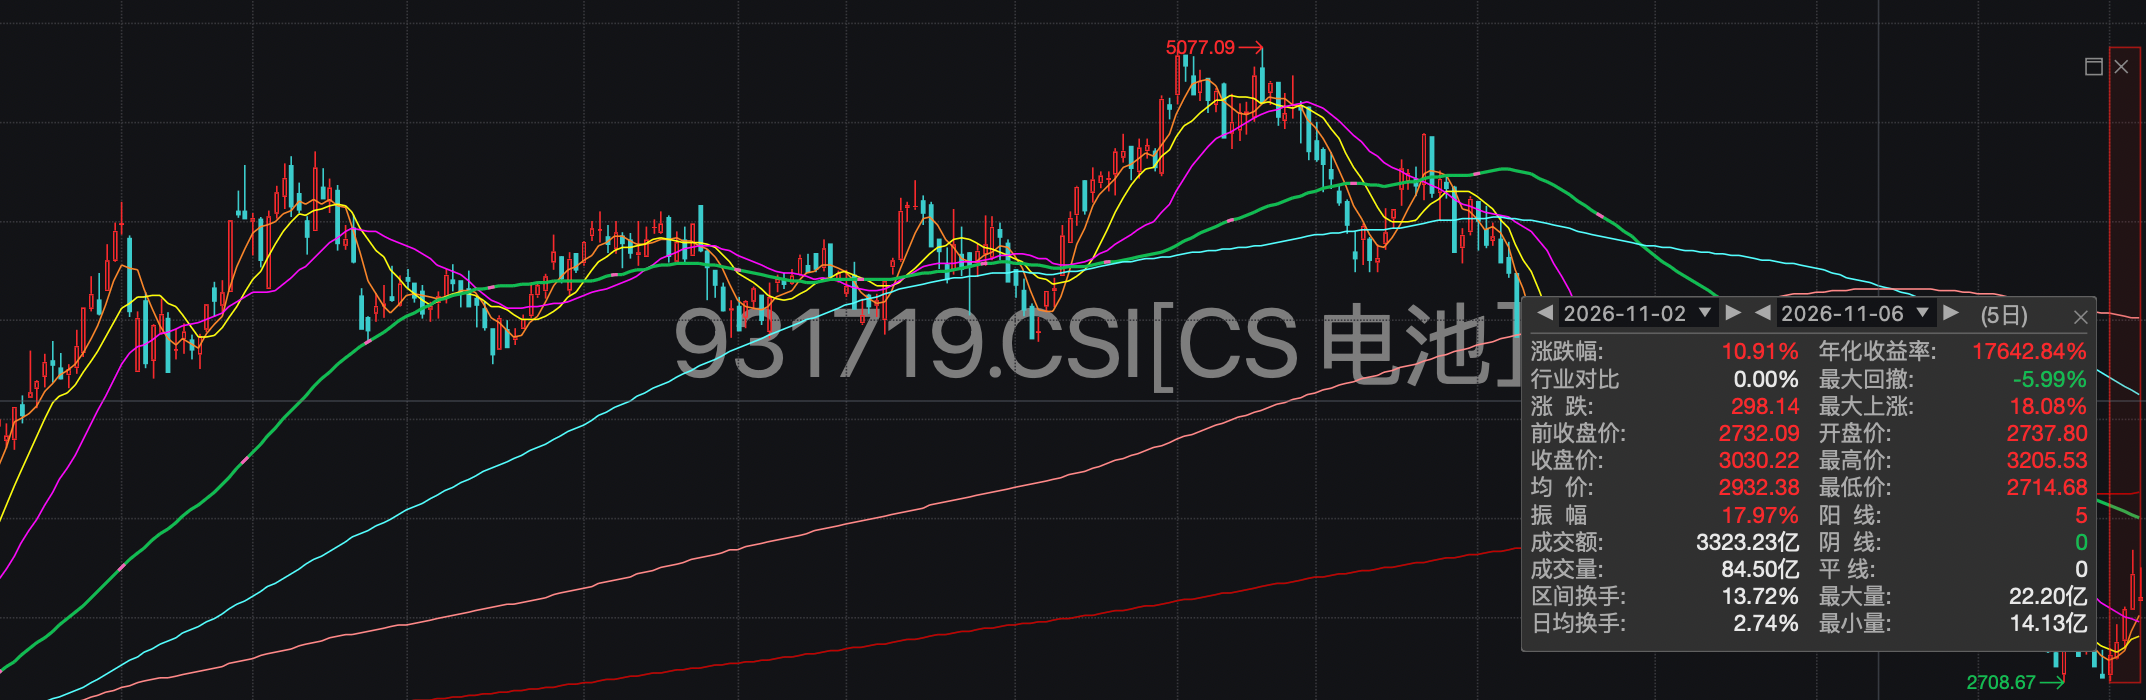
资金左侧布局意愿趋强,电池ETF招商(561910)近五日吸金超4700万。
机构指出,当前储能产业数据亮眼,招标高增,有望迎来集中兑现。
全球储能:需求共振,年复合增速有望达31%
国信证券预计,2026年全球新型储能新增装机达433GWh、同比增长38%,到2030年将攀升至1186GWh,2025—2030年复合增速约31%。
全球新型储能新增装机预测(装机口径,GWh、%)
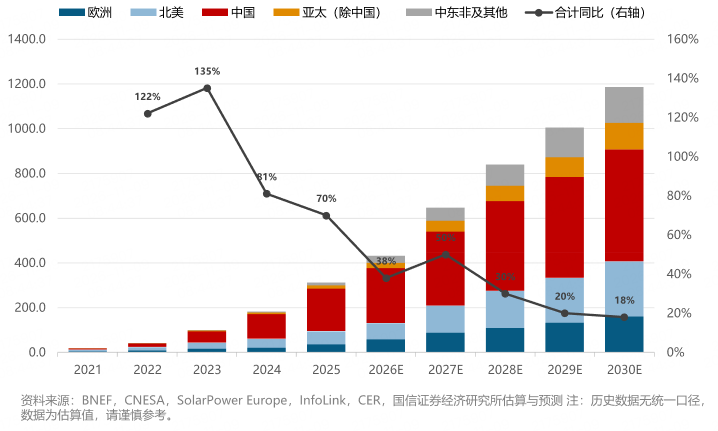
其中欧洲、中东非及亚太(除中国)是增速最快的区域。需求强度更直接地体现在电池端——2026年全球储能电池出货预计达936GWh、同比高增70%,对应储能系统市场产值约7523亿元。
拉长看,户储的成长逻辑还在切换:2027年欧洲关注库存消化与动态电价催生的新增需求,亚非新兴市场持续放量;到2028—2030年,增长动力将逐步转向存量光伏加装、电动汽车与家庭能源管理、虚拟电厂,英国、巴西等市场渗透率仍有提升空间。
国内大储:招标高增81%,订单有望密集兑现
真正让国内逻辑质变的,是制度红利落地。2026年是独立储能容量电价机制落地元年——114号文首次在国家层面将电网侧独立新型储能纳入容量电价体系,独立储能的收益模型从此有了"底薪"。
数据上出现了一个关键"剪刀差":受2025年5月、12月两轮抢装的高基数影响,1-9月国内新型储能新增装机96.12GWh、同比仅增11%;但招标端火热得多——1-10月国内储能系统及含设备EPC累计招标443.4GWh(不含集采)、同比高增81%,1-9月含集采口径招标451.9GWh、同比增48%。
招标显著领先装机,意味着这批订单将在2027年集中转化为并网规模,装机增速的"第二波"已经在路上。
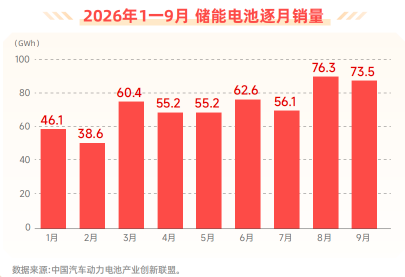
海外同步验证:1-8月美国大储新增装机约9.65GW、同比增18%;国内储能电池1-9月销量595.4GWh、同比翻倍增112%,出口103.2GWh、同比增46%。
业绩兑现+资金回流,估值仍在近十年低位
需求的强,正被三季报逐一坐实。中证电池主题指数超六成成份股营收与净利同比双升,10家净利翻倍以上,利润向供需偏紧的中游材料与储能龙头集中。
与此同时,固态电池半固态已装车、全固态进入量产前夜,钠电成本降至0.35—0.40元/Wh、性价比拐点显现,为板块再添一层技术期权。
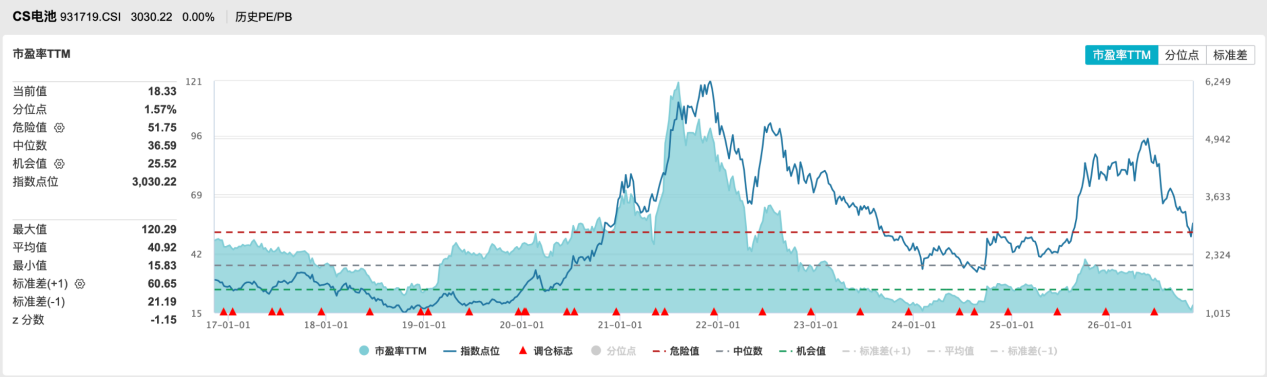
资金已经用脚投票:电池ETF招商(561910)近五日获4700万净流入,而标的指数PE-TTM仍处约18倍的近十年极低分位。"低估值+持续申购+强数据"三者同框,板块有望迎来持续修复。
电池ETF招商(561910)跟踪的中证电池主题指数,固态含量近六成、钠电含量超38%,覆盖宁德时代、阳光电源、国轩高科、先导智能、天赐材料等从材料、设备到电芯、储能系统的全产业链龙头。
但同时也要关注风险,当前板块反弹趋势尚未确定,后续需跟踪碳酸锂价格磨底、中游盈利改善持续性、Q4排产节奏与固态量产进度,关注景气反转情况。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96