中国移动2027年算力投资超1000亿元,新建GW级计算园区!寒武纪涨超5%,科创芯片ETF汇添富(588750)指数涨1%,Anthropic推进IPO



 收藏
 举报
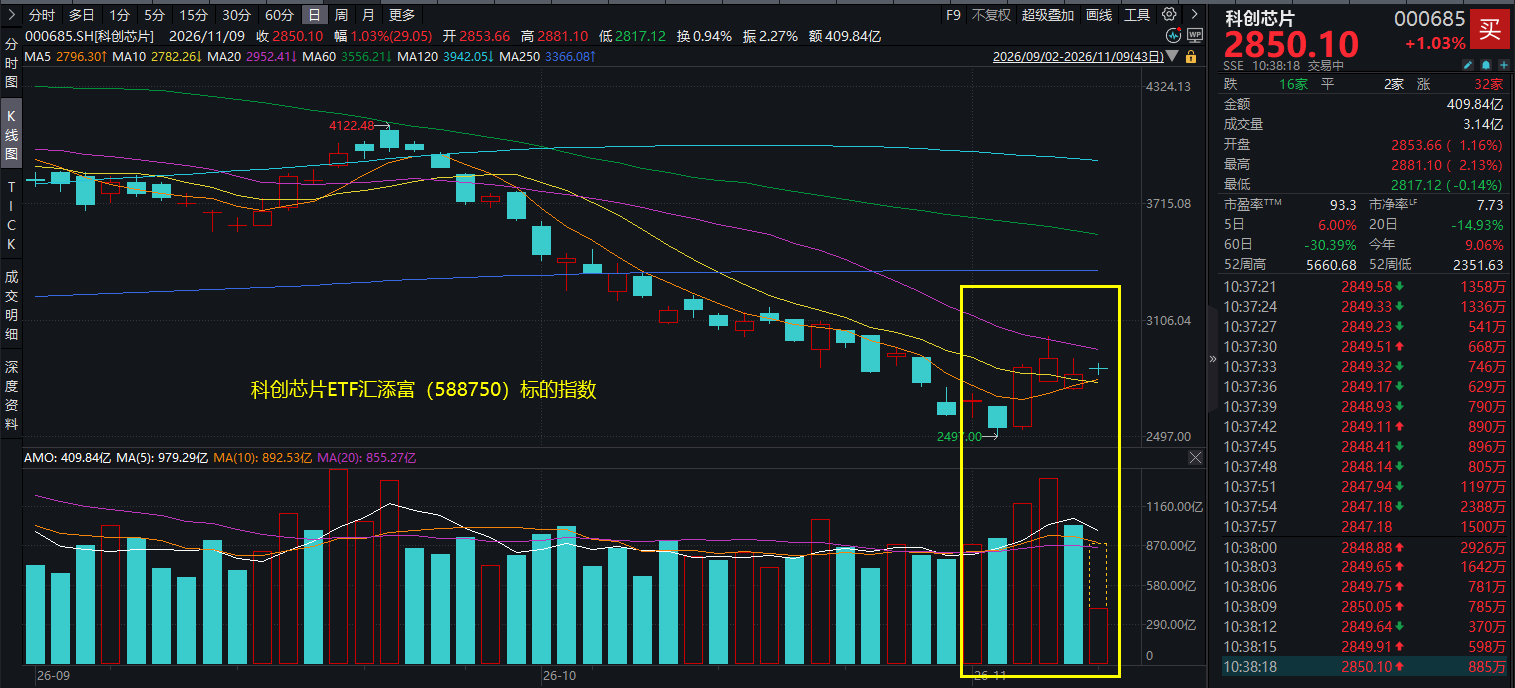
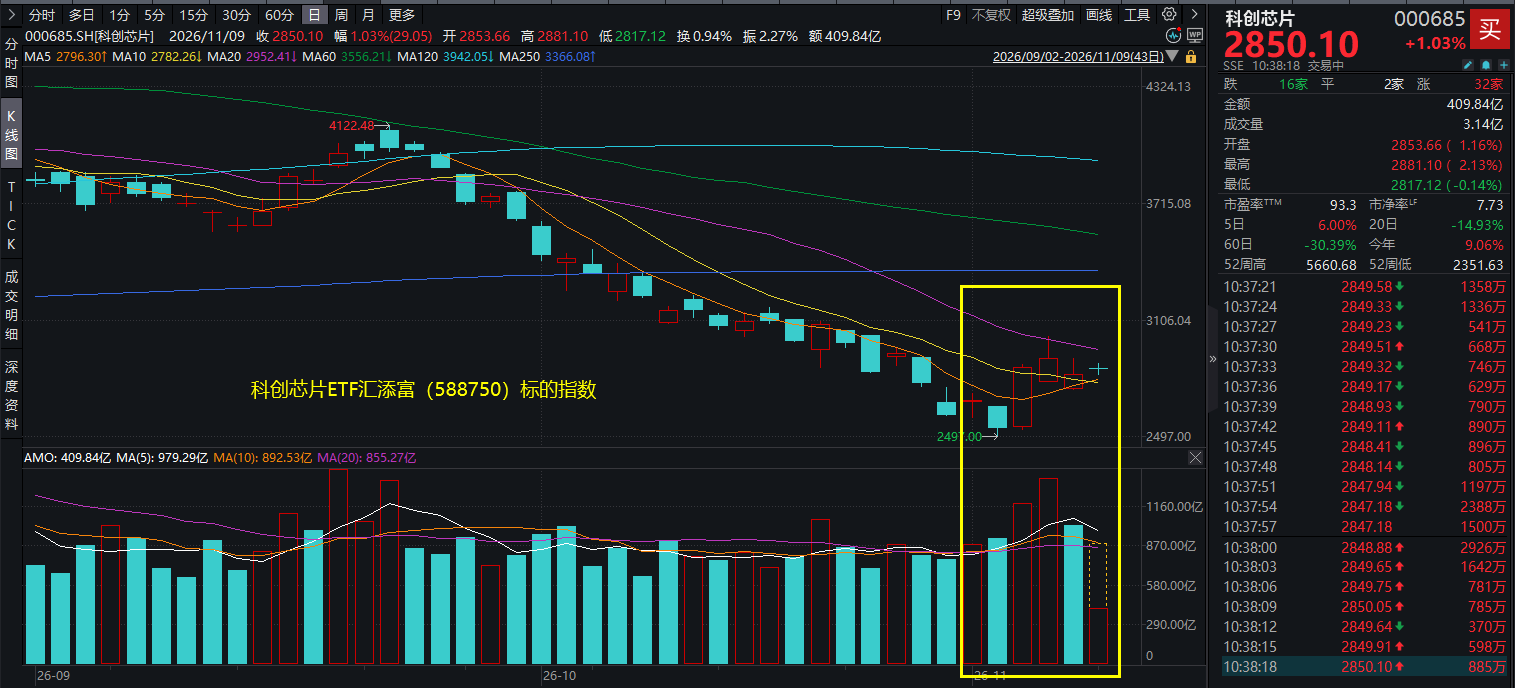
11月9日,A股市场震荡上行,沪指涨0.57%,AI芯片冲高,科创芯片ETF汇添富(588750)标的指数涨1%,一度涨超2%!
科创芯片ETF汇添富(588750)标的指数成分股涨跌不一,源杰科技涨超5%,寒武纪涨超5%,澜起科技涨超2%,海光信息、华海清科涨超1%,中芯国际、中微公司等微跌。
【科创芯片ETF汇添富(588750)标的指数前十大成分股】
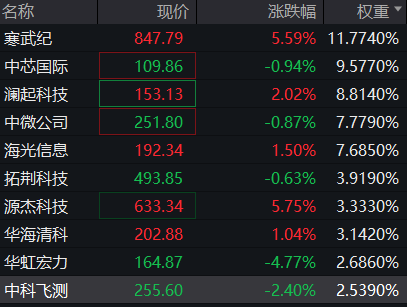
截至10:39,成分股仅做展示使用,不构成投资建议。
国内消息面上,11月6日,中国移动有关负责人在2026移动网络大会上披露,2027年中国移动计划将采购总量提升至5000亿元以上,其中算力投资1000亿元以上;2026年开工新建3个GW级计算园区,2027年再建2个,届时GW级计算园区总数达到7个。
海外消息面上,尽管美股科技板块在上周迎来血腥暴跌,抛售的主要原因是市场担忧美国人工智能基础设施建设热潮放缓。但人工智能领先实验室Anthropic仍坚持推进其上市计划,其估值预期为1.25万亿至1.75万亿美元之间。知情人士还透露,Anthropic的最新年度营收运行率约为810亿美元,高于7月底的650亿美元,这一指标反映了该公司的近期业绩和客户合同可持续性预期。还有消息称,Anthropic的年化收入已经超过800亿美元。
当前“蓝潮”下美国科技股承压,但国产AI产业链独立于美国AI产业链,在政策驱动+AI技术迭代+下游需求扩张的背景下,国产芯片有望迎来“自主创新+国产替代”的黄金发展阶段!
从独立叙事到独立行情,中国硬科技正在形成价值重估基础。市场分析人士指出,随着国内硬科技产业加快发展,国产企业的产业地位、技术突破、订单增长和盈利预期,正在成为市场判断其投资价值的重要依据。中国科技资产的价值判断,正逐步从跟随海外科技股估值波动,转向更多依据自身产业发展和企业经营状况进行定价。
【产业端:算力需求持续强劲,持续看好算力产业链】
中信建投指出,一是大模型板块投资机会从模型端进一步向应用端、算力端和生态端扩散。二是国产GPU公司进一步兑现业绩,未来份额仍有较大提升空间,推荐国产GPU核心公司。三是光互连在整体投资中的占比预计将持续提升,2027年800G、1.6T光模块需求持续高增,Scale-up对应的光互连需求在2027年开始成为重要增量,NPO/CPO/XPO等新品将迎来规模上量,OCS、DCI、MicroLED等加速发展。四是光纤行业AI需求拉动价格维持高位,预计2027年供需仍不平衡。五是大陆液冷公司将进入关键业绩兑现期,金刚石应用加速落地。
(来源于中信建投20261109《2027年度投资策略报告:AI共识与分化:算力互联的重定价》)
【估值端:科技股估值已至低位,27Q1将成为重要的观察窗口】
尽管AI投资回报争议、高利率与融资环境、交易拥挤度等因素持续压制科技股估值,但当前创业板的估值均已回到2017-2018年、2023-2024年前几轮美联储加息周期低点水平,科创50亦处于924行情以来低位。考虑到算力供需仍偏紧、科技股EPS高增等强现实因子,一旦2027年加息预期发生逆转、融资成本下行、模型能力突破与新应用驱动下一轮ARR等事件发生,A股科技板块将有巨大的修复弹性。节奏上,中信证券认为,27Q1将成为重要的观察窗口,一方面基于Rubin训练的下一代模型有望推出并验证能力提升,春节前后国模也将进入大版本迭代窗口期,国产HBM则有望进入量产爬坡阶段,另一方面2028年算力需求前景有望更加清晰,且美债高利率、FCC人选与地缘扰动等前期压制因素也有望在Q1得以明确,A股科技整体走势或前低后高。国产算力进入放量收获期、国产存储扩产带动设备高景气,关注技术升级与业绩高确定性等机会。(来源于中信证券20261109《科技|科技股估值已至低位,把握技术破局与应用扩散新机遇:2027年投资策略》)
AI基建超级周期仍可期待,存储、CPU、晶圆、先进封装等供需缺口全面超预期,$科创芯片ETF汇添富(588750)标的指数算力(含CPU/GPU/ASCI)+存储+先进制造含量高达87%!高度聚焦高纯度芯片赛道。20CM涨跌幅“大长腿”轻松把握高景气赛道成长机遇。场外投资者可关注联接基金(A:020628;C:020629),可7*24申赎。
若希望更精准布局国产算力及存储,可关注$科创芯片设计ETF汇添富(589290),算力(含CPU/GPU/ASIC)+存储含量高达70%,在AI算力需求爆发+存储芯片涨价超级周期+国产替代三重共振下,有望充分受益于AI浪潮与自主趋势下的国产算力及存储产业链历史性发展机遇,20CM大长腿更有助于轻松把握本轮超级周期!
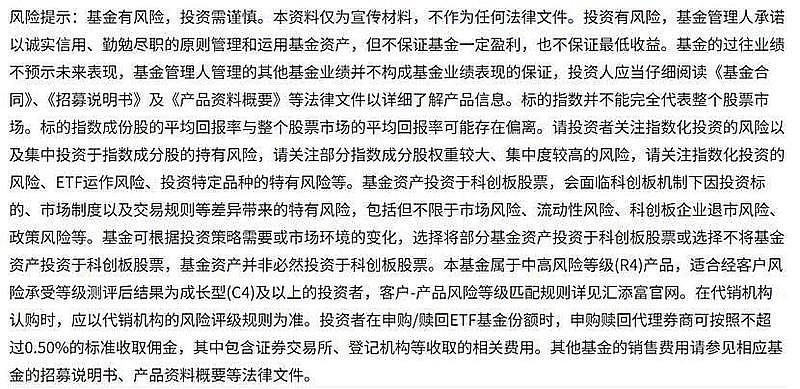
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96