云南铜业:11月6日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年11月6日云南铜业(000878)发布公告称公司于2026年11月6日召开业绩说明会。
具体内容如下:问:请TC今年一直下行,公司有什么对冲办法了?虽然凉山有并表,但是矿产资源还是不足,自给率不足5%,公司是否要继续注入优质矿产,高自给率?答:您好,感谢对公司的关注。今年以来铜冶炼加工费持续走低,公司通过一系列策略有效对冲风险。一是全面推进“三年降本3.0”行动。公司持续推进降本增效,通过技术改造、工艺优化及提升管理效率,降低单位生产成本,形成了主要产品的成本竞争力;二是副产品效益显著,成为利润新引擎。公司大力挖掘硫酸、黄金、白银及小金属等副产品的利润贡献。特别是硫酸,作为冶炼过程中的副产品,其市场价格上涨带来了可观收益;三是加快铜冶炼原料结构调整步伐,协同做好原料保供,部分弥补加工费带来的挑战。公司在经营好现有矿山和冶炼厂的基础上,积极关注优质矿产资源项目,未来若有相关的注入事项,公司会严格按照法律法规的要求履行信息披露义务。问:请,公司三季度单季利润环比/同比变动,主要是什么因素影响?铜价、TC、自产矿、套保、存货分别贡献多少?答:您好,感谢对我公司的关注。公司2026年三季度单季利润同比实现增长,主要受铜价和硫酸价格同比上涨影响;环比有所下降,主要受铜冶炼加工费持续低迷,特别是现货加工费劣化的影响。问:前三季度矿产铜权益产量,普朗、凉山矿业生产情况,品位、检修有没有变化?请领导回复一下,谢谢。答:您好,感谢对我公司的关注。公司前三季度矿山企业生产正常有序,普朗铜矿与凉山矿业均按计划组织生产,未发生对产量构成实质影响的非计划检修或品位异常波动。问:套期保值比例、套保规则,三季度套保盈亏,会不会放大利润波动?答:您好,感谢对我公司的关注。为规避和防范原料、主产品价格以及外汇汇率波动给公司带来的经营风险,公司按照相关监管规定和审议通过的套期保值方案,针对公司生产经营相关的自产矿、原料、主产品、金属贸易及外汇开展套期保值、远期结汇等金融衍生业务,可冲抵现货市场交易中存在的价格风险、汇率波动风险,实现预期风险管理目标。套期保值业务的效果需要将期货端与现货端的损益结合看待,从近年来套期保值业务开展情况看,公司基本实现了风险管控,稳健经营的目标。问:和中国铜业体系内关联采购销售,定价公允吗?答:您好,感谢对我公司的关注。公司与关联方之间发生的关联交易按照互惠互利、公平公允的原则进行,任何一方都不能利用关联交易损害另一方的利益。定价遵循客观公正、平等自愿、互惠互利的原则,关联交易价格的制定主要依据市场价格,若无市场价格的,由双方参照成本加适当利润协商定价,并根据市场价格变化及时对关联交易价格作相应调整。问:铜价上涨,公司利润弹性大概多少?答:您好,感谢对我公司的关注。铜价上涨对公司业绩形成积极支撑,但公司业务以铜冶炼为主,铜冶炼加工费持续低迷,仍对公司盈利构成较大压力。
云南铜业(000878)主营业务:主营业务涵盖了铜的勘探、采选、冶炼,贵金属和稀散金属的提取与加工,硫化工以及贸易等领域。
云南铜业2026年三季报显示,前三季度公司主营收入1638.55亿元,同比上升24.78%;归母净利润26.0亿元,同比上升47.86%;扣非净利润25.18亿元,同比上升79.9%;其中2026年第三季度,公司单季度主营收入523.06亿元,同比上升10.6%;单季度归母净利润7.03亿元,同比上升143.77%;单季度扣非净利润6.98亿元,同比上升233.02%;负债率62.83%,投资收益3.09亿元,财务费用6.01亿元,毛利率5.23%。
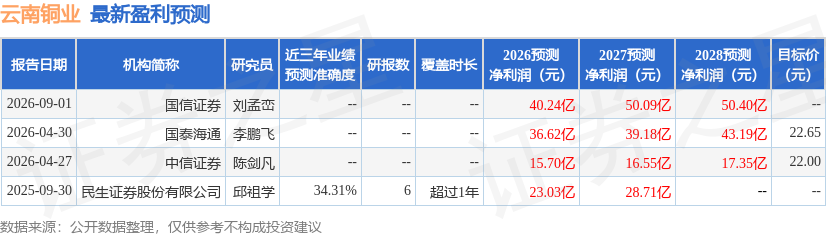
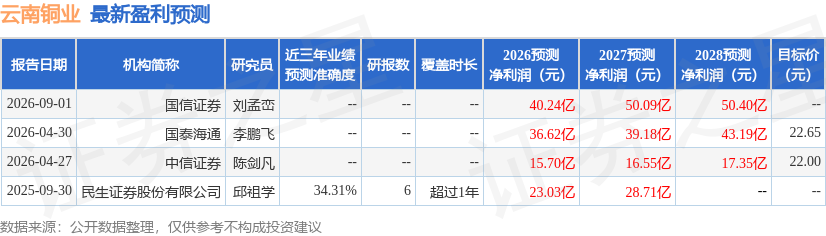
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.08亿,融资余额减少;融券净流入164.8万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96