美国10月CPI前瞻:通胀增速或放缓,美股、美元及黄金如何反应?


 收藏
 举报

TradingKey - 美东时间周二(11月10日),美国将公布10月消费者价格指数(CPI),这是美联储12月利率决议前的重要通胀数据。美国劳工统计局确认,报告将在美东时间8:30发布。市场预计,受汽油价格涨幅放缓影响,10月整体通胀可能较9月有所降温,但核心通胀仍存在一定粘性。本次数据将影响市场对美联储12月是否继续加息的判断,并可能引发美股、美元及黄金(XAUUSD)新一轮行情。
10月CPI或有所降温,核心通胀仍是关键
根据FactSet调查,经济学家预计10月整体CPI环比上涨0.24%,低于9月的0.6%;核心CPI环比预计上涨0.2%,也低于9月的0.3%。不过,机构预测存在一定分歧,RBC预计整体及核心CPI环比均上涨0.3%,美国银行则预计整体CPI上涨0.4%、核心CPI上涨0.3%。
需要注意的是,由于2025年美国政府停摆期间未能正常收集10月CPI数据,BLS此次不会公布大多数CPI分项的同比变化率。因此,市场将更加关注整体和核心CPI的月度变化,以及住房、商品和服务价格的具体表现。
从通胀构成来看,汽油价格涨幅放缓可能是10月整体CPI降温的主要原因。UBS分析师估计,能源价格对整体通胀的贡献可能从9月的0.39个百分点降至10月的0.04个百分点。同时,新车和二手车价格回落也可能缓解部分通胀压力。
但核心通胀并不一定同步改善。RBC经济学家指出,服装、鞋类、玩具及信息技术设备等进口商品价格正在加速上涨,关税成本可能逐步向消费端传导。此外,住房价格和核心服务通胀仍存在粘性,意味着美国基础通胀压力尚未完全消退。
美联储政策预期也使本次CPI受到更多关注。美联储10月会议维持联邦基金利率在3.75%-4.00%不变,但近期就业数据保持韧性,通胀仍高于2%的政策目标。根据期货市场定价,12月再次加息25个基点的概率已经升至约80%,明显高于此前的67%。
Morningstar援引Natixis首席美国经济学家Christopher Hodge的观点指出,即使10月通胀有所放缓,只要物价上涨仍具有粘性、劳动力市场保持稳定,美联储12月仍可能需要进一步加息。因此,本次CPI即使符合市场预期,也未必足以改变当前偏鹰派的政策定价。
对美股、美元及黄金的影响
美股方面,如果10月核心CPI环比维持在0.2%或更低,市场可能认为基础通胀压力有所缓解,美联储12月加息预期有望下降,美债收益率回落将有利于纳指、AI及半导体等高估值板块修复。反之,如果核心CPI达到0.3%甚至更高,尤其是商品和服务价格同时上涨,市场可能进一步强化加息预期,推高美债收益率,对科技成长股形成压力。需要注意的是,如果整体CPI偏高主要来自能源,而核心通胀仍然温和,美股受到的负面影响可能相对有限。
美元方面,美元走势主要取决于CPI是否改变美联储12月的政策预期。若整体和核心CPI均高于预期,通胀粘性将强化美国利率维持高位甚至进一步加息的可能性,美元可能获得新的上涨动力。若核心CPI低于预期,市场下调12月加息概率,美债收益率回落可能削弱美元的利率优势,美元指数则面临阶段性调整。不过,如果只有整体CPI因能源价格上涨而偏高,美元的上涨空间可能受到限制。
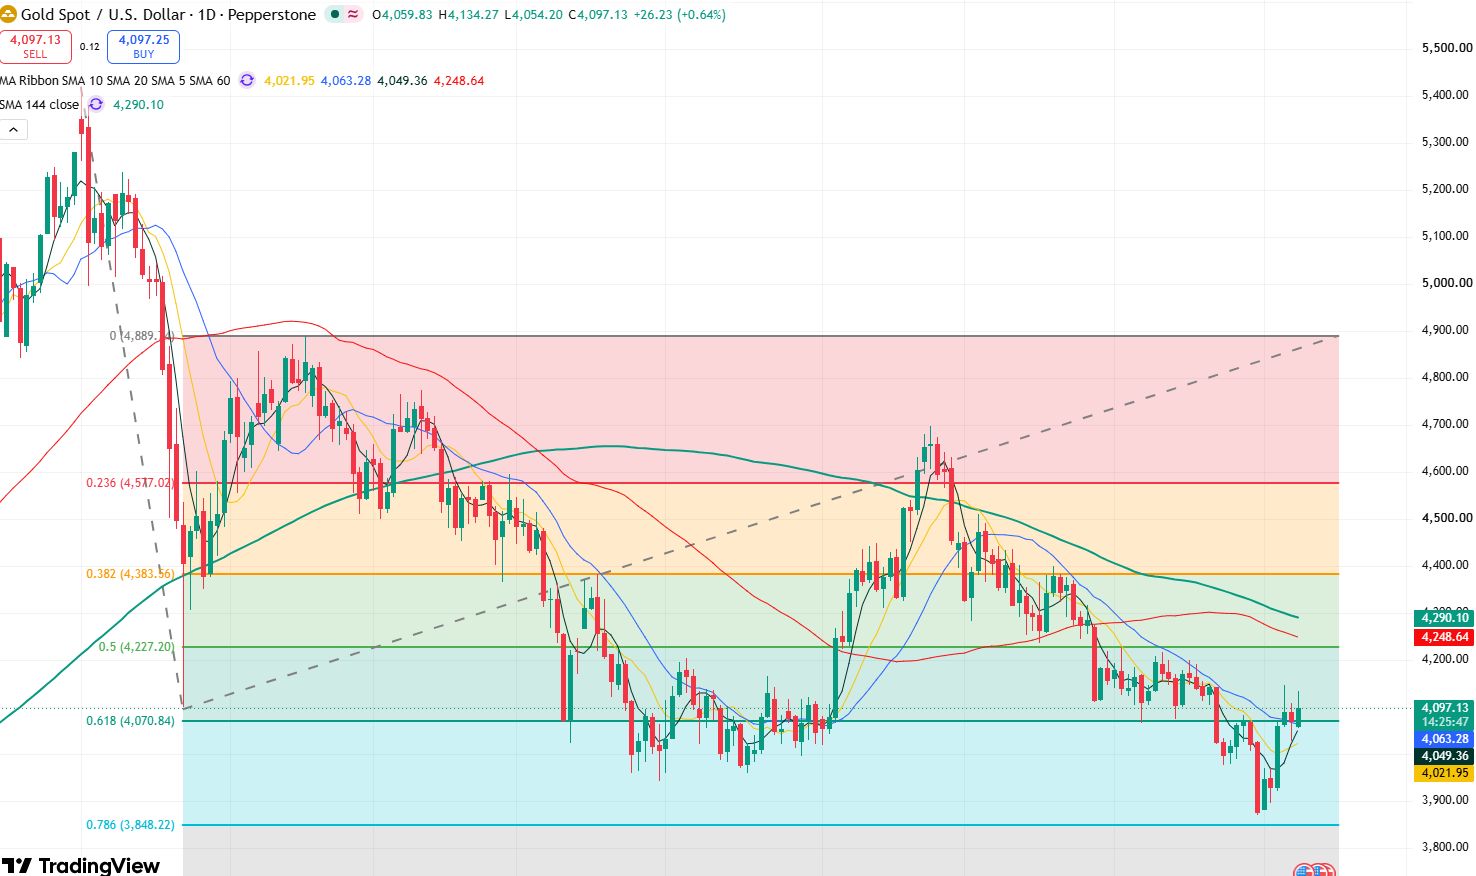
黄金价格日线图,来源:TradingView
黄金方面,如果核心CPI超预期,美联储加息预期升温可能推动美元和美债收益率走高,增加黄金的持有机会成本,金价可能继续承压,可能将向下测试4050美元附近支撑位,甚至可能回落向4000美元关口。相反,若核心CPI低于预期,12月加息押注下降,美元和美债收益率同步回落,将有利于黄金反弹,有望向上测试4200-4230美元区间压力。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96