看空英特尔的人错在哪里



 收藏
 举报
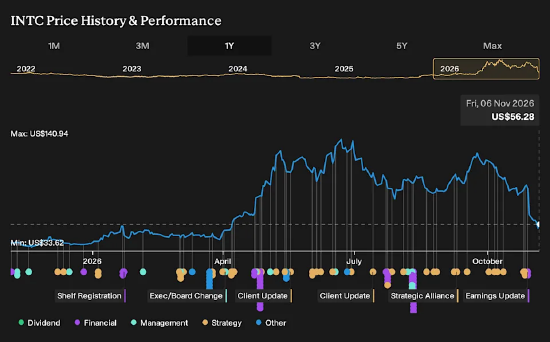
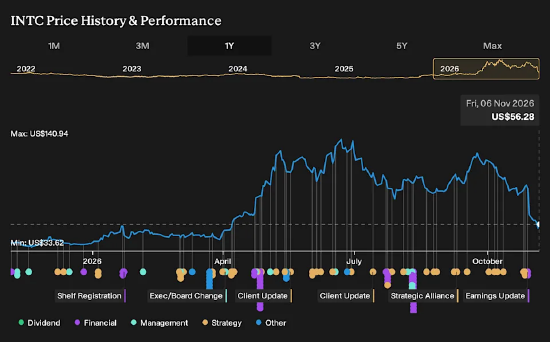
如果你在 2025 年 11 月初评估英特尔,当时新闻报道呈现两极分化:一方面是一套复杂的重组计划,另一方面市场质疑,聚焦 AI 的合作能否抵消组织机制拖累。过去一年持有英特尔股票,含股息在内的回报率达到 47.6%。倘若你在 2025‑11‑06 建仓,真正的难题在于如何平衡市场对 AI 与晶圆代工合作的乐观预期,同时又要顾虑企业官僚体系、执行能力以及未来盈利水平。
上述博弈,让英特尔成为市场多空交锋的焦点。
投资者争论英特尔的两套叙事
分析周期起始,该股股价为 37.24 美元。彼时研究英特尔的投资者,必须二选一:一套是产品强势复苏的乐观剧本,另一套是重组任务繁重、复苏节奏偏慢的重置剧本。
看多的推演给出 79 美元的合理估值。该预期假设,随着新一代个人电脑与数据中心芯片陆续推出,未来五年营收增速可达 10.0%,利润率达到 22.0%。
谨慎看空的重组视角给出 25.18 美元的合理估值。该情景假设,在落地 AI 合作与晶圆代工业务的过程中,公司年收入增速仅 3.5%,利润率仅 7.8%。
财报结果如何改写英特尔投资逻辑
英特尔之后几个季度签下大量 AI 相关合同与合作,但最能检验当初多空辩论的,是 2026 年第三季度财报。公司营收达到 165.13 亿美元,去年同期为 136.53 亿美元;但净利润下滑至 33.20 亿美元,净利率从 29.8% 回落至 20.1%。营收走高、盈利能力走弱,这份财报对看多、看空两种逻辑同时形成正反两面论据。
整件事背后有一个启示,其适用性远不止英特尔本身:即便产品回暖、布局 AI 带来想象空间,利润率也必须稳住。当你评估其他芯片股时,不要只看表面的需求或者营收数据;要观察净利润率、绝对利润,是否和市场宣讲的成长故事同向变化。
英特尔近期股价涨幅已经计入哪些预期
经历过去一年 47.6% 的上涨,英特尔当前股价 56.28 美元,而机构推演的合理估值已经低于现价。这套推演既认可英特尔在 PC、服务器、AI 芯片领域的体量优势,同时质疑转型究竟能多大程度修复制造实力与产品口碑。
当下的关键问题:要维持当前高位股价,哪些条件必须持续兑现。该分析直接点出投资者需要评判的一大风险障碍:英特尔计划在短时间内迭代多款新工艺点,该过程不能重演过往的执行失误,而竞争对手还在持续巩固自身领先地位。
看空观点:英特尔过去曾遭遇严重的制造延期;公司雄心勃勃要四年完成五大工艺点开发,但没有人能保证执行落地。就算英特尔制造工艺能够追平台积电,AMD如今已是 X86 架构下 PC 及服务器 CPU 领域可信度高得多的芯片设计厂商。
上述分歧背后是一套完整论证。
直接挖掘投资线索
你或许错过了本轮上涨行情,但这不代表要错过之后所有机会。优先关注那些当前股价还预留出不同未来预期空间的公司。以下三家企业当前股价低于机构测算估值:
较机构估值低 33%:AI 数据中心产能扩张,让订阅制与用量付费服务高效协同。
较机构估值低 28%:政策与消费者回收意识提升,带动设备以旧换新、翻新业务规模扩张。
较机构估值低 42%:越来越多新兴市场接入平台,大型商户跨境支付交易规模增长。
以上三家均来自同一选股筛选器,可访问链接查看更多高质量被低估美股。
本文仅作一般性分析,借助 AI 工具生成,数据与分析来源 Simply Wall St。文章基于历史数据与分析师预测,采用无偏向分析框架,不构成任何投资建议。不构成买卖任何股票的推荐,没有考虑你的个人投资目标与财务状况。本文致力于基于基本面数据做长期视角分析,未必包含最新对股价有影响的公司公告与定性信息。Simply Wall St 并未持有文中提及任何股票的头寸。
来源:环球市场播报


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96