A股CPO概念股集体上涨,新易盛涨超7%,中际旭创涨超6%,天孚通信涨超5%



 收藏
 举报
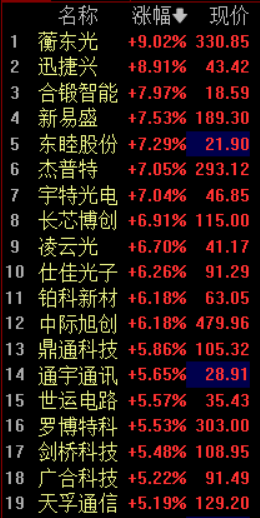
A股市场CPO概念股集体上涨,其中,蘅东光涨超9%,迅捷兴涨8%,合锻智能、新易盛、东睦股份、杰普特、宇特光电涨超7%,长芯博创、凌云光、仕佳光子、铂科新材、中际旭创涨超6%,鼎通科技、通宇通讯、世运电路、罗博特科、剑桥科技、广合科技、天孚通信等涨超5%。
消息面上,美东时间周一(11月9日),因油价下跌缓解了通胀担忧,美股三大股指暴力拉升,收复了上周的大部分跌幅。截至收盘,道指涨2.15%,纳指涨2.74%,标普500指数涨2.35%。
半导体股飙升,AMD涨超13%,博通涨超8%,ARM、阿斯麦涨超6%,英特尔涨超5%,高通涨超3%。存储芯片股反弹,希捷科技、西部数据涨超9%,闪迪、美光科技涨超6%,SK海力士涨超5%。光通信拉升,Lumentum涨超10%,Coherent涨超16%,康宁涨超9%,应用光电涨超3%。
CPO作为AI算力基础设施中的下一代高速光互连方案,正在从概念导入走向产业化、规模化预期。随着大模型训练与推理集群规模持续扩大,传统可插拔光模块在功耗、密度、成本等方面逐渐承压,CPO通过将光引擎与交换芯片进行共封装,可以在降低功耗、提升带宽密度和降低单位成本方面形成优势。
海外云厂商对800G、1.6T等高速光模块的需求保持高景气,国内运营商算力投资加码,叠加NPO、CPO、XPO等新品预计明年起逐步放量,市场对相关产业链的业绩兑现预期升温。近期板块在前期快速调整后出现资金回流,也反映资金对算力硬件和国产AI产业链情绪修复。
中际旭创近期回应市场称,目前行业需求依然强劲,主要客户订单已基本覆盖2027年全年,部分重点客户已给出2028年明确需求指引,预计800G、1.6T订单需求仍将保持快速增长,NPO、XPO等下一代光互连产品需求将于明年下半年逐步释放。此外,中国移动正式发布智能网,推动通信网、算力网、智能网协同发展。
相关行业:
光模块与光器件:CPO产业链的核心增量集中在光引擎、硅光模块、无源光器件等环节。随着800G、1.6T高速光模块需求持续增长以及CPO、NPO等新产品逐步上量,光模块和光器件企业的订单能见度与产品附加值有望同步提升。
光芯片与半导体材料:高速光互连和CPO对CW光源、EML、硅光芯片以及磷化铟、薄膜铌酸锂等材料的需求上升,国产光芯片加速验证导入,相关光芯片设计公司与半导体材料企业有望直接受益。
高速PCB与封装基板:CPO将光引擎与交换芯片进行共封装,对高密度互连PCB、封装基板和先进封装工艺提出更高要求。在算力硬件需求回补背景下,高频高速PCB产业链的景气度有望改善。
光纤光缆与光连接器:AI数据中心建设带动普通光纤、保偏光纤、空芯光纤以及MPO、DFAU等无源连接器件需求增长,光纤光缆和光连接器环节有望进入量价齐升通道。
算力基础设施与液冷:CPO是超大规模AI算力集群的重要互连方案,运营商算力投资加码和AIDC建设推进,将带动服务器、交换机、电源设备、液冷系统等配套设施需求释放。
产业链公司:
中际旭创:公司是全球高速光模块龙头,产品覆盖800G、1.6T等数据中心光互连核心环节,并布局NPO、CPO、XPO等下一代光互连产品。公司近期表示主要客户订单已基本覆盖2027年全年,部分客户已给出2028年需求指引,800G、1.6T需求保持快速增长。
新易盛:公司是数据中心高速光模块核心供应商,重点受益于海外云厂商和国内算力基础设施对800G、1.6T光模块的需求增长。公司前三季度营业收入和归母净利润同比高增,在高速光互连领域具备较强竞争力。
天孚通信:公司是光器件环节领先企业,CPO配套产品已进入批量交付阶段,客户需求较为明确,预计CPO产品自2027年起逐步提量;NPO配套产品仍处于研发推进和客户送样验证阶段,有望成为后续增长点。
源杰科技:公司具备光芯片设计能力,数据中心CW光源等产品受益于高速光模块和CPO对上游光芯片的拉动,产品结构逐步优化。公司此前披露业绩增长主要来自数据中心领域需求提升和产品结构改善。
光迅科技:公司覆盖光芯片、光器件和光模块等环节,具备垂直整合能力,产品应用于电信网络与数据中心光互连,有望受益于国产算力网络建设及CPO相关产业链需求提升。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96