宇树科技重返800元,成A股第三高价股,总市值突破3200亿元,物理AI的“临界点叙事”正在接受定价



 收藏
 举报
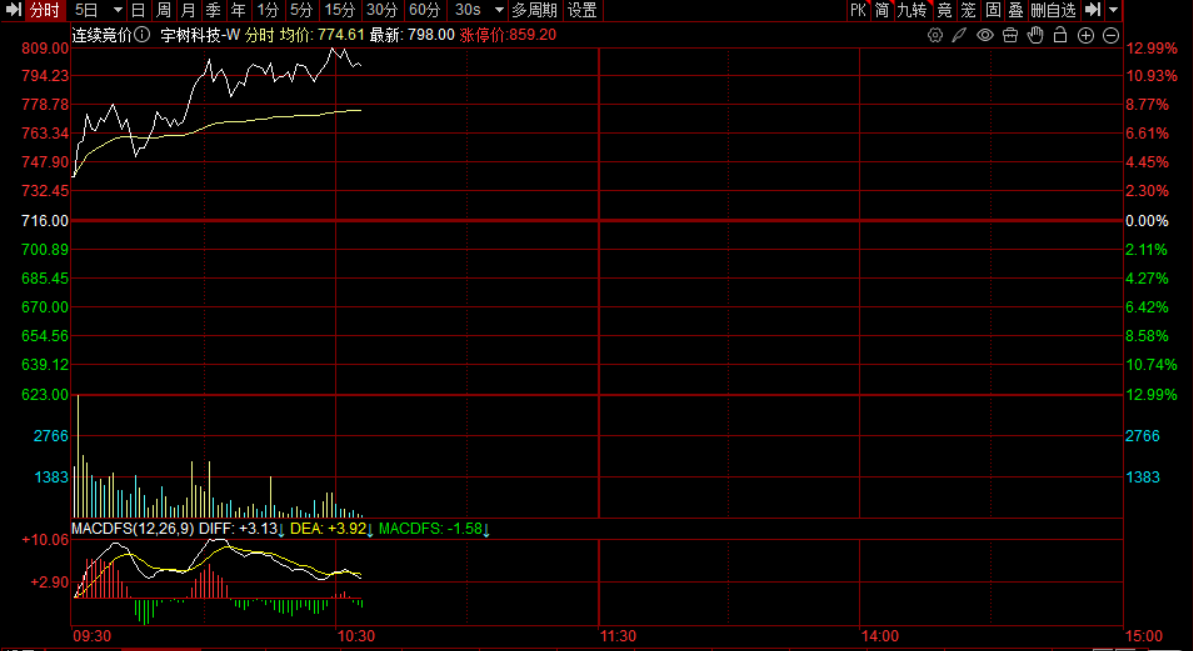
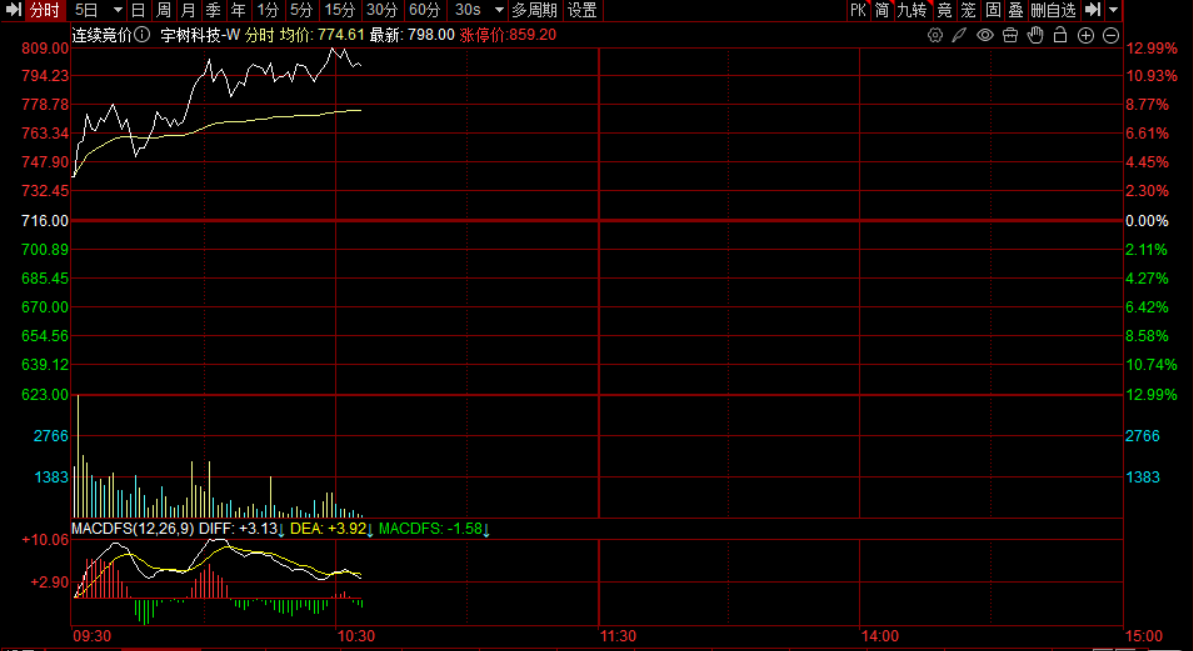
11月10日,人形机器人板块成为A股最拥挤的交易方向。宇树科技-W盘中一度涨超12%,股价重回800元/股,总市值突破3200亿元,超越联讯仪器成为A股第三高价股,市值已超过中国太保、东方财富、五粮液等传统白马股。同板块的光洋股份、亿嘉和、同星科技等多只个股涨停,港股机器人概念股亦全线走高,来福谐波、优必选涨幅居前。
直接触发因素来自两条线索的交汇。其一,摩根大通在10月底将宇树科技评级由“低配”连升两级至“增持”,目标价从300元大幅上调至995元,理由是该行在杭州物理AI大会后判断产业“采纳曲线”将提前到来。
其二,宇树科技创始人王兴兴近期反复释出一个时间判断:物理AI“快的话一到两年,慢的话两到三年”迎来拐点,2027年大概率成为具身智能从概念验证走向规模商用的临界点。
此外,马斯克表示特斯拉已在弗里蒙特工厂启动Optimus早期量产,预计2027年底左右开始向外部客户交付,并称Optimus初期成本可能与电动汽车相当,此后将快速下降——按市场数据口径,单台机器人初始成本约3万美元,未来有望降至2万美元左右,特斯拉或将采取向客户出租机器人的模式。
与此同时,全球科技巨头几乎同时把目光锁定人形机器人:11月4日,苹果研究团队披露的HALO自主控制系统已在宇树G1机器人上完成验证,在6个未预先扫描的真实环境中360次单项任务平均成功率达91%,被业内视为降低真机数据依赖、加速智能化迭代的关键一步。
Meta已与上海机器人企业傅利叶达成合作,仅用三个月便开发出内部代号Max的原型机;亚马逊则在过去数月组建全新家用机器人团队,为"全新形态的机器人产品"招聘工程师。
浙商证券的研判与产业声音形成呼应:浙商证券表示,GPT-6 Astra等通用大模型显著提升机器人泛化能力,机器人商业化落地的可行性有望进一步跑通,产业端出现具身智能或将迎来“ChatGPT时刻”的判断。同时Optimus已进入早期量产、硬件制造验证阶段,产能爬坡具备持续性,板块主线正从硬件量产验证,逐步向具身模型、数据采集、物理AI方向延伸。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96