全球断电报警器市场销售额达2.43亿美元,智能化与物联网推动行业增长


 收藏
 举报
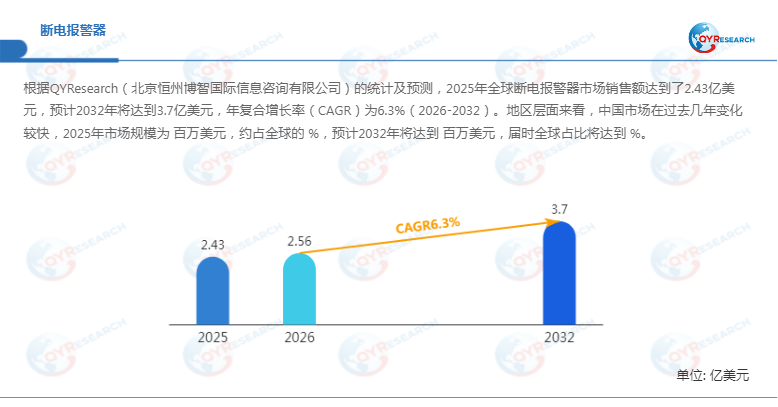
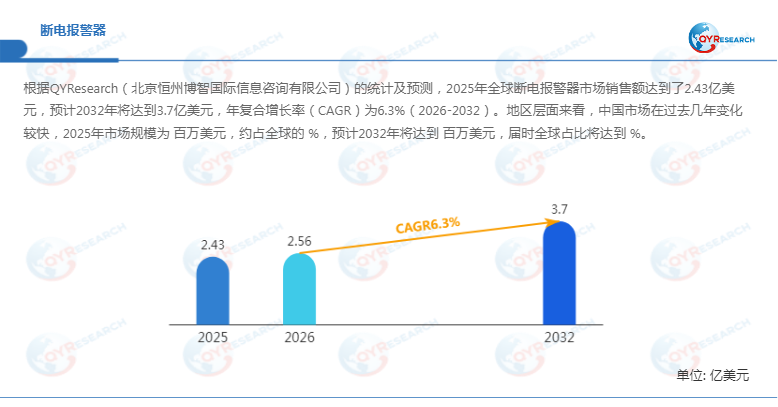
断电报警器正从传统声光告警设备向智能监测、远程预警和能源安全管理系统升级。 随着数据中心、医院、工业自动化设备及家庭安防系统对供电连续性要求不断提高,意外断电造成的设备损坏、业务中断和经济损失日益受到关注。传统报警设备在远程通知、故障诊断和集中管理方面存在一定局限,推动市场向物联网(IoT)、智能监控和预防性维护方向发展。根据QYResearch的统计及预测,2025年全球断电报警器市场销售额达到2.43亿美元,预计2032年将增长至3.7亿美元,2026—2032年复合年增长率(CAGR)为6.3%。断电报警器市场概况:供电安全需求推动行业升级
断电报警器是一种在意外断电或电力供应中断时向用户发出警报的设备或功能,主要用于需要持续供电或对供电稳定性要求较高的应用场景,包括数据中心、医院、工业设备、制冷设备及家庭安防系统等。
从产品功能来看,传统断电报警器主要依靠声音、灯光等方式提示供电异常,而新一代产品逐步增加短信通知、Wi-Fi连接、物联网通信及远程监控功能,使用户能够通过移动终端或集中控制系统实时获取断电信息。与此同时,部分产品开始整合电池健康监测、设备运行状态诊断及维护周期提示功能,推动断电报警器由被动告警向主动监测和预防性维护转变。
从市场规模来看,2025年全球断电报警器市场销售额为2.43亿美元,预计2032年达到3.7亿美元,市场保持稳步扩张。
市场驱动因素:关键设施与工业供电连续性需求增长
首先,数据中心和数字基础设施建设推动断电报警器需求提升。服务器、网络设备及存储系统对电力供应连续性要求较高,意外断电可能造成数据丢失、业务中断及设备运行风险。因此,数据中心运营商对断电监测、UPS状态反馈和多级告警系统的需求持续增加。
其次,医疗设施和工业自动化应用对供电安全提出更高要求。医院中的医疗设备、生命支持系统及药品冷藏设施需要稳定供电;工业生产线、自动化控制系统及关键机械设备发生断电时,则可能引发生产中断、产品损耗甚至安全事故。断电报警器能够帮助管理人员及时发现异常并采取应急措施。
此外,家庭安防和食品保鲜场景也为市场提供增量需求。智能家居设备、冷藏冷冻设备及家庭监控系统逐渐增加对断电状态监测的需求,具备远程通知功能的产品能够降低用户对无人值守设备运行状态的不确定性。
行业发展趋势:物联网与智能化推动产品功能升级
断电报警器行业正呈现以下三大发展趋势:
1. 远程监控与物联网集成。 Wi-Fi、蜂窝通信及物联网技术逐步应用于断电报警设备,推动产品从本地声光提示向远程实时通知升级。用户可以通过手机、云平台或中央控制系统获取断电信息,提高异常响应效率。
2. 智能诊断与预防性维护。 新一代断电报警器逐渐增加电池健康状态监测、设备运行状态诊断和维护周期提示等功能。通过持续采集设备运行数据,帮助用户提前识别潜在故障,降低突发断电造成的损失。
3. 模块化与多能源系统兼容。 制造商正在开发更加紧凑、节能和可定制的模块化产品,以适配UPS不间断电源、太阳能发电机及独立供电系统。同时,产品逐步增强多层级通知、恶劣环境适应性及智能建筑系统集成能力,扩大应用范围。
## 四、市场机遇与限制因素:供电可靠性要求带动产品创新
市场机遇方面, 首先,人工智能数据中心建设和高密度计算负载增长,提高了电力监测及故障预警的重要性。其次,工业自动化、医疗设施和智能建筑持续发展,为集中式断电报警系统创造应用空间。此外,家庭安防、冷链物流及食品保鲜领域对远程断电监测的需求,也将推动独立式设备市场发展。
限制因素方面, 断电报警器市场仍面临产品同质化、价格竞争及技术兼容性等问题。不同设备在通信协议、报警方式和电源接口方面存在差异,增加了系统集成难度。同时,具备远程通信和智能诊断功能的产品需要考虑备用电池续航、网络稳定性及数据安全问题。对于工业和医疗等高可靠性场景,还需要通过长期运行测试验证设备在高温、潮湿、电磁干扰等复杂环境下的稳定性。
2026年行业动态:数据中心电力可靠性成为关注重点
近期行业数据进一步体现了供电安全管理的重要性。
根据普华永道(PwC)2026年10月发布的《大型能源用户调查》,在超过1,000家大型能源用户中,76%的受访企业表示电力中断或供电异常已经造成运营或财务影响,70%的企业对电网可靠性的信心较两年前有所下降。
Uptime Institute于2026年5月发布的年度停机分析显示,电力问题仍是数据中心重大停机事件的主要原因,UPS、转换开关及备用发电机故障是重点风险来源。57%的受访者表示,最近一次重大停机造成的损失超过10万美元。
这些数据说明,断电报警器的市场价值正在从简单的异常提示向供电风险管理延伸。特别是在数据中心和工业领域,报警设备与UPS、备用电源及能源管理平台的协同能力,将成为产品竞争的重要方向。
美国关税政策与供应链影响
2025年以来,美国关税政策调整增加了全球电气设备及电子元器件供应链的不确定性。2026年1月,美国进一步公布针对部分先进计算芯片及相关产品的关税措施;4月起,钢铁、铝和铜等产品的关税框架也经历调整。
对于断电报警器行业而言,相关政策可能通过电子元器件、金属结构件、连接器及电源组件等上游环节影响制造成本。其次,跨国企业可能通过调整采购来源、优化生产布局及增加区域化供应商来降低贸易风险。此外,关税成本传导还可能影响终端产品定价和区域市场竞争格局。具体影响程度仍取决于产品海关编码、原产地及适用的关税豁免政策。
## 七、产业链与细分市场分析
断电报警器产业链主要包括上游电子元器件、传感器、通信模块、电源组件及外壳材料供应商,中游设备制造商,以及下游系统集成商和终端用户。
按照产品类型,市场主要分为:
- 独立式断电报警器: 具有安装灵活、部署成本相对较低等特点,适用于家庭、学校及小型商业设施。
- 集中式断电报警器: 能够实现多设备统一监测和集中管理,更适合医院、工业厂区及大型数据中心。
按照产品原理,主要包括电感式、电容式、霍尔效应式及其他类型。不同技术路线在检测方式、灵敏度、适用电路和成本方面存在差异。
按照应用领域,主要包括医院、学校、工业、数据中心、家用及其他场景。其中,医院和数据中心对报警及时性、系统稳定性及备用供电能力要求较高;工业市场更加关注抗干扰能力、设备兼容性和集中管理;家用市场则更重视安装便利性、操作简单程度及远程通知功能。
全球竞争格局与重点企业
全球断电报警器市场参与者主要包括电气设备制造商、工业自动化企业、UPS供应商及专业电源管理设备厂商。竞争重点集中在产品可靠性、检测精度、报警响应速度、通信能力、系统兼容性及品牌渠道建设等方面。
本报告重点关注以下企业:
Schneider Electric、ABB、Siemens、Eaton、Honeywell International、Legrand、General Electric(GE)、Panasonic、APC by Schneider、Omron、Delta Electronics、Riello UPS、CyberPower Systems、Tripp Lite及Vertiv。
报告将对主要厂商的产品特点、产品规格、销售价格、销量、销售收入及市场份额进行分析,研究历史数据覆盖2021—2025年,未来预测区间为2026—2032年。
重点区域市场分析
报告重点研究北美、欧洲、中国、日本、韩国、东南亚及中国台湾市场。
- 北美: 数据中心基础设施成熟,UPS及电源管理产品应用广泛,对高可靠性断电监测系统具有持续需求。
- 欧洲: 工业自动化、医疗设施及智能建筑发展,为集中式报警系统和智能电源监测产品提供市场空间。
- 中国: 数据中心建设、工业数字化及智能家居发展推动产品需求,国内制造企业有望通过智能化升级提升市场竞争力。
- 日本和韩国: 电子制造、半导体及精密工业基础较强,对高稳定性电力监测设备具有一定需求。
- 东南亚及中国台湾: 电子制造业扩张、数据中心投资和工业基础设施建设,为断电报警器市场创造新的应用机会。
市场展望:智能监测与能源韧性成为增长主线
预计2026—2032年,全球断电报警器市场将保持6.3%的年复合增长率,市场销售额由2025年的2.43亿美元增长至2032年的3.7亿美元。
总体来看,未来市场增长将主要受益于数据中心扩张、工业自动化升级、医疗设施供电安全需求以及智能家居普及。产品竞争也将由传统报警功能逐步转向远程监控、智能诊断、多级通知和系统集成能力。对于制造商而言,提升设备可靠性、优化产品成本、增强跨平台兼容性,并针对数据中心、工业及家庭场景开发差异化解决方案,将成为未来拓展市场份额的重要方向。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96