登临科技港股上市,股价跌超6%破发!聚焦GPU领域



 收藏
 举报
今天港股又有新股破发了!
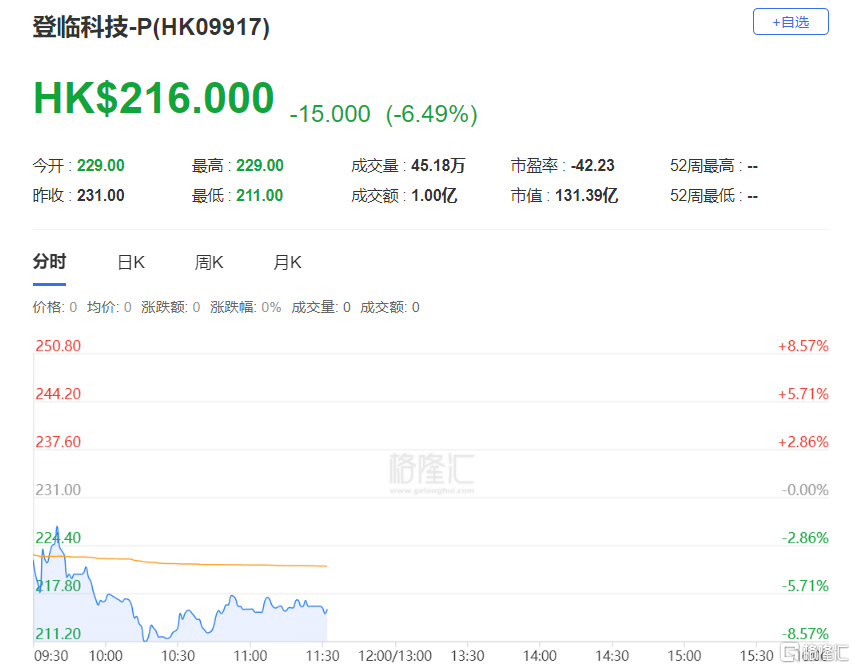
格隆汇获悉,11月10日,登临科技-P(09917.HK)在港交所主板挂牌上市,发行价231港元/股,落在发行区间(231~288港元)的下端,但今天上市盘中股价依然跌超6%破发。而在昨天的暗盘交易里,该股已经收跌4.24%,提前定了调。
登临科技2017年11月成立于苏州,主营GPGPU(通用图形处理器)的研发、设计与销售。其GPGPU解决方案已落地六大主要应用领域:智慧城市、企业私有云、教育、工业质检、行业大模型及系统集成。
从赛道来看,登临科技处于热门的科技领域,但上市首日股价依然破发,主要原因有以下几点:
1、定价较一级市场估值溢价明显。公司2026年1月完成轮融资时投后估值为71.9亿元人民币,约合78亿港元;本次发行价231港元对应市值约140亿港元, 较最后一轮估值溢价约八成。在当下的港股市场, 这个定价没有给二级市场留出空间,即便已定在区间下限——公开发行仅获2.11倍认购、国际发售1.34倍认购, 一手中签率100%, 认购较冷清。
2、港股IPO市场整体遇冷。近期瘦西湖文旅、四方精创等企业纷纷推迟上市, 还有企业直接终止了港股IPO计划,新股定价普遍收紧, 在这种环境下, 登临科技破发并不奇怪, 且暗盘先行破发进一步压制了首日情绪。
3、业绩曾持续亏损, 基本面刚到拐点, 但硬伤还没补上。2023年、2024年、2025年、2026年1-4月,登临科技的营业收入分别为2793万元、8263万元、1.71亿元、2亿元,净利润分别为-3.32亿元、-2.97亿元、-2.81亿元、-1647万元,报告期内累计亏损约9.26亿元。公司2026年前4个月经调整净利润2058万元,上市前首次转正。股票简称里的"-P"后缀,意味着它是港交所18C规则下的未商业化公司,波动和流动性风险天然更高。
4、赛道热,但竞争格局悬殊。目前国内市场仍是国际巨头主导高端,2025年中国1236亿元的GPGPU市场里,英伟达收入1012亿元(份额81.9%),AMD收入120亿元(份额9.7%),两家合计91.6%;国产厂商中排名最前的三家收入分别为31亿元、16亿元和15亿元,份额2.5%、1.3%和1.2%;其余所有厂商合计42亿元、3.4%,登临科技位列前十,份额不足1%。
港股打新与A股不同,港交所新股里面,上市首日破发的新股并不罕见,所以打新要谨慎选择标的。尤其是18C未商业化公司股价波动大、流通盘小,且上市初期稳定性弱,追高和抄底都需要更谨慎。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96