开盘涨近300%、最高触及188元,钶锐锶登陆科创板,中一签浮盈超7万元



 收藏
 举报
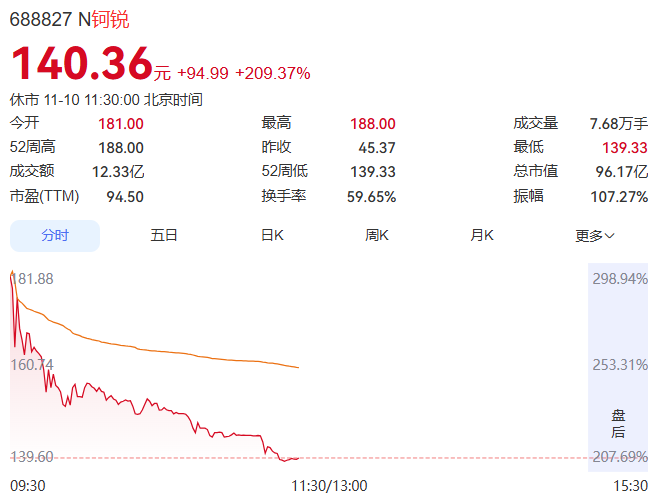
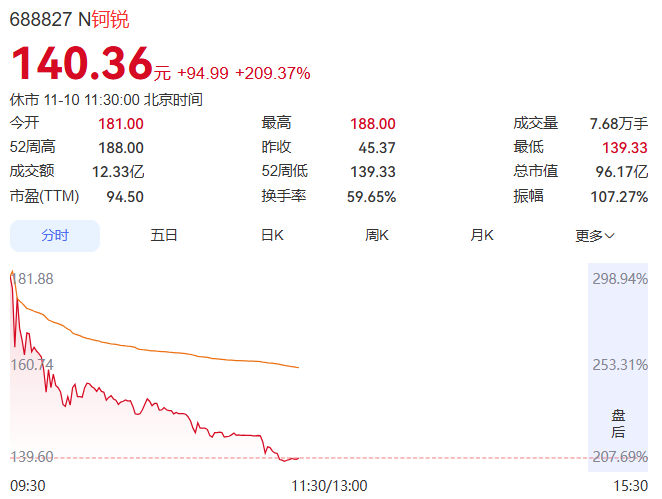
11月10日,科创板新股钶锐锶(688827)正式挂牌上市。该股开盘即大幅走高,盘中涨幅一度达到298.94%,股价最高报188元。以其45.37元的发行价计算,中一签(500股)的浮盈超过7万元,成为近期科创板新股中表现最为强劲的标的之一。
在近期新股发行节奏整体偏紧、二级市场对科技成长股定价趋于谨慎的背景下,钶锐锶的首日强势表现,反映的并不只是新股炒作情绪,更是市场对“硬科技+国产替代”这一组合的重新定价。
钶锐锶的核心竞争力,在于其在国内全直驱数控机床领域的技术卡位。公司主要从事全直驱数控机床及数控系统的研发、生产和销售,是国内少有的同时拥有PWM型数控系统和总线型数控系统、且两种类型数控系统均已形成规模销售的企业。更关键的是,公司数控系统已实现100%自产,驱动器与直线电机磁石板的自制率分别提升至99.95%和99.71%。
在高端机床行业,数控系统长期被视为“卡脖子”环节,其算法、伺服控制与稳定性直接决定机床的精度与可靠性;直线电机、驱动器等核心部件同样长期依赖进口。核心环节接近完全自制,意味着公司在成本控制、交付周期、技术迭代与供应链安全四个维度上同时获得了主动权,这也是其能够切入高端制造场景的前提。
从应用场景看,公司产品已在精密模具、航空航天、消费电子、半导体、AI服务器及机器人等高端制造领域实现对国际顶级品牌的国产替代,累计服务客户超过700家,覆盖富士康、长盈精密、立讯精密、兆威机电等知名制造企业。客户结构覆盖3C精密加工、半导体设备与机器人零部件等当前资本开支最为活跃的赛道,为其订单的持续性提供了产业基础。
值得关注的是,AI服务器与机器人两大方向的设备需求,恰好对应高精度、高节拍、高稳定性的加工要求,而这正是全直驱机床相对传统机床的性能优势区间。这使得公司在“AI算力硬件扩产”与“人形机器人零部件放量”两条产业主线中,具备了间接但真实的受益路径。
从财务数据看,钶锐锶的成长曲线较为清晰。2023年至2025年,公司分别实现营业收入2.53亿元、3.17亿元、4.09亿元,归母净利润分别为0.36亿元、0.63亿元、0.76亿元,营收与利润连续三年保持增长,净利率稳定在较高水平。
进入2026年,公司业绩增速进一步抬升。上半年实现营业收入2.48亿元,同比增长34.06%;归母净利润0.53亿元,同比增长39.94%,利润增速快于收入增速,显示产品结构优化与自制率提升正在带来盈利能力的改善。
公司预计2026年前三季度实现营业收入3.50亿元至3.70亿元,同比增长28.52%至35.86%;实现归母净利润0.68亿元至0.78亿元,同比增长37.65%至57.89%。按此测算,第三季度单季营收约在1.02亿元至1.22亿元区间,净利润约0.15亿元至0.25亿元,与前两个季度相比节奏有所波动,这与设备类企业订单交付、验收确认的季节性特征相关,也是后续跟踪其订单转化效率时需要重点观察的指标。
新股首日的大幅上涨,本质上是发行定价与二级市场预期之间落差的集中释放。近300%的盘中涨幅、188元的最高价,意味着市场愿意为“国产高端数控系统100%自产”这一稀缺属性支付显著的溢价。但这种溢价能否站稳,取决于三个层面的验证。
一是业绩兑现的持续性。公司目前的营收体量仍在4亿元级别,前三季度预计营收3.5亿元至3.7亿元,成长空间需要依靠下游高端制造资本开支的持续扩张来打开。若AI服务器与机器人零部件的设备需求如期释放,公司订单结构有望进一步向高附加值环节倾斜;反之,若下游扩产节奏放缓,业绩增速可能面临回摆压力。
二是国产替代的深度。公司已在多个高端领域实现对国际品牌的替代,但高端机床市场的竞争格局中,国际龙头在精度稳定性、工艺数据库积累与全球服务网络方面仍有优势。替代份额能否从“点状突破”走向“整线渗透”,是决定其长期成长天花板的关键。
三是估值与波动的匹配。首日近3倍的涨幅已充分反映了短期乐观预期,新股上市初期流通盘相对有限、筹码集中,价格波动往往被放大。对于二级市场投资者而言,首日高点并不构成价值锚,后续需要以季度业绩、订单公告与产能释放节奏为依据,重新校准合理估值区间。
从产业视角看,钶锐锶的上市意味着国产高端数控机床与数控系统这条长期被忽视的硬科技赛道,首次获得了资本市场的集中关注。其首日表现既是市场情绪的投射,也是一次关于“国产替代究竟值多少钱”的公开定价实验。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96