山西证券:给予山煤国际增持评级


 收藏
 举报
山西证券股份有限公司程俊杰,胡博近期对山煤国际进行研究并发布了研究报告《业绩稳健增长,现金流强劲》,给予山煤国际增持评级。
山煤国际(600546) 事件描述 公司发布2026年第三季度报告,前三季度实现营业收入155.24亿元,同比+9.02%;实现归母净利润15.26亿元,同比+45.80%;实现扣非归母净利润16.37亿元,同比+50.47%。其中,第三季度单季实现营业收入51.69亿元,同比-9.73%;实现归母净利润5.16亿元,同比+31.87%;实现扣非归母净利润5.92亿元,同比+45.89%。 事件点评 煤炭产销双双下降,煤价提升带动业绩增长。前三季度公司实现原煤产量2,440.53万吨,同比下降8.39%;公司实现煤炭生产业务收入111.89亿元,同比增加10.84%,自产煤销量1,845.47万吨,同比下降6.89%;销售均价 606.28元/吨,吨煤成本270.32元。第三季度单季,公司生产原煤638.12万吨(同比-27.65%),销售商品煤774.68万吨(同比-36.24%),其中自产煤销量508.75万吨(同比-46.30%)、贸易煤销量265.93万吨(同比-0.61%)。单季煤炭业务实现毛利额20.96亿元,同比-3.86%。 毛利率提升,经营性现金流强劲。前三季度公司毛利率41.61%,同比提升4.24pct,期间费用率11.22%,同比下降0.9pct。经营活动现金流量净额同比增长57.84%,主要是受煤价上涨影响,现金流入增加所致。 投资建议 预计公司2026-2028年EPS分别为1.06\1.15\1.22元,对应公11月9日收盘价11.3元,PE分别为10.6\9.8\9.3倍,维持“增持-A”投资评级。 风险提示 宏观经济增速不及预期风险;煤炭产销比修复不及预期;煤炭价格超预 期下行风险;安全生产风险等。
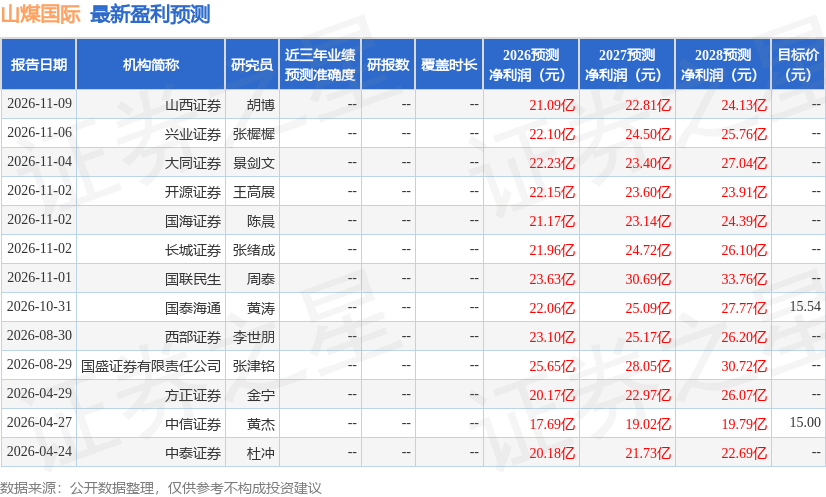
最新盈利预测明细如下:
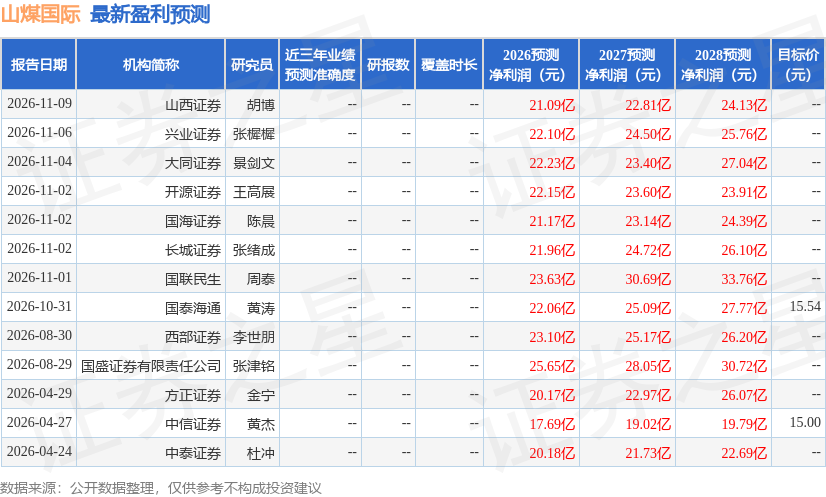
该股最近90天内共有11家机构给出评级,买入评级5家,增持评级6家;过去90天内机构目标均价为14.52。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96