宇树科技跻身A股第三高价股,近一个月已反弹超85%!特斯拉擎天柱再传商业化进展!人形机器人掀涨停潮 天奇股份、华培动力等涨停



 收藏
 举报
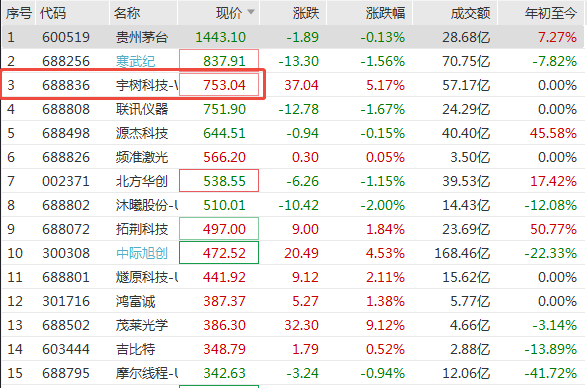
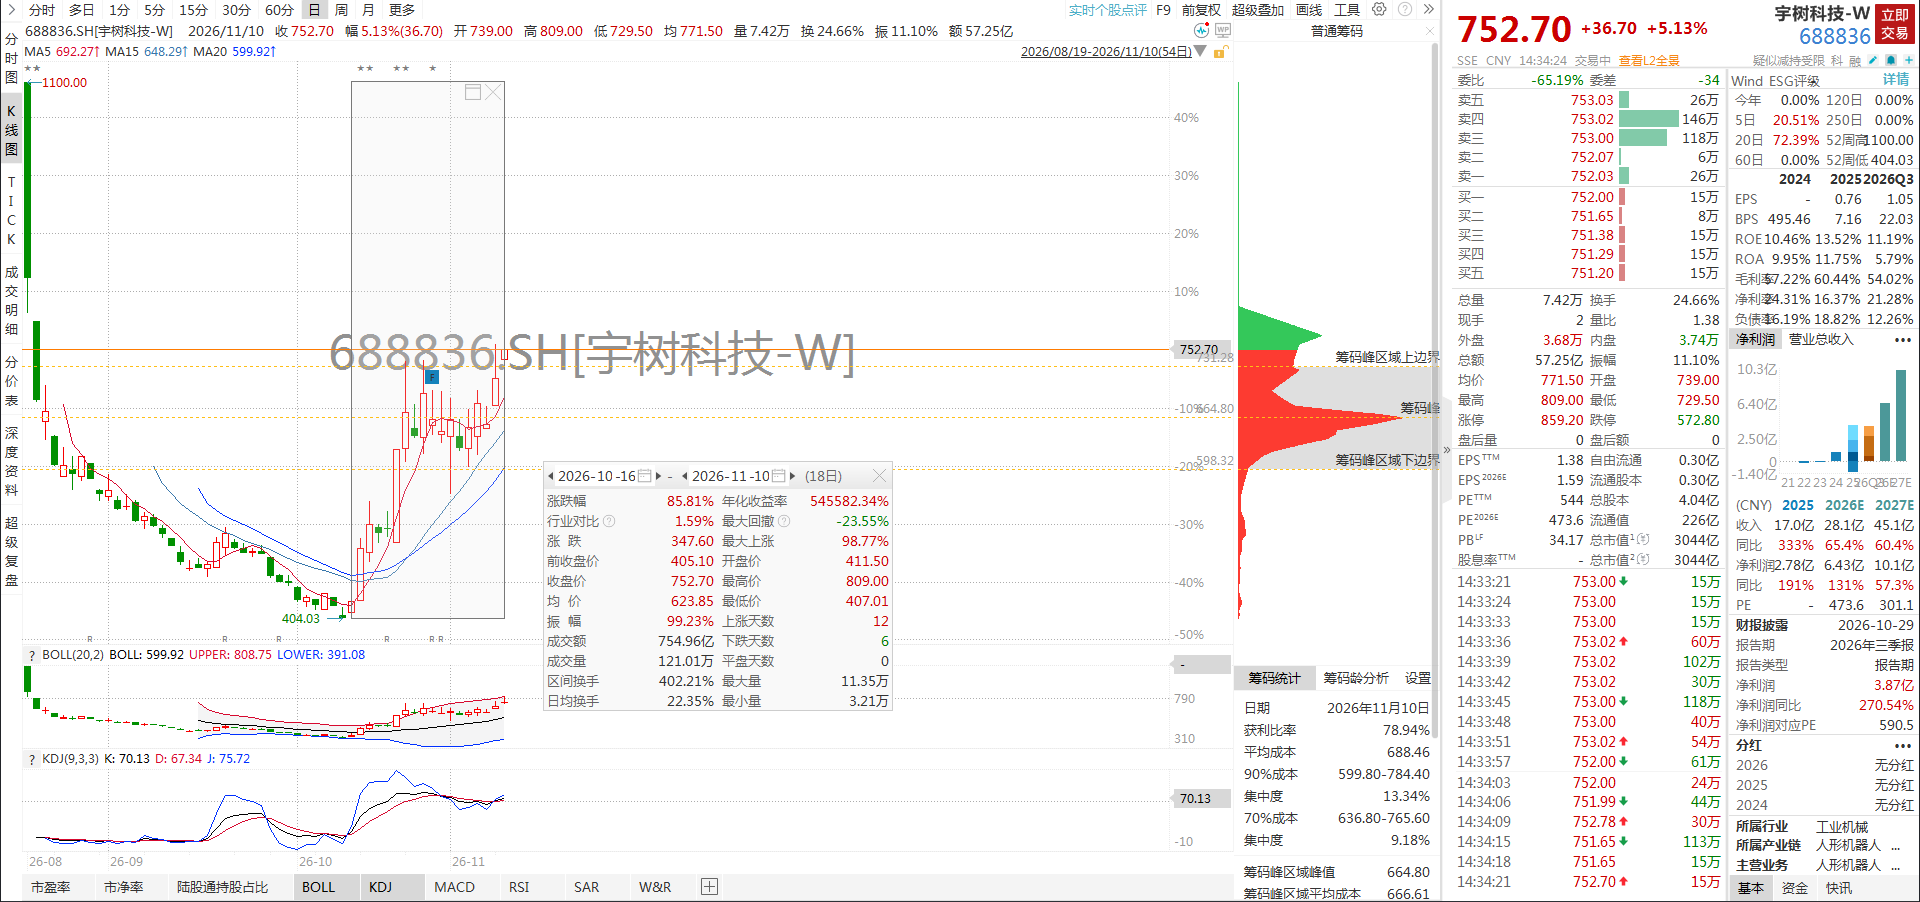
11月10日,人形机器人概念全线走强,成为当日市场辨识度最高的主线之一。盘中,赛道龙头宇树科技一度涨超11%,股价重回800元上方,总市值突破3200亿元。截至目前,宇树科技仍报753元,超越联讯仪器,跻身A股第三高价股。若自10月16日阶段性低点算起,近一个月已是大幅反弹超85%。
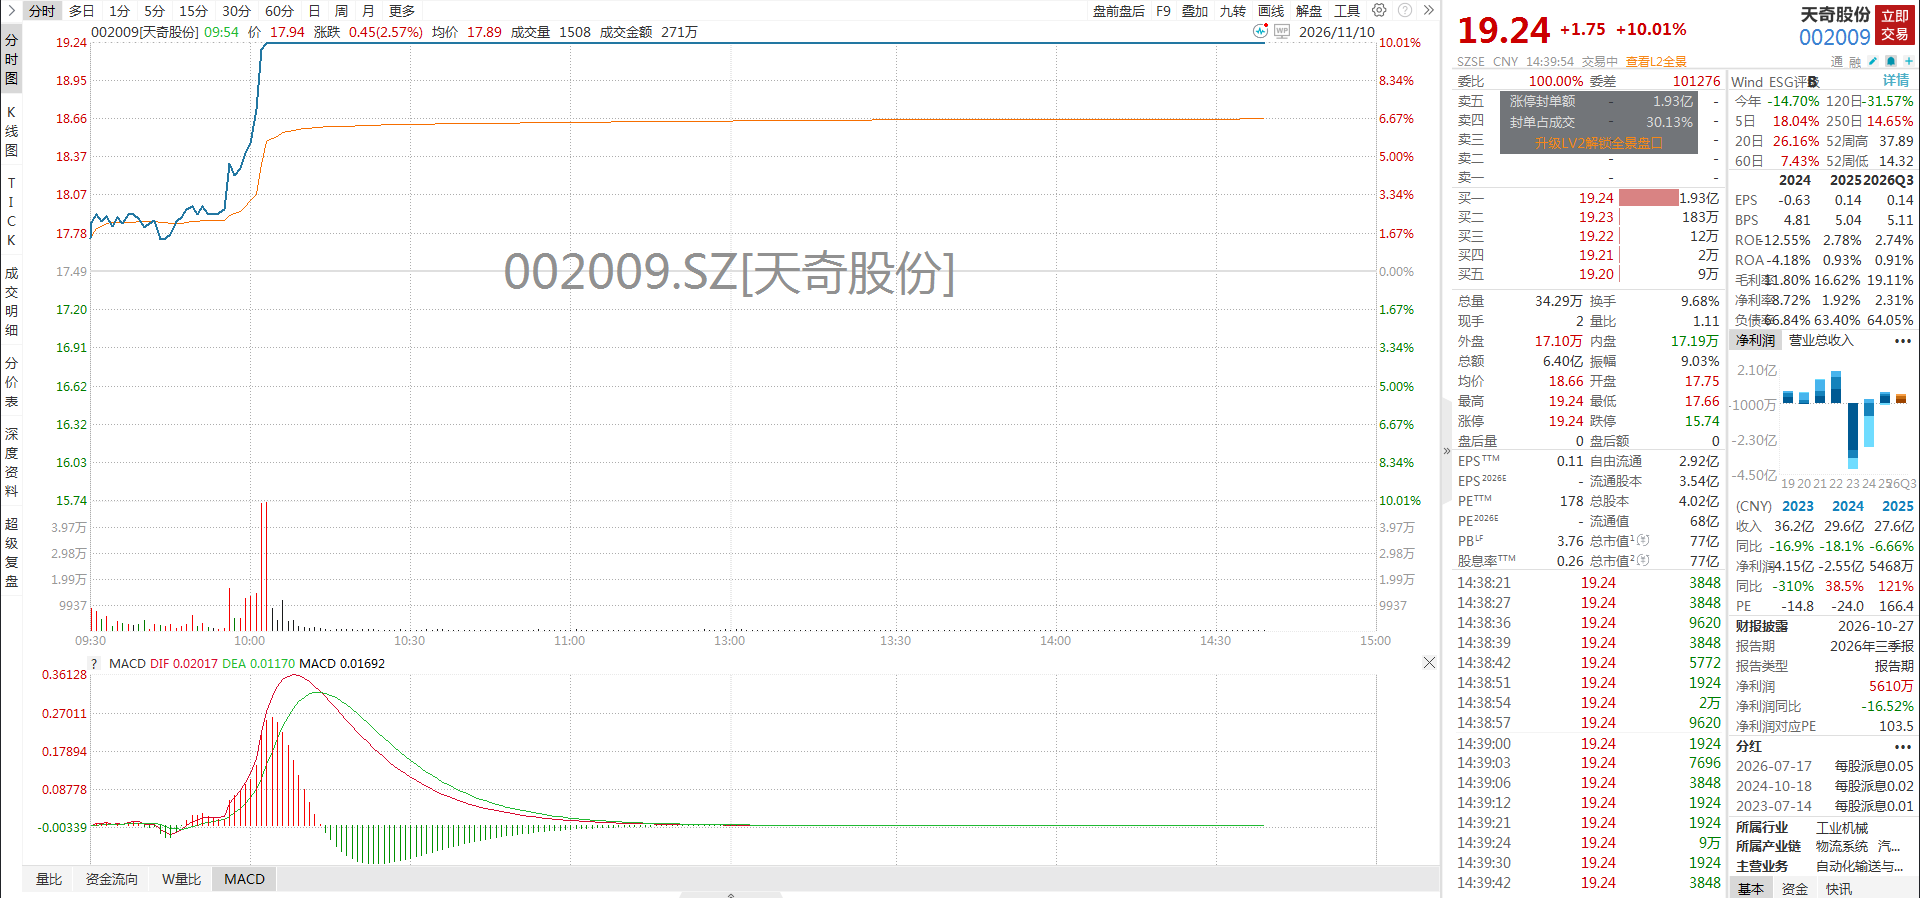
板块内赚钱效应同步扩散,华培动力、光洋股份、天奇股份、福莱新材、亿嘉和等多股直线封板;同星科技、海昌新材斩获20cm涨停,产业链上下游均获得资金集中布局。
核心催化:擎天柱官宣2027年交付 首创租赁商业模式
板块集体爆发的直接导火索,是特斯拉人形机器人“擎天柱”(Optimus)的最新商业化进展。
据央视财经消息,特斯拉CEO马斯克日前公开披露,擎天柱将于2027年底左右启动对外交付,与市场普遍预期的直接售卖模式不同,产品初期大概率采用“只租不卖”的形式推向市场。马斯克同时给出了明确的成本与量产指引:擎天柱单台初始制造成本约3万美元,与一台电动汽车相当,随着规模化量产推进,后续成本有望降至2万美元左右;全面量产爬坡至少需要一年时间,正式对外交付前,产品将率先在特斯拉自有工厂内部投入使用,其工作效率可达到普通人类的5倍。另有业内人士透露,特斯拉最快将于12月初开放擎天柱预订通道,更多定价、租赁条款等商业化细节,有望在12月的年度股东大会上正式公布。
产业端的落地节奏也在同步加快。公开信息显示,特斯拉已于上月在弗里蒙特工厂启动擎天柱的早期量产工作,产线年产能规划达100万台;2027年交付的新版本将搭载新一代AI5芯片,算力较当前版本提升一个数量级,智能化水平将实现阶跃式升级。
模式重构:RaaS打开长期空间 加速场景渗透
在市场看来,“只租不卖”的RaaS(机器人即服务)模式,是本次消息最具想象空间的看点。
一方面,租赁模式大幅降低了工业客户的初始投入门槛,能够加快人形机器人在汽车制造、仓储物流等场景的渗透速度,推动行业从试点示范走向规模化应用;另一方面,该模式与特斯拉FSD订阅制的商业化逻辑一脉相承,帮助厂商锁定长期经常性收入,拉长产品盈利周期,重构了人形机器人行业的商业化模型。
赛道情绪持续升温 国内产业链同步修复
作为国内人形机器人赛道的核心标杆,宇树科技股价持续走高,正是行业景气度上行的直接体现。随着海外龙头商业化节奏逐步明朗,市场对人形机器人产业落地的预期持续修复,资金沿核心零部件、本体制造、系统集成等方向全面扩散,带动一批中小市值标的快速走强。
整体来看,当前人形机器人仍处于产业发展早期,本轮行情由海外龙头事件催化驱动,情绪属性较强。后续板块能否延续强势,核心仍在于技术迭代进度、量产爬坡速度与商业化落地效果的持续验证。
风险提示:本文基于公开市场信息与产业公开消息整理,不构成任何投资建议。人形机器人技术迭代、量产落地不及预期,行业竞争加剧、政策监管变动均可能引发板块与个股大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96