嘉和美康董事长夏军公开信:现金流恶化滚雪球,不降薪就离职!科创板上市近五年,董事长年薪102.7万!



 收藏
 举报
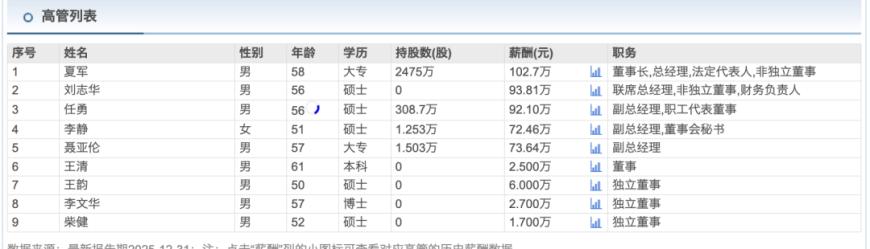
近几日,一份来自上市公司董事长的《致全体同事的一封信》在社交媒体上持续发酵。涉及企业是2021年登陆科创板的嘉和美康。在内部信中,公司董事长夏军表示,公司正面临成立以来最困难的一段时期,工资已经连续数月没能按时足额发放。他直言:“上半年银行缩减授信后,现金流情况进一步恶化,我们已经持续数月工资未能按时足额发放。信任一旦受损,士气随之低落,服务质量难以稳住,客户开始抱怨、流失业务的萎缩与团队的疲惫……”
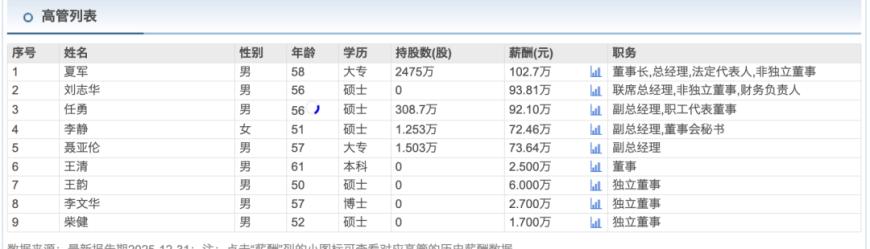
嘉和美康是早期进入中国医疗信息化的企业之一,核心业务是医疗机构的电子病历、数据中心及相关软件开发服务。公开资料显示,阿里健康科技(中国)有限公司也是这家公司的关联方,前者通过弘云久康数据技术(北京)有限公司持有后者股权,属于间接持有公司 5%以上股份的股东。根据媒体的最新报道,信件内容涉及的降薪、减员等计划,目前还没有执行任何具体方案,因为涉及到减员、降薪等整体方案,还需要经过审议,目前实施时间也不确定。
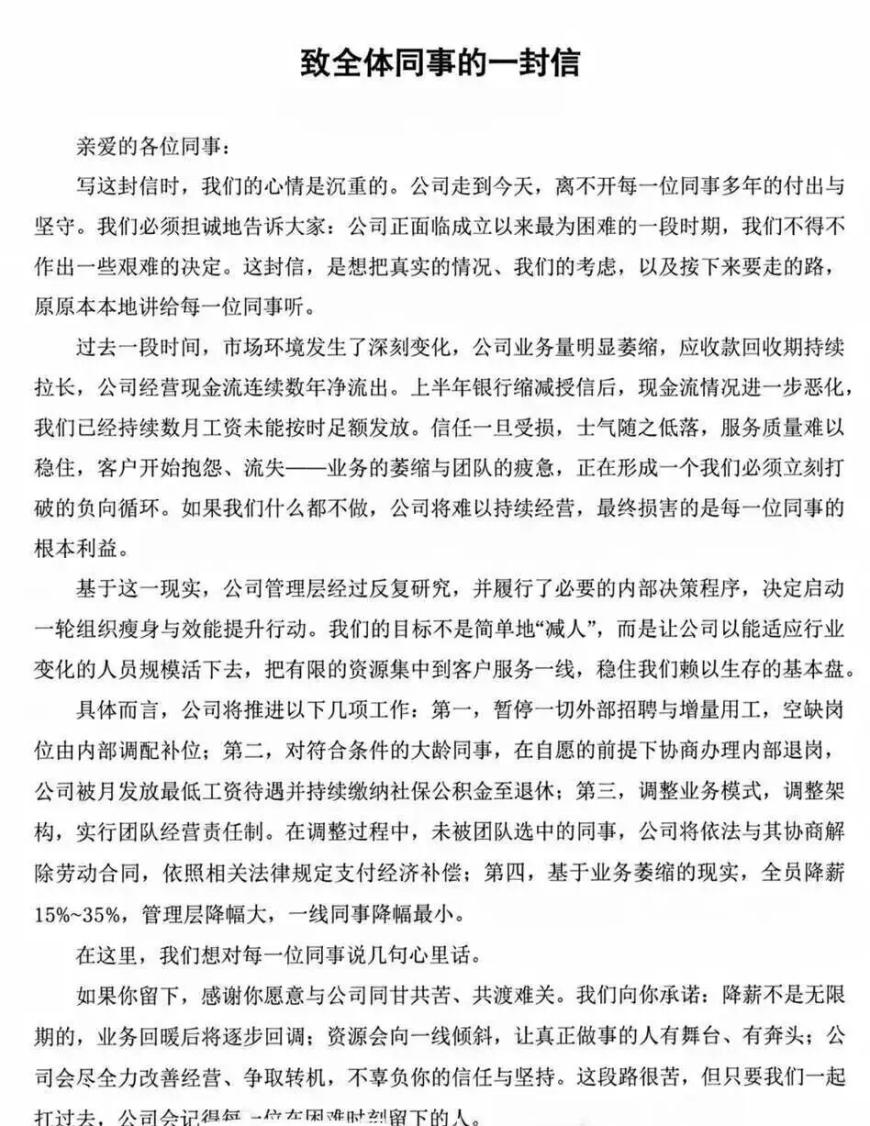
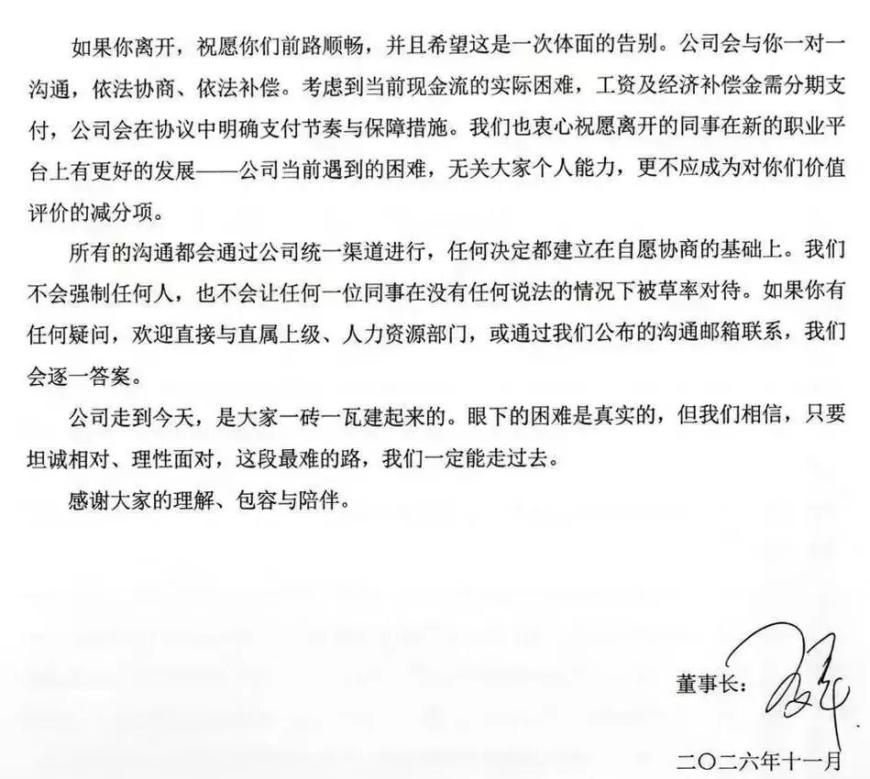
1、这封署名为董事长夏军的内部信,有以下多个核心要点:公司处于成立以来最困难阶段,业务萎缩、应收回款拉长、常年经营现金流流出;上半年银行缩减授信,现金流进一步恶化,已经数月无法按时足额发薪。业务萎缩、士气下滑、客户流失形成负向循环,不调整公司难以持续经营。启动组织瘦身与效能提升,目标不是单纯裁员,而是匹配行业变化活下去,资源向一线客户服务倾斜。
四项具体举措:暂停全部外部招聘,岗位缺口内部调配;符合条件大龄员工,自愿协商内部退岗,按月发最低工资、持续缴纳社保公积金直至退休;调整组织与业务模式,推行团队经营责任制;未被团队选用人员,协商解除劳动合同、依法支付补偿金;全员降薪 15%–35%,管理层降幅更高,一线降幅最低。降薪不是永久,业务回暖后逐步调回;资源向一线倾斜,公司尽力争取经营转机。对离职员工安排:一对一沟通、依法协商补偿;受现金流约束,欠发工资、补偿金分期支付,协议写明支付节奏;困难不否定员工个人价值。
2、不过,从媒体报道来看,这份信还是在公司内部引起了较大的波动,员工的情绪也颇为不满,尤其是全员降薪15%-35%和未结工资延至2027年结清的安排。
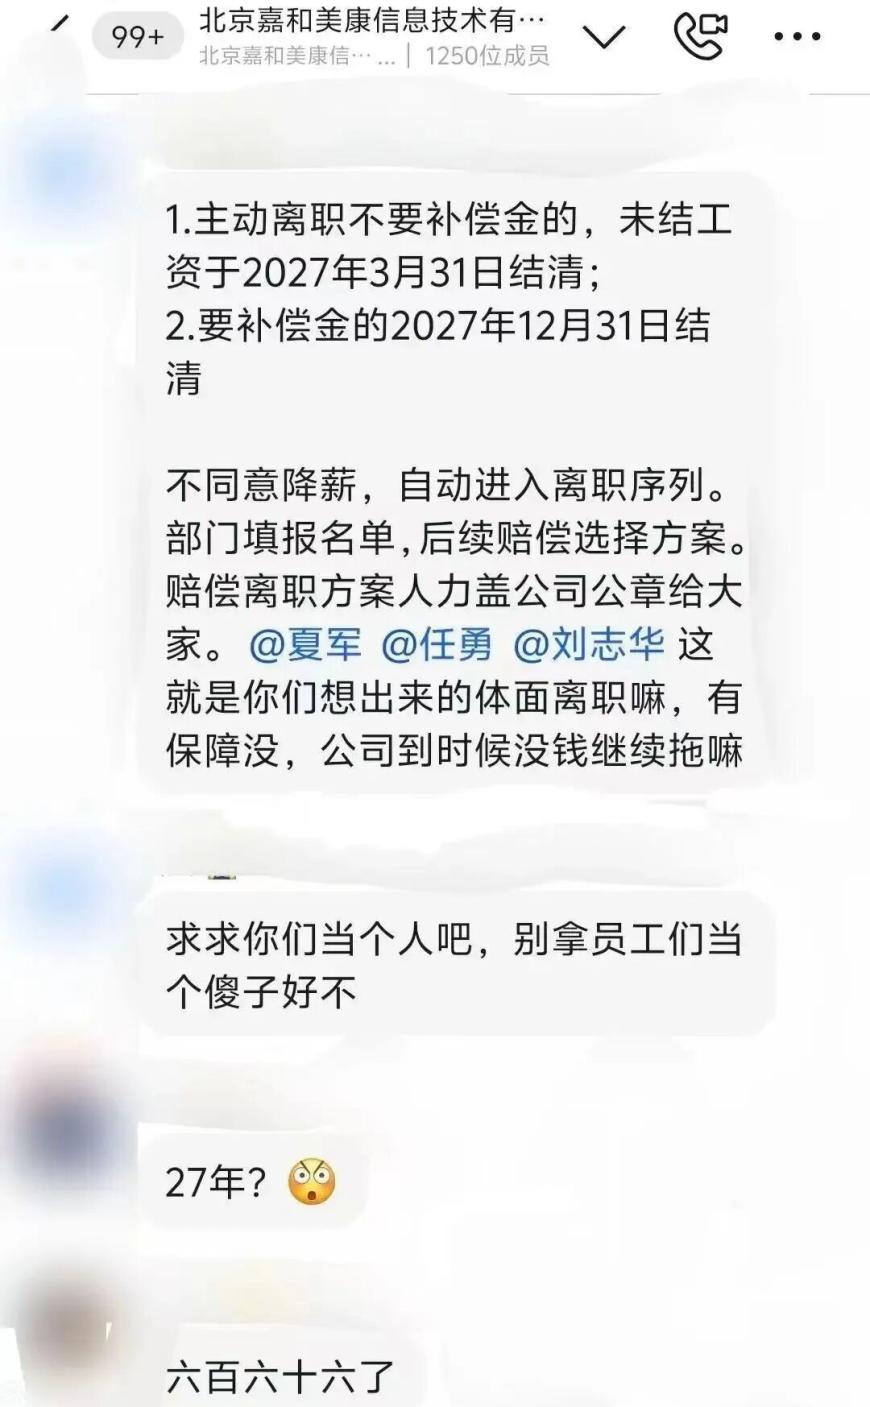
据悉看,虽然信件强调一切以自愿协商为原则,但流出的聊天记录提到,不接受降薪将自动进入离职序列,不少员工对此并不认可。大家最大的顾虑集中在薪酬兑付:欠发工资、补偿金延后至 2027 年结算,员工普遍质疑远期承诺缺乏保障。对多数员工而言,相比 “共渡难关、后续薪资回调” 的表态,当下能否按时拿到工资才是首要诉求,相关截图和聊天记录也在网络传开,事件扩散到公开舆论中。
3、对于此次事件,很多人第一反应是公司爆雷了。但放在医疗信息化这个圈子看,这算不上突发黑天鹅。本质是它长期的商业模式隐患,撞上公立医院信息化预算收紧,矛盾集中爆发了。嘉和美康是电子病历细分赛道龙头,IDC 数据显示它电子病历份额连续多年国内第一,服务 1700 多家医院,三甲占 650 多家;但它不是全品类医疗信息化龙头,强项集中在电子病历、CDSS、临床数据中心,HIS 这类医院核心管理系统并不是它的主场。
2021 年 12 月,嘉和美康登陆科创板,发行价 39.5 元,募资净额12.4 亿元,超募 4.9 亿元。上市当年业绩亮眼,营收 6.52 亿元,归母净利润接近 5000 万,涨幅翻倍,巅峰市值一度突破 50 亿元。
好日子没持续多久,2023 年就是转折点。营收开始下滑,利润大幅缩水;2024 年直接转亏,亏 2.56 亿元;2025 年营收继续往下走,亏损也维持在 2.5 亿。到 2026 年前三季度,压力更大,营收只有 2.02 亿元,同比下滑 38.76%,第三季度下滑尤其厉害;归母净亏损 1.22 亿元,近三年累计亏超 6 亿元。
比亏损更扎眼的,是毛利率一路往下掉。2021 到 2023 年还稳稳站在 50% 以上,2024 年掉到 35.38%,2025 年直接跌到 16.11%。 做软件服务,毛利率跌破 20% 信号很直白:竞标内卷只能降价拿项目,项目实施成本越来越高,低毛利单子越接越多,老的赚钱模式已经跑不通了。
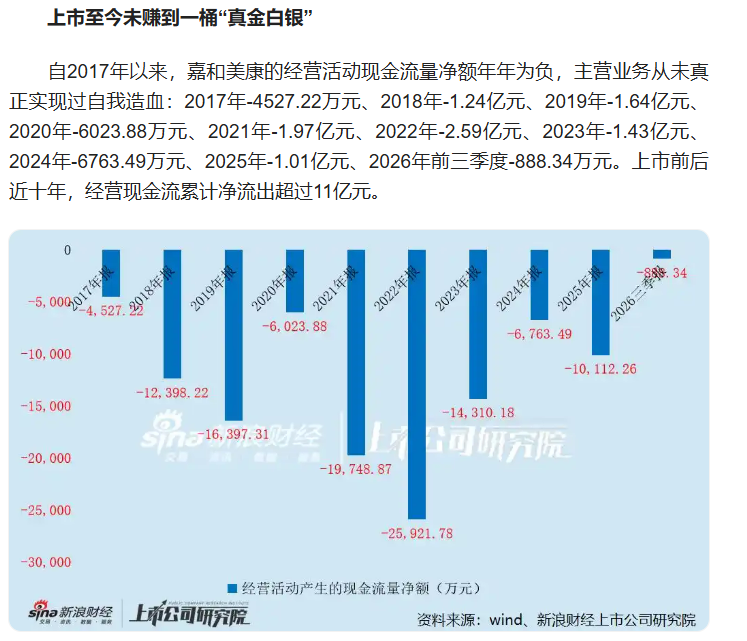
4、事实上,这家科创板上市企业此前已是常年现金流失血。
从 2017 年开始,它的经营现金流净额年年都是负数,近十年累计往外流超 11 亿元。
医疗信息化本身就是项目制,签合同、落地实施、验收、回款链条很长,医院付款流程本来就慢。但嘉和美康的回款压力,明显比同行更突出。 应收账款越滚越高,2021 到 2024 年,应收从 2.51 亿元涨到 5.74 亿元,应收占营收比例从 38.44% 飙升到接近全年营收。简单理解,账面记了收入,钱却一直收不回来。截至 2026 年 9 月末,应收账款还有 3.98 亿元,占总资产接近两成。
应收账款高企、大量资金沉淀在未验收项目的合同履约成本中。此前公司持续消耗 IPO 募资款补流,累计动用约 6 亿元募资资金,目前账上现金已不足以覆盖应付薪酬。
2017 到 2023 年,公司的团队从 904 人扩张到 2050 人;2024 年开始裁人,剩 1865 人;2025 年末继续缩到 1677 人。人均薪酬在 2022 年摸到高点之后一路往下。团队收缩,只是被动跟着收入下滑调整,可惜速度赶不上现金流恶化的节奏。
5、事实上,嘉和美康的难处,不是它一家的问题。 医疗信息化的客户大多是公立医院,医院投信息化,要看财政拨款、自身营收,还要受医保政策影响。DRG/DIP 落地之后,医院运营压力变大,钱优先保临床刚需,信息化项目就成了可缓一缓的支出。
行业里普遍出现这些情况:招标推迟、预算砍一刀、验收拖很久、付款节奏放慢。嘉和美康自己在年报里也提到,客户需求延后、交付周期拉长。
嘉和美康这次事件争议最大的,就是薪酬调整方案。 站在公司角度,现金流见底,降薪、延后发工资,是最快减少现金支出的办法。但放到劳动合规层面看,降薪属于变更劳动合同内容,得和员工商量好才行;单方面全员降薪,还有 “不同意降薪就算自动离职”这类说法,本身就有瑕疵。另外工资要按月发,把欠薪拖到 2027年兑付,不符合工资支付相关规定;已经发出去的加班费,如果没有核算错误,要求员工退回来也站不住脚。
客观来说,裁员降薪只能暂时拖一拖现金流耗尽的时间,解决不了根源。 嘉和美康核心难题还是回款难、验收慢、毛利率持续下滑。如果医院付款、项目交付、银行授信的局面没有改善,单纯砍人力成本,很容易陷入恶性循环:业务越做越小、老人不断离开、交付能力下滑、客户继续流失。
这家公司的遭遇,也给医疗信息化圈子敲了警钟。临床信息化赛道的下半场,比拼的不再是签约量,而是能不能顺利验收、把收入变成回款。对嘉和美康来说,能不能走出泥潭,不靠短期节流,核心还是什么时候让经营现金流转正。(来源:国际投行研究报告)


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96