思瑞浦:11月6日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年11月9日思瑞浦(688536)发布公告称公司于2026年11月6日召开业绩说明会。
具体内容如下:问:第三季度公司综合毛利率为52.31%,环比升2.26个百分点。主要受哪些业务增长带动?目前下游需求及订单情况如何?答:2026年第三季度,公司工业、汽车、通信及消费四大下游市场收入均实现环比增长。其中,汽车和通信市场增幅居前,工业及消费市场保持稳健增长。泛通信市场增长主要由光模块等业务带动,汽车市场增长主要得益于多个产品品类放量。目前,主要下游市场需求及订单可见度保持良好,公司对2027年继续稳健成长具有信心,并将持续跟踪市场变化,合理安排经营计划。问:公司新合作方产线磨合及苏州自有测试产能释放进展如何?答:公司正有序推进新合作方产线磨合及苏州自有测试产能释放,具体进展及供货情况请以公司公开披露的信息为准。公司将持续加强供应链建设,提升交付保障能力。问:第三季度公司光模块相关业务进展如何?AFE等产品放量及新品布局有哪些变化?答:受益于FE等产品在多家客户放量及交付能力逐步提升,公司在该领域的先发优势持续巩固。产品方面,多款FE产品已应用于400G、800G及1.6T光模块,运放、比较器等产品已实现规模销售。面向光模块的负载开关、LDO、DC-DC及逻辑等产品也将逐步量产推出,进一步完善产品组合,提升单模块产品覆盖价值量。公司将持续推进产品研发、客户拓展及交付能力建设。问:公司与创芯微的整合进展如何?在产品互补和客户拓展方面取得了哪些协同成效?答:公司与创芯微在业务、研发及客户资源等方面的整合进展顺利,已取得积极成效。在产品端,公司持续加大锂电保护产品线的研发投入,进一步丰富产品布局,增强产品互补优势;在客户端,双方加强客户资源共享与业务协同,拓展手机、清洁能源、电动工具等领域的市场机会。问:继收购创芯微后,公司后续并购有哪些重点方向和考虑?答:公司持续关注与主营业务具有协同效应的并购机会,具体方向将结合技术和产品布局需求、标的情况等综合判断,相关事项请以公司公开披露的信息为准。
思瑞浦(688536)主营业务:从事模拟和数模混合产品研发和销售的集成电路设计企业,公司始终坚持研发高性能、高质量和高可靠性的集成电路产品。
思瑞浦2026年三季报显示,前三季度公司主营收入26.92亿元,同比上升75.87%;归母净利润6.1亿元,同比上升384.33%;扣非净利润5.55亿元,同比上升568.89%;其中2026年第三季度,公司单季度主营收入10.86亿元,同比上升86.77%;单季度归母净利润3.03亿元,同比上升401.54%;单季度扣非净利润2.84亿元,同比上升528.48%;负债率11.9%,投资收益3803.89万元,财务费用-556.71万元,毛利率50.34%。
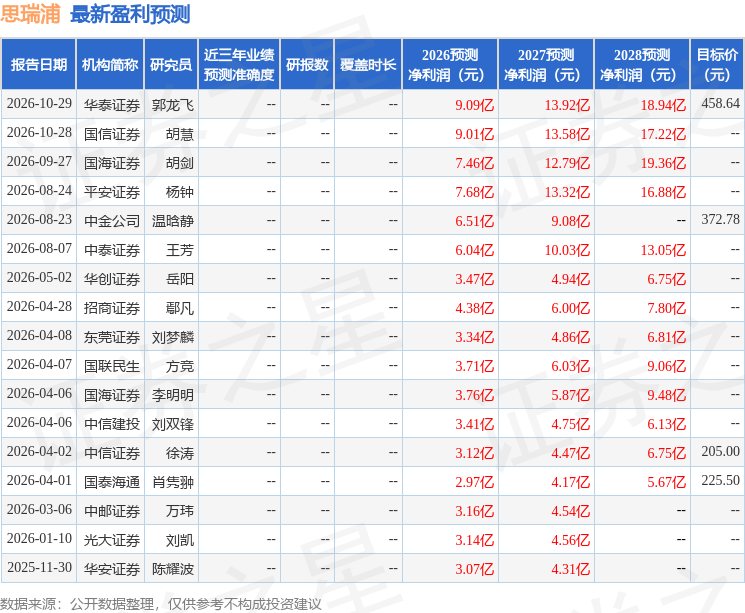
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为415.71。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3.24亿,融资余额减少;融券净流入566.27万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96