Nebius财报前瞻:营收预计同比增长逾500%,华尔街最高目标价410美元


 收藏
 举报

TradingKey - AI云计算公司Nebius Group(NBIS)将于11月12日美股盘前公布2026年第三季度财报,并于美东时间上午8点召开电话会议。
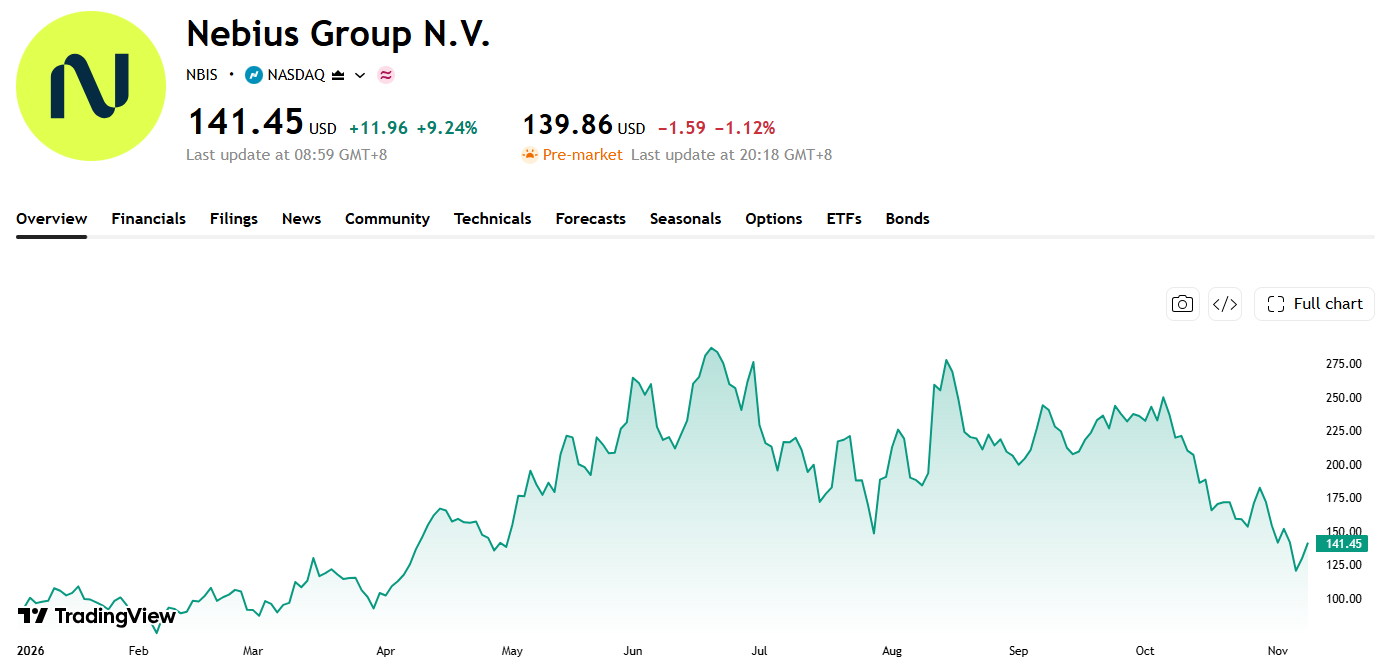
财报前,Nebius股价经历了剧烈波动。11月5日,NBIS盘中最低跌至113.30美元,较年内高点299.86美元回撤约62%,并创下4月以来最低水平;随后股价连续反弹,最新报141.45美元,单日上涨约9.3%,但仍较年内高位低约53%。
来源:TradingView
市场担心Nebius能否按时交付数据中心产能、客户集中度是否过高,以及每年数百亿美元的资本开支最终需要多少新增债务或股权融资。第三季度业绩将成为检验这些问题的重要节点。
第三季度营收或突破9亿美元,全年指引能否兑现更关键
华尔街目前预计,Nebius第三季度营收约为9.07亿美元,同比增长超过520%,调整后每股亏损约0.72美元。
Nebius上一季度实现营收5.823亿美元,同比增长454%,环比增长约46%,高于市场预期。扣除收入成本后,公司毛利率约为77%,集团调整后EBITDA达到2.362亿美元,利润率约41%;其中核心Nebius AI云业务调整后EBITDA利润率接近50%。不过,由于数据中心扩张、折旧、利息及其他费用仍处于较高水平,公司当季持续经营业务净亏损约1.904亿美元。
因此,本季度不能只看每股收益是否超预期,Nebius处于重资产扩张期,调整后盈利与GAAP净利润之间可能继续存在明显差距。投资者需要判断收入增长究竟来自已上线产能利用率提高,还是依靠新一轮高成本投入推动。
公司此前维持2026年全年营收30亿至34亿美元、年底年化运行收入70亿至90亿美元以及集团调整后EBITDA利润率约40%的目标。如果第三季度收入达到约9.07亿美元,前三季度累计营收将接近18.9亿美元,这意味着第四季度至少需要实现约11.1亿美元收入,才能达到全年指引下限。
这使第四季度展望的重要性高于第三季度历史数据,若管理层继续维持70亿至90亿美元的年底年化收入目标,并给出明确的产能上线时间表,市场可能重新相信当前股价下跌过度反映了风险。
微软与Meta订单带来增长,也放大客户集中和交付风险
Nebius收入增长的主要动力来自新产能投入运营以及大型客户提高GPU使用量。管理层此前表示,AI计算需求仍然高于可用供应,新增容量通常在正式上线前便获得客户承诺。
公司还受益于较强的GPU定价,Nebius此前披露,部分新一代Blackwell算力拍卖价格较原有最高定价高出约15%,并较现有项目报价高约20%。短期算力合同的单位收益也明显高于早期项目,说明高性能GPU供应紧张仍给予公司一定议价权。
Nebius与微软(MSFT)签署的合同价值约174亿美元,若微软购买额外服务,规模可增至约194亿美元。合同要求公司在多个阶段交付GPU基础设施,如果Nebius在宽限期后仍未达到约定时间,且无法提供替代产能,微软有权终止相应服务批次。
近期有报道称,微软正在加强对Nebius、IREN(IREN)和Nscale等新兴云计算供应商项目的审查,并对部分成本高、交付风险较大的新项目采取更加谨慎的态度。微软尚未宣布取消与Nebius的核心合同,但投资者将关注管理层是否确认项目进度未发生变化,以及微软是否仍愿意扩大合作。
Meta(META)则与Nebius签署了为期五年、价值120亿美元的专用算力协议,相关产能预计从2027年初开始交付。Meta还同意在特定集群中购买Nebius未能出售给第三方客户的剩余算力,最高额外金额可达150亿美元,使双方潜在合作规模达到约270亿美元。
这些长期协议提高了未来收入可见度,却也造成较高客户集中。Nebius披露,第二季度三家客户分别贡献约24%、21%和14%的收入。只要其中一家推迟交付、调整容量需求或不再追加新订单,短期增长预期就可能受到明显影响。
长期来看,微软和Meta也在建设自有数据中心,大型科技公司现阶段使用Nebius等新兴云服务商,部分原因是自身算力建设速度跟不上AI需求。如果未来自建容量增加,Nebius需要吸引更多AI模型公司、企业和政府客户,才能避免对少数超大规模客户形成长期依赖。
200亿至250亿美元资本开支考验融资能力
Nebius的增长模式需要持续购买英伟达GPU、扩建数据中心并提前锁定电力,这使其资本需求远高于传统软件公司。第二季度,公司资本开支达到约57亿美元,主要用于GPU、相关硬件和数据中心扩张。管理层预计2026年全年资本开支将达到200亿至250亿美元。
公司希望通过客户预付款、经营现金流、资产抵押融资、可转换债券和股权融资共同支持扩张。部分第二季度签署的合同包含预付款,可以覆盖相关资本开支的50%至60%,这有助于降低Nebius完全依赖自身资产负债表的程度。
不过,融资仍然是股东最担心的问题。Nebius在第二季度通过市场增发筹集资金,导致流通股数量上升;8月,公司又完成本金总额约57.5亿美元的可转换优先票据发行。10月,Nebius进一步获得花旗提供的35亿美元高级担保融资,用于支持全球产能建设。
这些融资增强了公司短期扩张能力,却也带来利息成本和潜在股权稀释。只要数据中心能够按时上线、利用率维持高位,新增资本有望转化为收入;如果项目出现延期,Nebius将先承担债务、折旧和运营费用,而收入确认则向后推迟,现金流压力可能快速上升。
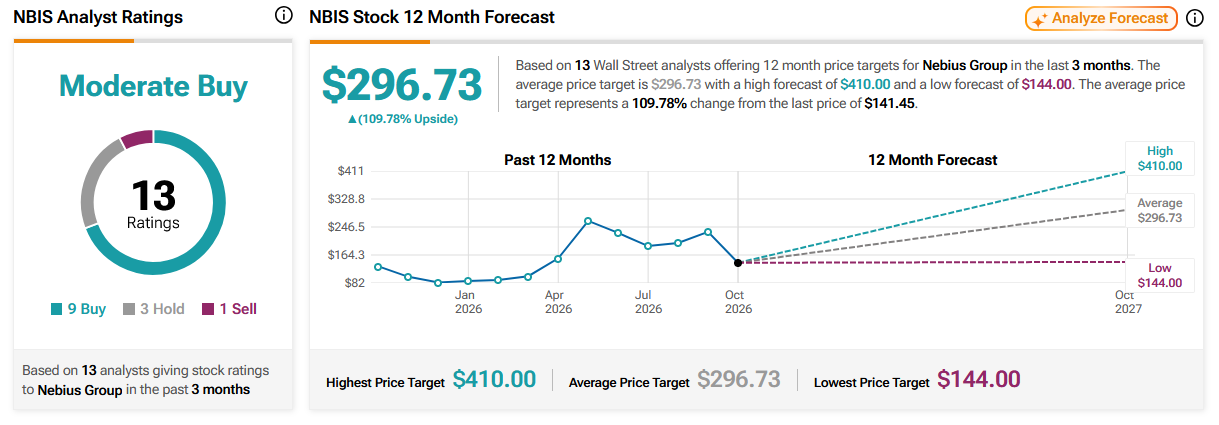
华尔街对Nebius长期前景仍然较为乐观。根据TipRanks统计,过去三个月共有13位华尔街分析师覆盖Nebius,NBIS平均目标价约为296.73美元,最高为410美元,最低为144美元。相对于141.45美元的最新价格,平均目标价对应约110%的潜在上涨空间。
来源:TipRanks


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96