黄仁勋出轨后续:股价续跌超5%,猎头或已找人替换老黄



 收藏
 举报
黄仁勋的出轨丑闻爆出后,英伟达股价周一一度大跌超过8%,虽然收盘跌幅收窄,但周二继续大幅下跌,这一次反抗力度很有限,收在了当天的低点。
从成交量上看,连续两天超过4亿股,是平时的4-5倍,属明显放量下跌。
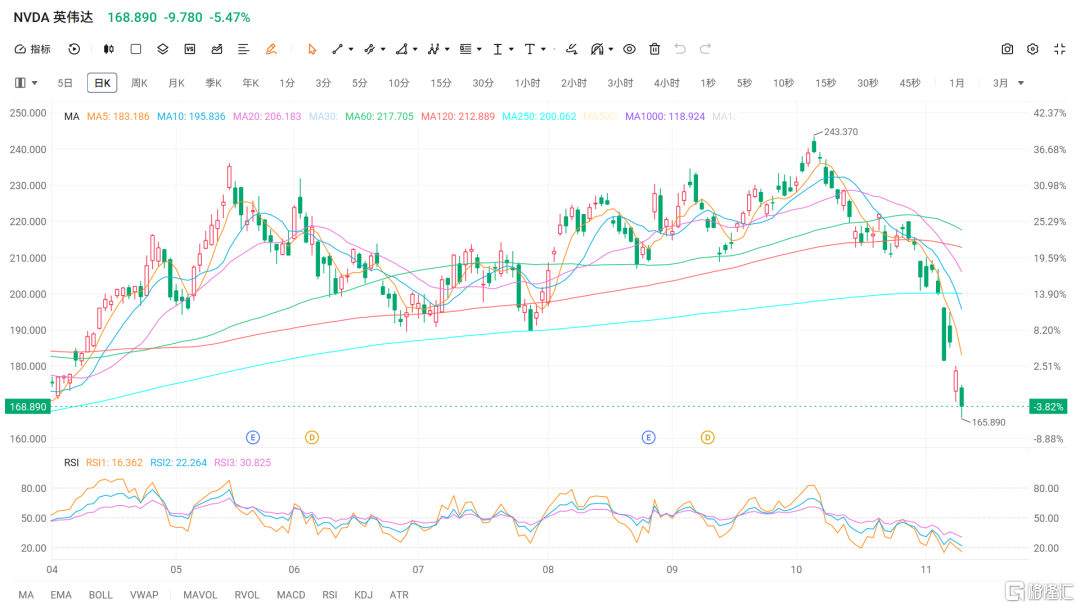
显示华尔街机构对事件不确定性的担忧,以及避险情绪。
加上有媒体报道,猎头公司或已开始物色英伟达CEO潜在人选,以防董事会未来决定撤换黄仁勋时能有替代方案。
更进一步放大了这种负面情绪。
媒体有这样的猜测,虽然看上去有点八卦,不过熟悉美国商界的人都清楚,企业CEO因为爆出大丑闻被撤换,是一个十分合理、成熟且高效的公关方法。
不仅能够迅速将企业和CEO个人做风险切割,还能够有效对客户、对投资者以及自家公司上下做交代。
过往历史,这样的案例非常多。
英特尔前CEO科再奇:2018年因与一名员工存在自愿亲密关系被证实违反公司政策,随即被撤换。
麦当劳前CEO伊斯特布鲁克:2019年因与员工存在亲密关系被董事会解职,后来还因在内部调查中隐瞒事实,被SEC罚款并遭禁任。
惠普前CEO马克·赫德:2010年因与承包商关系及费用报销问题辞职,惠普盘后股价一度暴跌,随后数月累计下跌约15%。
波音前CEO史东赛佛:2005年因与女性高管存在婚外情被要求辞职,董事会认为其损害公司道德形象。
当然,反例也是有的。
例如,贝索斯2019年婚外情曝光后并未因此下台;马斯克、比尔·盖茨也曾卷入私生活争议,但都未因婚外情本身被撤换。
引发这种猜测的,还有另外一个关键因素,是英伟达的公司治理结构中,长期缺乏明确的“第二把手”。
黄仁勋以高度扁平化管理著称,直接汇报的高管一度多达数十人,公司约60位高层主管可直接向他汇报,他本人也深度参与日常运营。
这种结构在高速增长期效率极高,但一旦核心人物出现治理风险,公司就会显得缺少缓冲。
Bernstein分析师直言,“黄仁勋就是英伟达,英伟达就是黄仁勋。”
至于媒体列出的潜在外部人选,包括AMD CEO苏姿丰、ARM CEO哈斯;内部可能人选则有CFO克雷斯、副总裁巴克等。
最引人瞩目的,是苏姿丰。
甚至有观点认为,在胜任能力方面,苏姿丰敢说第二,没人敢说第一。
不过,AMD与英伟达存在直接竞争关系,且她与黄仁勋存在亲属关系,过档难度较大。
哈斯曾在英伟达任职7年,对半导体行业和英伟达文化更熟悉,被部分分析认为相对合适。
内部人选方面,CFO克雷斯熟悉公司财务与运营,可能担任临时替代人选,但缺乏黄仁勋那样的工程背景和产品愿景。
副总裁巴克参与创建CUDA,长期负责数据中心与超大规模AI业务,被视为较有分量的长期候选人。
黄仁勋两名子女虽在英伟达任职,但能否胜任更高领导角色仍存疑问。
但按照目前的情况看,黄仁勋这个案例和上面罗列的CEO替换案例要复杂得多,触发撤换的门槛也要高得多。
除非独立调查、国会问询或股东诉讼发现实质性的利益冲突、隐瞒披露或出口合规问题,否则董事会更可能选择“留任+调查+降温”,而不是仓促换帅。
英伟达董事会已明确表示,黄仁勋将继续担任CEO、不会中断履职。
另外,外部力量也在托底。
特朗普公开表态支持黄仁勋,马斯克、红杉资本等硅谷核心圈也发声力挺。
在AI竞争被视为国家战略的背景下,黄仁勋的“不可替代性”被反复强调,这本身就是一种政治护城河。
预测市场也给出了相近判断:Kalshi和Polymarket数据显示,黄仁勋在2026年底前离职的概率约13%—15%,留任概率约85%—87%;即便拉长到2027年底,离职概率也仅约17%。
从目前暴跌后的估值指标看,英伟达不管是PE、PEG,都已经跌到较低的位置,理论上会存在超跌反弹的可能性,但在事件未明朗之前,即使有反弹,大概率都是技术面的,而非资金重新认可英伟达。
毕竟,相比利空因素,资本更害怕不确定性。
想要英伟达出现暴力反弹,需要两个因素,第一是股价已经跌到非常低的位置,然后调查结果还老黄一个清白,即老黄只是犯了所有男人都会犯的错误,但绝无违反合规和安全法律。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96