全球打印机电晕处理器市场稳步增长:销售额达5.59亿美元


 收藏
 举报
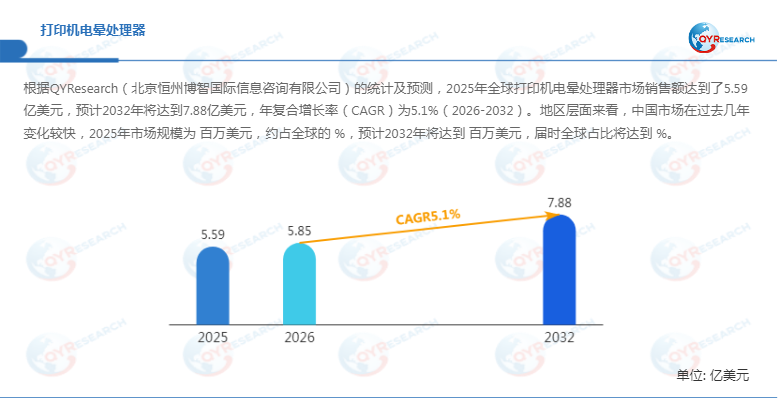
全球打印机电晕处理器市场持续扩张,表面处理需求推动产业发展
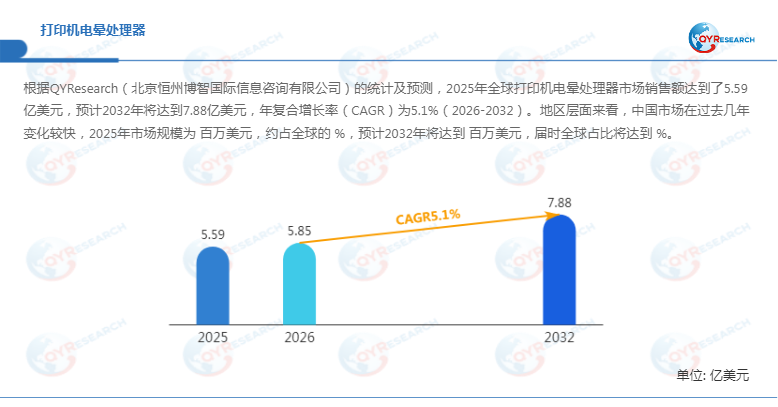
根据QYResearch的统计及预测,2025年全球打印机电晕处理器市场销售额达到5.59亿美元,预计2032年将增长至7.88亿美元,2026—2032年期间年复合增长率(CAGR)为5.1%。随着软包装印刷、标签印刷及电子膜材加工行业持续发展,下游企业对基材表面处理质量、油墨附着力及印刷稳定性的要求不断提高,打印机电晕处理器市场有望保持稳健增长。
从产业应用来看,电晕表面处理是印刷、涂布及复合加工前的重要工艺环节。塑料薄膜等非极性材料普遍存在表面能较低、油墨润湿性不足及附着力偏弱等问题,容易影响印刷质量和后续加工效果。通过引入电晕处理设备,企业能够改善材料表面特性,提高油墨、涂层及胶粘剂的结合能力,从而满足高质量印刷和复合加工需求。
打印机电晕处理器是一种利用高压电场产生电晕放电、改变材料表面物理化学特性的工业设备,主要应用于塑料薄膜、金属箔及纸张等基材的印刷、涂布和层压前处理。其工作原理是通过电极与接地辊之间形成高压电场,使空气发生电离,在材料表面引发微观氧化反应及分子结构变化,进而提高表面润湿性和附着性能。
该技术尤其适用于聚乙烯(PE)、聚丙烯(PP)等低表面能聚合物。经过电晕处理后,材料表面能通常可由约30 dyn/cm提升至38 dyn/cm以上,为油墨转移、涂层附着和胶粘剂粘接创造更有利的条件。电晕处理通常安排在材料挤出后或正式印刷前,是保障印刷质量及后续加工稳定性的重要工艺。
区域市场与全球贸易政策变化影响产业布局
从生产端来看,北美和欧洲是全球打印机电晕处理器的重要生产区域,具有较为成熟的工业设备制造基础和表面处理技术积累。随着全球包装印刷产业链持续调整,未来区域生产布局可能进一步受到制造成本、技术研发能力、下游客户分布及贸易政策等因素影响。
值得关注的是,2025年以来美国关税政策调整为全球制造业及贸易体系带来新的不确定性。对于打印机电晕处理器行业而言,关税变化可能通过设备零部件进口成本、原材料采购、跨境运输及终端设备价格等渠道影响市场竞争格局。2026年10月,美国进一步调整部分加拿大进口产品的关税范围,部分包装材料及包装设备获得关税豁免,同时部分纸张、标签材料等产品被纳入新增征税范围。这表明北美印刷包装产业链仍面临供应链成本调整和采购结构变化。
因此,制造商需要持续关注不同国家和地区的关税政策、原产地规则及贸易协定变化,通过优化供应商体系、推进区域化生产及加强本地化服务,降低国际贸易环境变化带来的经营风险。
产品结构持续细分,包覆辊处理机具有重要市场地位
按照产品类型,全球打印机电晕处理器市场主要分为裸辊处理机、包覆辊处理机及其他类型。
其中,包覆辊处理机是市场中的重要产品类型,预计到2032年将占据一定市场份额。不同类型设备在辊体结构、绝缘防护、电极配置及适用基材方面存在差异,能够满足不同印刷生产线对表面处理效果和设备运行稳定性的要求。
从技术发展来看,电晕处理设备正逐步向精细化控制、自动化调节及在线监测方向升级。对于高速印刷生产线而言,处理功率、放电间隙、材料运行速度及电极状态均会影响最终处理效果。设备制造商需要通过优化电极结构、放电均匀性和控制系统,提高处理过程的一致性,降低过度处理或处理不足造成的质量风险。
软包装印刷成为核心应用场景,电子膜材需求提供新增空间
按照应用领域,打印机电晕处理器主要应用于软包装印刷、标签印刷、电子膜材及其他领域。
首先,软包装印刷是行业的重要应用市场。 塑料薄膜具有轻量化、柔韧性和良好的阻隔性能,但PE、PP等材料表面能较低,容易出现油墨附着不牢、印刷图案脱落及复合强度不足等问题。通过电晕表面处理,可以改善基材表面润湿性能,提高油墨和胶粘剂的附着效果。随着软包装产品向高印刷精度、多层复合及环保化方向发展,电晕处理设备的工艺适配能力将更加重要。
其次,标签印刷对表面处理精度提出更高要求。 标签材料种类较多,涉及薄膜、纸张及复合材料,不同基材对表面能和附着性能的要求存在差异。电晕处理设备需要根据材料特性调整工艺参数,以保证印刷质量及后续模切、复合等加工环节的稳定性。
此外,电子膜材应用正在拓宽市场边界。 电子制造领域对薄膜材料的表面洁净度、均匀性及涂层结合性能要求较高,电晕处理能够为后续涂布、印刷和复合工艺提供必要的表面改性条件。
2026年7月发表的一项聚乙烯闪蒸纺丝无纺布研究显示,通过电晕处理与复合涂层技术结合,材料水接触角由154.1°降低至52.3°,印刷线宽偏差由0.092毫米降至0.023毫米。这一研究体现出电晕处理在改善低表面能材料润湿性及提升印刷精度方面的技术价值,也为医疗包装等专业化薄膜应用提供了新的技术参考。
技术升级与行业竞争并行,设备制造商加速提升综合能力
全球打印机电晕处理器市场的主要参与者包括Tantec、Vetaphone、Enercon Industries、Ferrarini & Benelli、SOFTAL等企业,其他重要厂商还包括QC Electronics、Pillar Technologies、Corotec Corporation、Arcotec GmbH、Tantec A/S、3DT LLC、AFS GmbH、Vetaphone A/S、Printer Corona Treater、Con-Pap-Tex及ME.RO SpA。
从竞争格局来看,全球市场已形成由专业电晕处理设备制造商参与的竞争体系。原始资料将企业划分为第一梯队和第二梯队,但具体企业名单及对应市场份额存在数据缺失,因此不对梯队排名和市场占有率进行推断。
面对下游应用需求升级,制造商的竞争重点正逐步从基础设备供应向工艺解决方案延伸。一方面,需要提高电晕放电均匀性、设备运行稳定性及处理精度;另一方面,还需要加强设备与印刷生产线的自动化集成能力,实现处理功率与生产速度的协同调节。
与此同时,行业仍面临若干技术难点。例如,基材厚度、表面污染及运行速度变化可能影响处理均匀性;电极长期运行后的磨损和污染可能导致放电性能下降;部分特殊薄膜材料还需要在提升表面能与避免基材性能受损之间实现平衡。因此,设备制造商需要进一步完善在线检测、自动调节和维护管理技术,以提升产品可靠性及客户使用价值。
总体来看,全球打印机电晕处理器市场具有较为明确的增长预期。2025年全球市场销售额达到5.59亿美元,预计2032年将增长至7.88亿美元,2026—2032年CAGR为5.1%。未来,软包装印刷、标签印刷及电子膜材产业的发展,将继续为电晕表面处理设备创造市场需求。
从长期发展角度来看,行业将呈现三个主要趋势:一是设备向高精度、高稳定性及自动化方向升级;二是应用场景从传统包装印刷向电子膜材及专业化功能薄膜延伸;三是全球贸易环境变化推动制造商优化供应链和区域化布局。对于设备制造企业而言,提升核心技术水平、强化差异化产品开发及完善下游工艺服务能力,将成为获取市场竞争优势的重要路径。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96