


 收藏
 举报
容积式自吸齿轮泵市场稳步增长:全球销售额达3.94亿美元
全球容积式自吸齿轮泵市场稳步扩张,工业流体输送需求持续释放
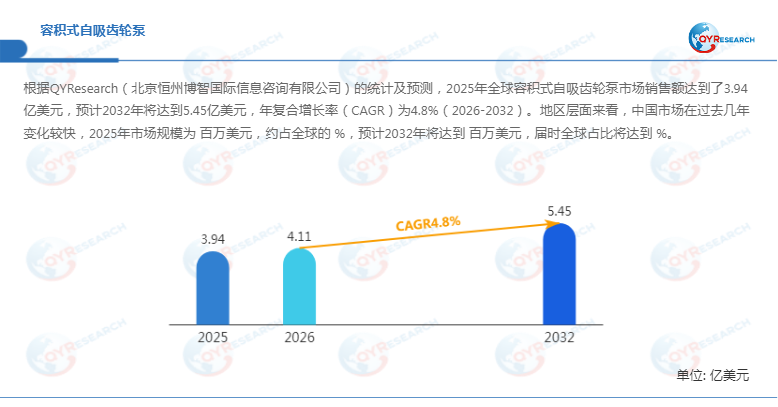
根据QYResearch的统计及预测,2025年全球容积式自吸齿轮泵市场销售额达到3.94亿美元,预计2032年将增长至5.45亿美元,2026—2032年期间年复合增长率(CAGR)为4.8%。随着化工、制药、石油和天然气、食品饮料及废水处理等行业持续发展,工业生产对高精度、连续性及稳定性流体输送设备的需求不断提高,容积式自吸齿轮泵市场有望保持稳健增长。
从产品应用来看,容积式自吸齿轮泵兼具容积式输送和自动吸入功能,能够在无需人工预先灌泵的情况下,排出吸入管路中的空气或气体并启动输送过程。其在处理高黏度流体、间歇性输送以及需要从较低液位抽取介质的工业场景中具有较强的适用性,已成为化工加工、设备润滑及工业制造等领域的重要流体输送设备。
容积式自吸齿轮泵是一种特殊的容积泵,主要通过密封壳体内部相互啮合的齿轮旋转,实现液体的连续吸入与排出。工作过程中,齿轮每次旋转均能够捕获并输送相对固定体积的液体,从而形成较为稳定、准确的流量输出,降低压力波动对输送过程的影响。
与普通齿轮泵相比,自吸功能是该类产品的重要技术优势。设备能够在吸入口形成一定真空,使液体从干燥或部分充满的吸入管路进入泵腔,减少人工灌泵操作,简化系统设计并提高设备启动便利性。
此外,该类产品尤其适用于油品、燃料、树脂及聚合物等黏性流体的输送,能够将稳定的容积排量与自吸能力相结合,在保障输送连续性的同时,降低设备停机风险。
工业流体输送需求升级,化工行业成为重要应用领域
容积式自吸齿轮泵市场的增长与下游工业生产需求密切相关。随着工业制造向连续化、自动化和精细化方向发展,企业对流体输送设备的流量稳定性、介质适应性及运行可靠性提出了更高要求。
首先,化工行业是容积式自吸齿轮泵的重要应用领域。化工生产涉及树脂、聚合物、润滑油及其他具有一定黏度的介质,对输送设备的密封性能、耐腐蚀能力和流量控制精度要求较高。齿轮泵依靠啮合齿轮实现定量输送,在黏性介质输送方面具有较好的适用性。
其次,制药及食品饮料行业对输送设备的卫生性能、运行稳定性和介质兼容性具有较高要求。随着生产工艺不断升级,适用于特定介质及工艺条件的齿轮泵产品有望获得更多应用机会。
此外,石油和天然气行业涉及燃料、润滑油及相关工业介质的输送,废水处理行业则需要根据不同介质特征配置相应的流体输送设备。这些应用场景共同构成容积式自吸齿轮泵的市场需求基础。
从细分需求来看,化工行业更加关注设备对高黏度介质的适应能力及长期运行稳定性,而制药和食品饮料行业则更加重视材料安全、清洁维护及工艺兼容性。不同下游行业的差异化需求,将推动齿轮泵产品向专业化和定制化方向发展。
内齿轮泵与外齿轮泵并行发展,产品结构呈现差异化
按照产品类型,全球容积式自吸齿轮泵市场主要分为内齿轮泵和外齿轮泵两大类别。其中,外齿轮泵是市场中的重要产品类型,预计到2032年仍将占据一定市场份额。
外齿轮泵主要通过两个相互啮合的外齿轮实现液体输送,具有结构相对简单、制造工艺成熟及维护便利等特点,适用于多种工业流体输送场景。内齿轮泵则采用内外齿轮啮合结构,在结构布局、流量特性及黏性介质适应性方面具有自身特点,可根据具体工况满足不同工业客户的需求。
从技术发展方向来看,齿轮泵制造商正持续围绕齿轮啮合精度、泵体密封、材料耐磨性及运行效率开展技术优化。对于高黏度介质输送,设备还需要兼顾吸入性能、流量稳定性与运行温升控制,以降低长期运行过程中的能量损耗和维护成本。
全球贸易政策变化加剧供应链调整,区域竞争格局面临重塑
从区域生产格局来看,北美和欧洲是全球容积式自吸齿轮泵的重要生产地区,具有较为成熟的工业泵制造基础及技术积累。中国、日本等亚洲市场则是报告重点关注的区域。
资料指出,中国市场近年来变化较快,但2025年中国市场规模、全球占比以及2032年预测规模等具体数据尚未提供,因此无法对其市场份额和增长幅度进行准确量化。
值得关注的是,2025年美国关税政策调整为全球工业设备贸易及供应链布局带来新的不确定性。对于容积式自吸齿轮泵行业而言,关税变化可能通过金属原材料、精密零部件、进口设备及跨境物流成本等渠道影响企业经营。与此同时,不同国家和地区的贸易政策调整,也可能促使制造商重新评估生产基地、供应商体系及区域市场布局。
在此背景下,企业需要加强供应链风险管理,通过优化原材料采购渠道、提高核心零部件自主供应能力及推进区域化生产,降低国际贸易环境变化带来的成本压力。
全球竞争持续深化,核心厂商加快产品技术升级
从全球竞争格局来看,容积式自吸齿轮泵市场的主要参与者包括Bosch Rexroth、Sumitomo Precision、Voith、Bucher Hydraulics、Haight Pumps、Hydac、SHOWA、Pulsafeeder、Dover、Yuken、SPX FLOW、Viking Pump、DAV Tech、UPLOMATIC、NOP及HSP等企业。
面对下游应用需求日益多元化的市场环境,制造商正逐步从单一设备供应向专业化流体输送解决方案延伸。产品竞争重点主要集中在输送精度、设备效率、密封可靠性、介质适应能力及使用寿命等方面。
与此同时,行业仍面临一定技术挑战。例如,高黏度介质可能增加泵体内部流动阻力,对启动性能和运行效率形成影响;齿轮长期啮合可能产生磨损,进而影响设备容积效率和流量稳定性;不同介质的腐蚀性及温度差异,也对泵体材料、密封结构和加工精度提出更高要求。
因此,未来具备精密加工能力、材料技术积累及工况定制化设计能力的企业,有望在细分市场竞争中形成差异化优势。
总体来看,全球容积式自吸齿轮泵市场具有较为稳定的增长预期。2025年全球市场销售额达到3.94亿美元,预计2032年将增长至5.45亿美元,2026—2032年CAGR为4.8%。这一增长主要受益于化工、制药、石油和天然气、食品饮料及废水处理等下游行业对稳定、高效流体输送设备的持续需求。
未来,随着工业生产对设备运行效率、输送精度及维护便利性要求不断提高,容积式自吸齿轮泵将进一步向高可靠性、高效率、长寿命及专业化方向发展。对于行业参与者而言,持续优化齿轮结构、密封技术及材料性能,并针对不同工业介质开发差异化产品,将成为提升市场竞争力的重要路径。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96