日本7万亿美元现金池松动!家庭储蓄开始“搬家”,零售国债认购创纪录



 收藏
 举报
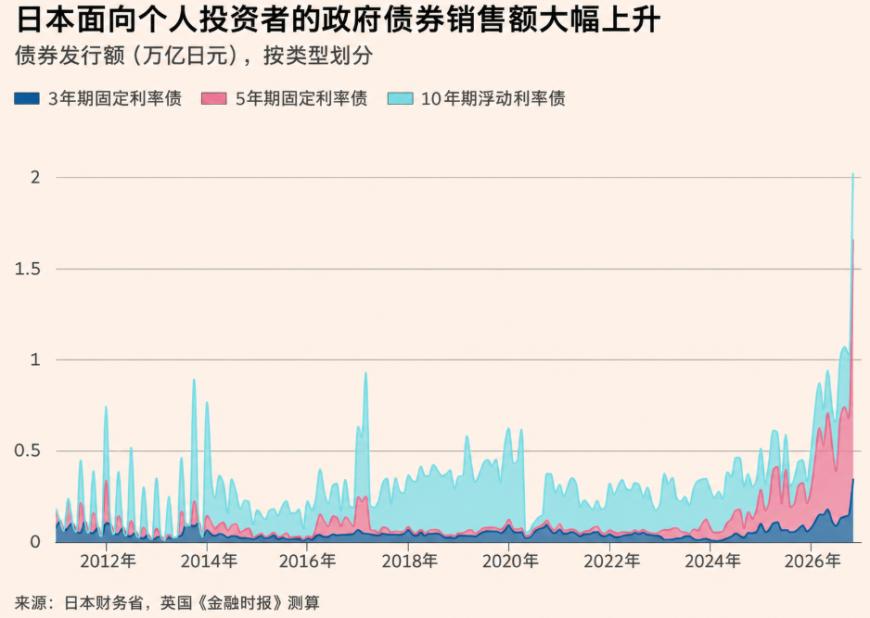
日本家庭长期将大量资金存放在银行账户,即使利率接近零,也很少改变储蓄习惯。但这一持续数十年的模式正在出现松动。
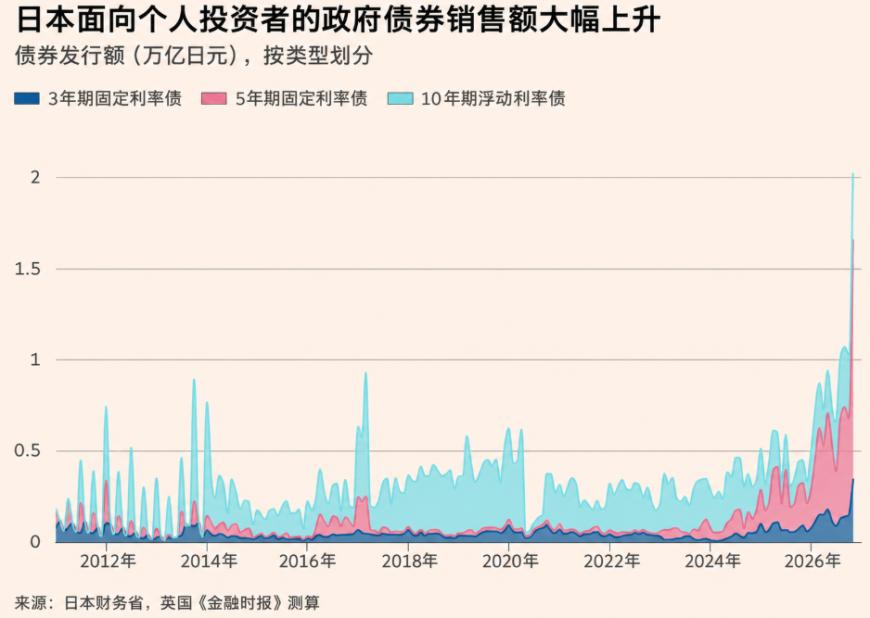
近期,日本面向个人投资者发行的零售国债认购规模创下历史纪录。11月发行额达到2.03万亿日元(约合126亿美元),较前一个月翻了一倍。其中,3年期和5年期国债发行利率首次突破2%,吸引大量家庭资金进入债券市场。
这一变化发生在日本经济逐步走出长期通缩之际。上个月,日本央行宣布,持续数十年的抗通缩斗争已经取得胜利,进一步强化了家庭对物价长期上涨的预期。
日本家庭目前持有约7万亿美元现金资产,其中大部分存放在收益率极低的银行账户。如果这部分资金开始大规模转向收益率更高的资产,日本银行业和日本国债市场都可能受到深远影响。
法国兴业银行固定收益策略师斯蒂芬·斯普拉特(Stephen Spratt)认为,这一趋势如果持续,将意味着日本金融市场出现一次“非常重大的历史性转变”。
零售国债认购激增,发行规模远超政府预期
日本零售国债于2003年推出,主要面向普通家庭投资者,每份面值为1万日元(约合63美元),涵盖3年期、5年期和10年期品种。
这类债券最初颇受欢迎,但随着日本央行长期维持超低利率,其吸引力逐渐下降。过去一年,情况开始发生变化。
自今年7月以来,日本零售国债月度发行规模已达到约1万亿日元。11月发行规模更是跃升至2.03万亿日元,较上月翻倍。
这一发行数据反映的是10月下旬收到的认购订单。推动本轮需求增长的重要因素,是3年期和5年期国债的发行利率首次突破2%。
法国兴业银行分析师指出,目前零售国债发行进度已经超过日本财务省截至明年3月财年的原定5.9万亿日元发行目标的两倍以上。
他们认为,即使按照较为保守的情景测算,日本明年的零售国债发行规模也可能上调至13万亿日元。
摩根士丹利MUFG证券的分析师则预计,如果收益率维持当前水平,到2030年,日本家庭持有的零售国债规模可能达到50万亿日元,而目前约为20万亿日元。
不过,零售国债目前占日本国债市场总规模的比例仍不到2%,其影响力尚不能与机构投资者相提并论。
7万亿美元家庭现金可能重新配置,银行面临存款流失压力
真正值得关注的,是日本家庭资金配置习惯可能发生的变化。
日本家庭持有约7万亿美元现金资产,长期以来,大部分资金都停留在收益率极低的银行存款中。这种储蓄模式与日本长期通缩、低利率环境密切相关。
如今,随着物价上涨逐渐成为家庭的长期预期,投资者开始重新考虑现金的实际购买力。收益率首次突破2%的零售国债,因此获得了更多吸引力。
斯普拉特认为,本轮零售国债认购增长,很大一部分可能来自银行存款转移。
他说:“日本政府长期以来一直希望引导更多个人投资者资金流入日本国债,并在更大规模上培育一类稳定的债券持有者。我们认为,目前流入零售国债的资金,很大一部分来自银行存款转移,即家庭将资金从银行存款中取出,转而投入收益率更高的资产。”
如果这一趋势持续,日本商业银行可能面临存款资金流失压力,而家庭直接持有日本国债的比例则会提高。
不过,日本财务省正在积极推广零售国债,重点强调本金有保障以及政府债券的安全性。银行方面却并不热衷于主动向客户推销,因为这类产品会直接与传统定期存款业务竞争。
目前,零售国债购买热潮中,约三分之二的资金流向5年期固定利率品种,其收益率达到2.39%,反映出家庭投资者对中期固定收益资产的偏好。
日本财政融资迎来新渠道,央行政策转向改变储蓄逻辑
家庭资金开始转向国债,对日本政府而言也恰逢其时。
日本政府计划从2027年4月起,将食品消费税税率从8%下调至1%,为期两年。据估算,这项措施将在两年内导致政府税收减少约10万亿日元。
斯普拉特认为,如果零售国债购买热潮能够延续,政府可以通过持续发行这类债券,为部分财政资金需求提供融资。
这也符合日本财务省长期希望扩大个人国债投资者基础的目标。相比单纯依赖金融机构,发展稳定的家庭债券持有者群体,有助于扩大国债投资者来源。
推动这场变化的另一项重要因素,是日本央行货币政策方向的转变。
日本央行10月宣布,日本基础通胀率已经达到2%的目标水平。分析人士认为,这一表态让许多家庭相信,日本央行未来可能不会再大幅下调利率,政策利率反而可能继续上升。
目前,多数经济学家预计,日本央行将在12月将政策利率提高至1.5%,随后于明年再加息两次,最终达到2%的峰值。
利率回升意味着,过去长期缺乏吸引力的日本国债,正在重新成为家庭资产配置中的重要选择。
从2003年零售国债推出,到长期低利率削弱其吸引力,再到如今认购规模创纪录,日本家庭的储蓄偏好正在经历一轮变化。
目前,日本零售国债在整个国债市场中的占比仍然很小。但如果分析师预测的家庭资金转移持续发生,规模约7万亿美元的现金资产将可能成为日本国债市场的重要增量资金来源。
这场变化最终能否演变为日本家庭储蓄结构的历史性转变,关键在于未来利率水平能否维持吸引力,以及家庭是否愿意持续将银行存款转为政府债券。
来源:金十数据


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96