阿里平头哥启动分拆上市!寒武纪涨近7%,兆易创新涨超6%,芯片ETF汇添富(516920)指数大涨超3%



 收藏
 举报
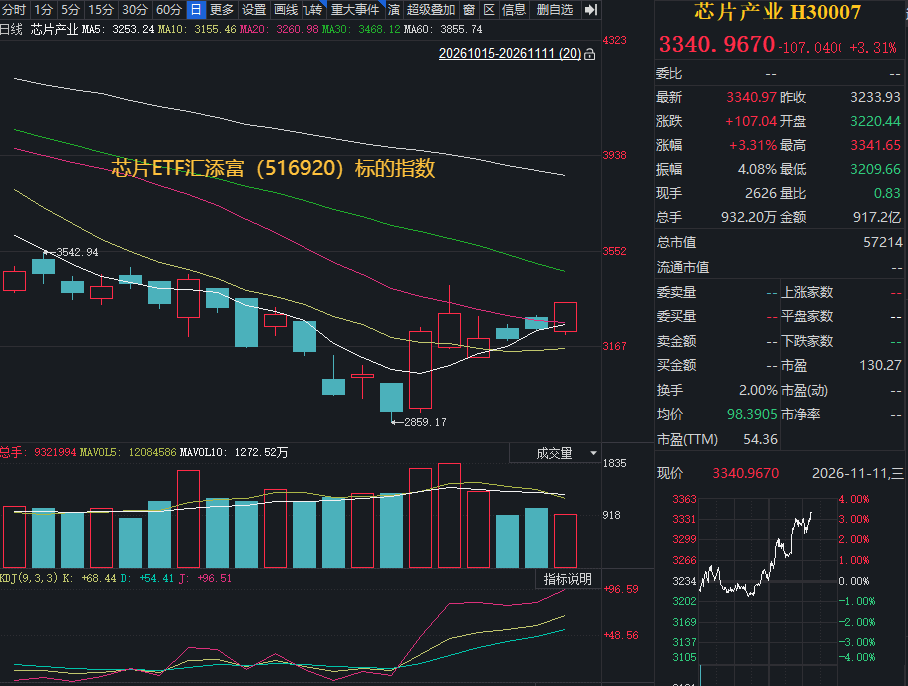
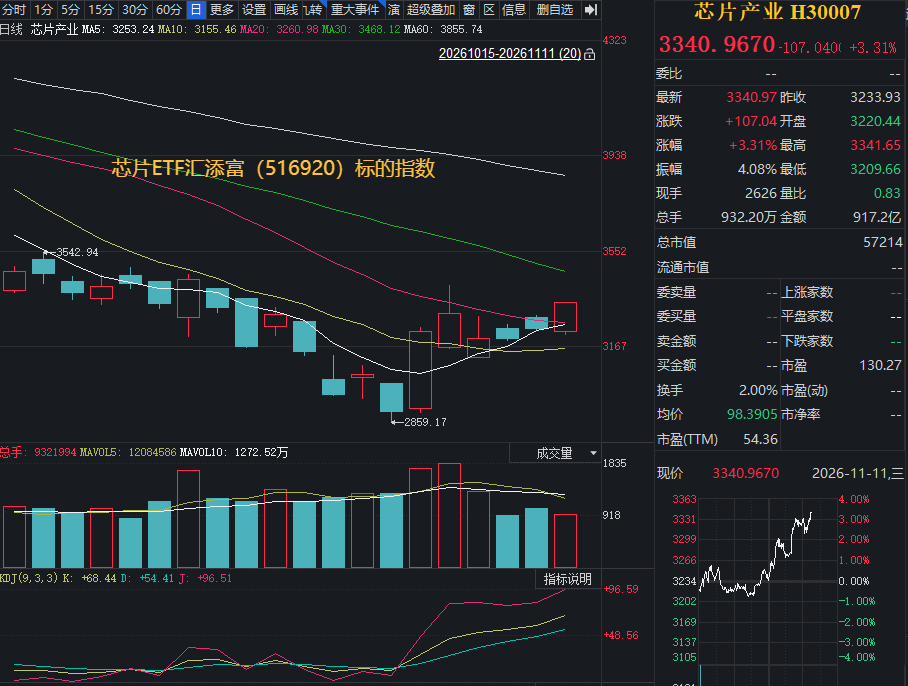
11月11日,A股午后强势拉升,光模块大涨,创业板指涨超3%,通信设备、半导体、芯片板块走强!截至发稿,全场费率最低档的芯片ETF汇添富(516920)标的指数——中证芯片产业指数强势涨超3%!
芯片ETF汇添富(516920)标的指数热门成分股多数上涨:寒武纪涨近7%,兆易创新涨超6%,澜起科技涨超5%,长川科技涨近5%,海光信息涨近4%,中微公司涨近3%,拓荆科技涨超2%,北方华创涨近2%,中芯国际涨超1%,华海清科涨近1%。
【芯片ETF汇添富(516920)标的指数前十大成分股】
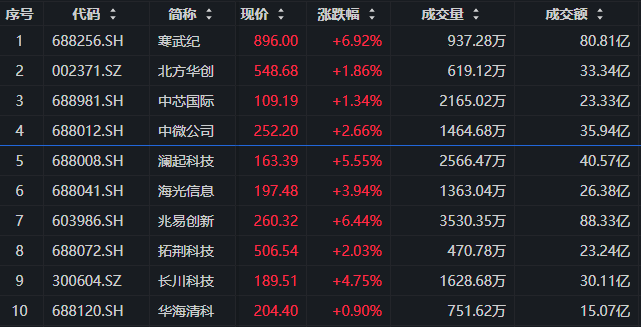
【截至14:15,注:成分股仅做展示,不作为个股推介】
消息面上,台积电10月实现合并营收5868.9亿新台币,同比增长59.7%,明显高于三季度约51%的同比增速。与此同时,台积电董事会核准约409.27亿美元资本预算,用于长期产能扩张。
三星电子计划于2027年初完成下一代先进封装技术3D Cube-H的开发,并推出首套设计工具包,随后启动潜在客户评估。该技术采用混合键合,实现芯片垂直堆叠,互连间距目标约为6微米。
阿里巴巴正式启动平头哥分拆上市计划。平头哥已于2026年9月11日以保密形式向香港联交所递交A1上市申请表格,申请H股在港交所主板挂牌买卖。平头哥芯片业务正加速进入规模化商业阶段。二季度财报显示,基于真武M890芯片的超节点实例已上线阿里云并开始销售,截至8月初已服务逾650家客户,Kimi K3、千问3.8 Max等主流大模型均已借助该实例提供推理服务。
【市场端:海外AI估值承压,芯片行情从核心映射转向产业链扩散】
近期海外AI产业链的调整,本质上是市场对资本开支回报、自由现金流和基础设施扩张节奏的重新评估,并不意味着半导体产业景气已经反转。国元证券指出,全球主要云厂商收入和营业利润总体保持增长,但持续增加的AI资本开支正在挤压自由现金流,市场关注点已由“投入规模有多大”转向“投资能否形成可持续回报”。政策预期、数据中心审批及电力接入的不确定性进一步压低了海外AI产业链的风险偏好。
国海证券指出,11月2日至6日海外网络通信硬件、芯片存储和算力租赁等方向回调明显,费城半导体指数一周下跌12.1%,其中存储股跌幅较大;但数据中心板块内部延续分化,部分云厂商表现相对坚挺。这说明市场并非全面否定AI需求,而是开始重新区分商业化能力、资金承受能力和供应链环节的业绩确定性。
映射到国内芯片板块,行情可能由此前集中在少数海外AI映射方向,转向国产算力芯片、半导体材料、制造设备及端侧芯片等细分领域。国海证券测算显示,半导体设备交易拥挤度已升至相对高位,而国产算力芯片、光芯片及部分半导体材料仍处于中低位置。与此同时,国元证券指出,2026年第三季度全球半导体销售额达到5177亿美元,环比增长24.1%,连续第三个季度环比增长超过20%。因此,当前更接近估值与结构的再平衡,而非行业需求全面下行;后续芯片行情能否延续,关键要看订单、产能利用率与盈利兑现能否接替单纯的估值扩张。
(来源:国海证券20261109《海外映射及AI轮动周报11月第1期:强势映射策略再度转向扩散》;国元证券20261109《半导体与半导体生产设备行业周报:海外AI估值持续承压,国产半导体制造链相对走强》)
【产业端:推理需求接棒训练,国产算力放量向设备与零部件纵深传导】
芯片产业的新一轮需求正在从大模型集中训练,向持续、高频的应用推理延伸。华福证券指出,截至2026年3月,我国日均Token调用量突破140万亿,较2025年末增长超过40%;应用使用频次持续提升,推动推理算力需求由项目性采购转向常态化、持续性投入。推理任务需要长期在线运行,对算力芯片、服务器、存储及数据中心的需求持续时间更长,有利于增强国产算力产业链的订单能见度。
需求增长已经开始通过云厂资本开支向实体订单传导。2026年上半年,腾讯资本开支达到847.20亿元,同比增长81.87%;阿里巴巴资本开支达到945.65亿元,同比增长49.42%。华福证券认为,头部云厂资本开支高增,意味着AIDC建设和AI芯片采购进入加速投入期。2025年中国AI加速卡出货量约400万张,其中国内厂商合计出货约165万张,占比约41%;随着国产芯片出货规模扩大、集群部署能力提升,国产算力有望由单点替代走向系统化放量。
算力需求向上游传导后,半导体设备和零部件成为更具产业纵深的增长方向。中原证券指出,AI基础设施、高带宽存储和复杂器件架构正在推动全球设备支出持续增长,SEMI预计2026年全球半导体设备销售额将达到1659亿美元,同比增长23.2%,2028年进一步增至2295亿美元。其中,2026年测试设备销售额预计增长31%,反映先进封装、HBM及高性能芯片对量测、测试和可靠性要求明显提升。国产芯片需求增长不仅利好算力芯片本身,还将沿着晶圆制造、先进封装、检测量测和关键零部件向上游扩散,构成更完整的国产半导体制造链景气逻辑。
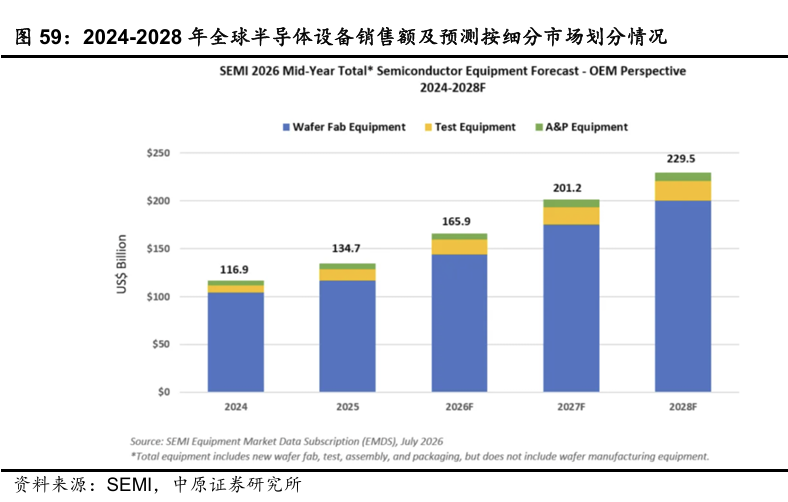
(来源:华福证券20261109《传媒行业国产算力:推理放量与云厂资本开支共振,AIDC和国产芯片需求旺盛》;中原证券20261110《半导体行业月报:行业持续景气,关注半导体设备及零部件投资机会》)
一键布局“科技之矛”,首选芯片ETF汇添富(516920)!芯片ETF汇添富(516920)跟踪的中证芯片产业指数包含芯片板块50只龙头股,综合覆盖设备材料、晶圆代工、设计、封测等芯片全产业链环节!
值得重点关注的是,芯片ETF汇添富(516920)的管理费率为0.15%,托管费率0.05%,为芯片主题ETF中费率最低档品种,仅为市场主流费率——“管理费率0.5%,托管费率0.1%”的三分之一,拉长时间看省到就是赚到!
风险提示:基金有风险,投资需谨慎。芯片ETF汇添富(516920)属于中高风险等级(R4)产品,适合经客户风险等级测评后结果为进取型(C4)及以上的投资者。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96