拆开“人形含量”:两只机器人指数的结构差异



 收藏
 举报
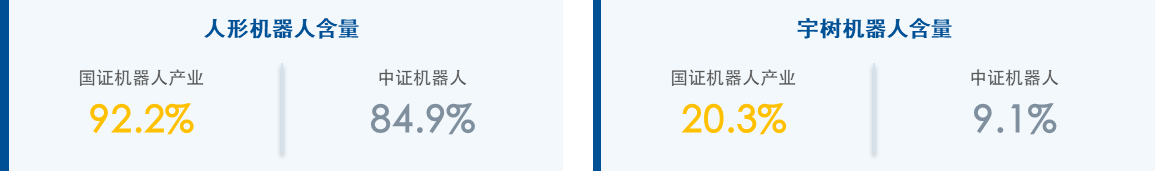
近期,人形机器人板块开始持续反弹。10月16日至11月10日,国证机器人产业指数涨24.4%,中证机器人指数涨13.2%,相差11.2个百分点。
产业层面的坐标也在移动。近日,宇树科技董事长在乌镇峰会提出:2027年大概率会成为具身智能行业及相关模型发展的“临界点”,通俗说就是机器人从“能演示”走向“能干活”。按宇树方面的说法,全球顶尖模型离这个目标“只差几毫米”,剩下的障碍在物理接触和触觉理解。
11月10日当天,人形机器人板块再度走强,机器人ETF易方达(159530)跟踪的国证机器人产业指数上涨2.6%,中证机器人指数上涨1.9%。同一产业趋势、两只指数,中短期的分化都指向同一件事:编制方案里装了什么,比故事讲得多好更重要。
· 竞争重点从“身体”切到“大脑”
过去几轮机器人行情的主线是“身体”:谁能跑、能跳、能后空翻,谁就能获得关注。这一轮不一样。物理AI与模型能力的进步,让突破重点转向“大脑”——机器人能不能理解任务、适应环境,决定它能承担多少工作。
分工随之清晰:大厂出模型、本体厂出硬件。海外,苹果把HALO自主控制系统开放到可复现,Meta与傅利叶三个月做出原型机,亚马逊、OpenAI组建机器人团队;国内,智元6台机器人在便利店24小时完成1730项任务。
制造与制度同步推进。特斯拉已在弗里蒙特工厂启动Optimus早期量产,单台初始成本约3万美元,后续有望降到约2万美元。首批六项人形机器人国家标准已于10月发布,2027年4月1日起实施,接口与安全开始有统一口径,这是从样机走向批量交付的必要条件。
· “人形含量”本质是成份结构
机器人要干活,先得上量。量上来,减速器、电机、驱动、关节等环节才有持续需求;客户从试用转向批量采购,本体制造与系统集成才会受益。指数里装了多少这类公司,决定它离主线的远近与业绩弹性。
量产预期持续上修。摩根士丹利将2026年中国人形机器人出货预测从2.8万台上调到5万台左右;高盛给出5万台以上判断;特斯拉Optimus 2026年出货量预计在1.5万至3.5万台。10月19日,工信部披露2026年上半年人形机器人产量已超4万台,预计全年突破10万台。
“人形含量”不只是数字,而是权重分布。据测算,国证机器人产业指数人形机器人相关权重92.2%,中证机器人指数84.9%;宇树相关权重国证为20.3%,中证为9.1%。前者意味着量产订单落地的传导面更宽,后者更贴近国内头部本体企业的实际进度。
图:国证机器人产业指数与中证机器人指数的主题含量对比
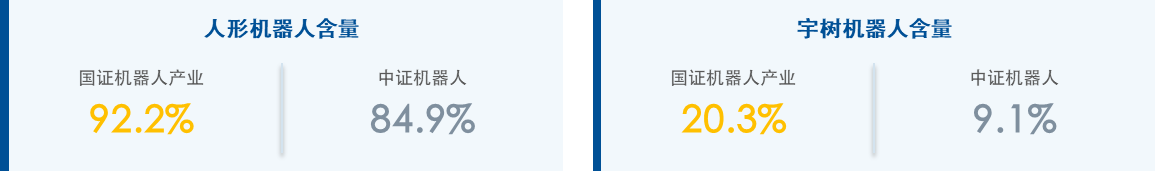
数据来源:Wind、同花顺,截至2026年10月31日。人形机器人含量标准为“Wind人形机器人概念指数(8841699)、同花顺人形机器人概念指数(886069)”的并集,宇树机器人含量标准为“Wind宇树机器人概念指数(8841902)”。
· 智能化受益的是全链条,不只有“大脑”
模型变强后,机器人要完成更精细的任务,对感知、控制、执行等硬件的要求同步提高。大脑再聪明,手不稳、关节不精、传感器不准,整机照样上不了岗。谐波减速器决定关节精度,精密传动件决定动作能否重复,力/触觉传感器决定抓取是否稳定——大脑每升级一次,这些环节的规格就往上顶一格。
从成份股结构看,国证机器人产业指数前十大成份股全部为人形机器人相关公司:科大讯飞涉及智能交互及机器人开发能力,双环传动、绿的谐波涉及精密传动与减速器,机器人、埃斯顿涉及本体与自动化系统。中证机器人指数前十大中则有两席标注为非人形相关。对懂技术的人来说,这个差别比收益率曲线更直接。
图:指数前十大成份股对比
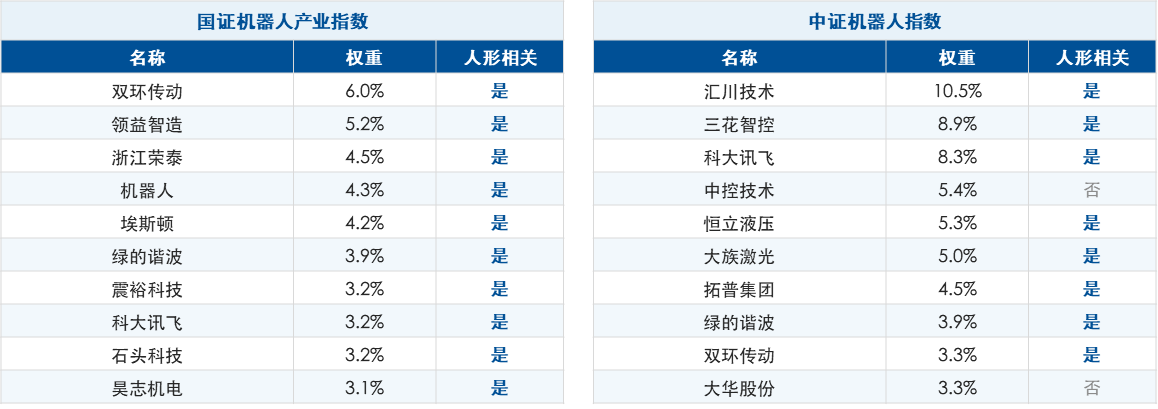
数据来源:Wind,截至2026年10月31日。
从产业层面看,后续催化依然密集。特斯拉年度股东大会、人形机器人峰会等将于12月展开,英伟达与思灵机器人合作的参考样机计划明年一季度推出;从交易层面看,板块此前调整较多,筹码结构相对干净。若产业新进展持续强化市场预期,反弹空间仍值得关注。
但更关键的是再往后一步:客户是否真正采用,交付是否真正放量。量产能否转化为本体和零部件的持续采购,决定这轮行情能否从“消息推动”走向“业绩支撑”。对熟悉产业链的人来说,落点不是发布会,而是产能、订单与交付口径。
机器人ETF易方达(159530)跟踪国证机器人产业指数,成份股覆盖智能交互、本体制造与精密执行多个环节,结构上更贴近这轮“智能化+量产”主线。同时有易方达国证机器人产业ETF联接基金(A/C:020972/020973)。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96