2026年最后窗口,科技反弹大主线看半导体设备



 收藏
 举报
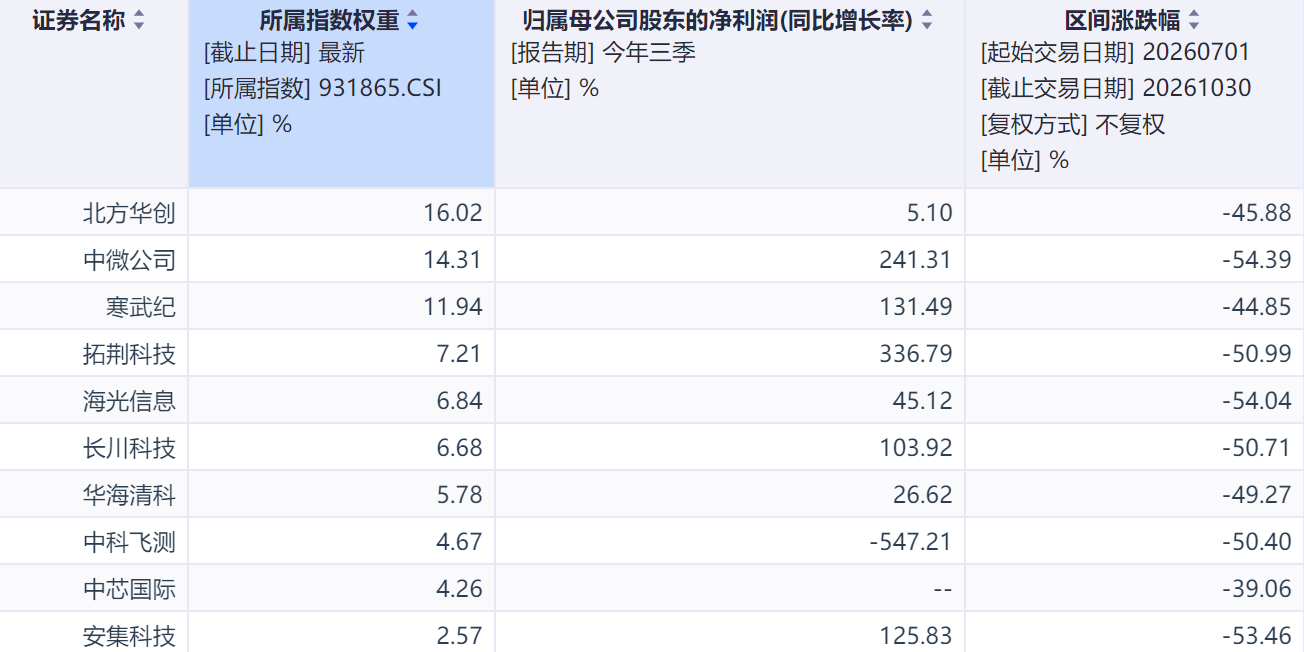
11月科技超跌反弹是主线,半导体设备是少数在经历两波涨停潮后依然没有熄火的方向。
一是7-10月跌得足够深,二是美国中期选举后替代逻辑被重新强化,三是订单实在太强了,盈利增速可能是半导体中除材料之外的最强细分。
目前多家机构开始强调,半导体设备有希望成为资金布局年末上涨的择优方向。
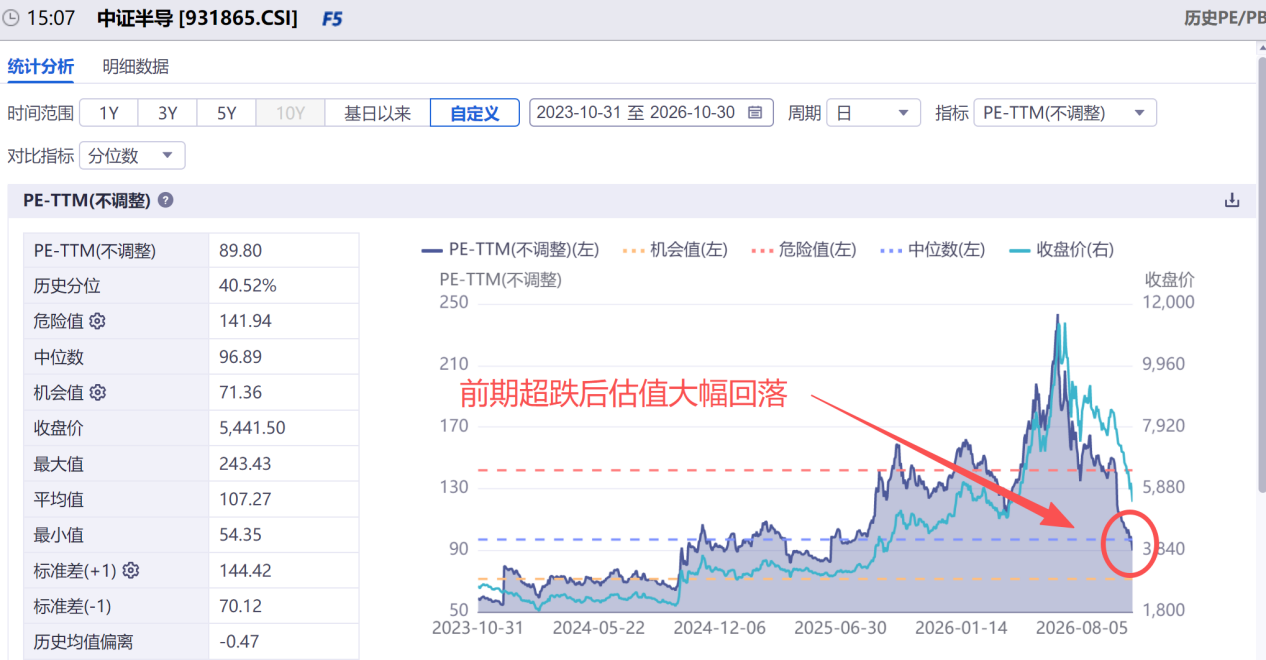
估值面、基本面背离是反弹主动力
半导体设备ETF招商(561980)前十大权重中微公司、北方华创、拓荆科技、北方华创等,7-10月跌幅集中在40%—55%,ETF上市以来首次周K六连阴,市场情绪压到极低。
虽说下半年AI“跌落”不少科技板块都面临腰斩,但是半导体设备是其中业绩、订单支撑最为强劲的板块之一:估值和业绩的背离本身就是最直接的反弹动力。
ETF跟踪的中证半导体产业指数(简称:中证半导)前十大中,拓荆科技、中微公司的Q3归母净利同比翻2-3倍,长川科技、安集科技归母净利翻倍。北方华创体量较大,受物料供应紧张(零部件)拖累增速相对低,但在手订单超820亿元。
周期相对滞后,设备订单二次加速期
目前长存武汉第三工厂(FAB3)已经启动生产设备连接工作,意味着项目从厂房建设正式转入设备安装调试阶段,预计2026年底初期投产,完全运转后规划产能约10万片/月。
长鑫拟使用超募资金130亿元投资新建技术研发项目,同时向合肥子公司增资50亿元建设存储器晶圆后道测试基地二期。
随着设备搬入及产线建设推进,下一轮设备框架协议及批量订单有望近期落地,且后续扩产规划存在上修可能,设备订单增速有望迎来第二段加速向上期。
为什么是“第二段加速”?
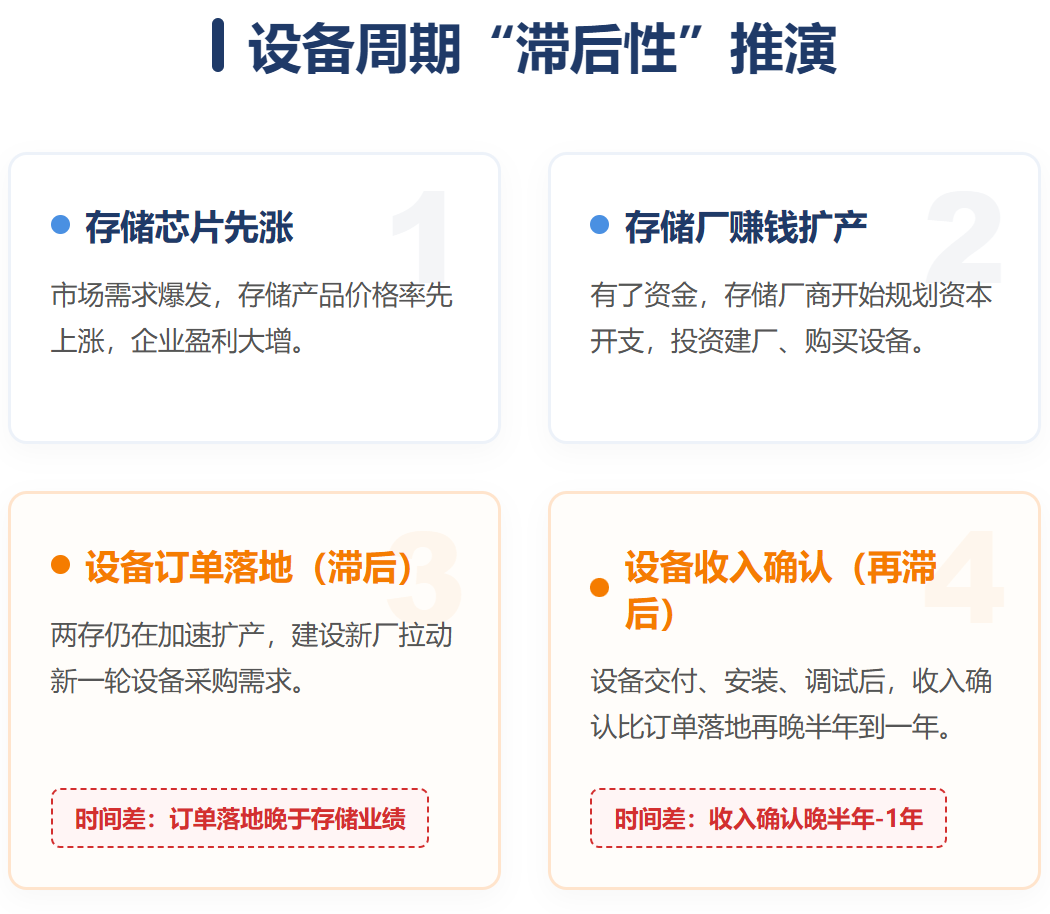
因为第一段在存储增速最陡的阶段。三季度SK海力士、三星、铠侠、长鑫收入环比增速较上季放缓,存储芯片业绩增长斜率的高点已经过去。但这恰恰引出了设备最关键的属性——周期滞后性。
存储芯片先涨,存储厂赚钱扩产,扩产才买设备。设备订单落地比存储业绩晚,收入确认比订单落地再晚半年到一年。所以当存储增速开始放缓时,设备才刚进入订单集中释放的窗口。
目前应用材料、阿斯麦、泛林集团等全球五大第一梯队设备厂商,已完成2028年设备供货合同的最终磋商,部分客户甚至开始洽谈2029年的订单。全球头部晶圆制造企业正在打破长期形成的采购惯例,提前一到两年启动设备采购谈判,大批量签订三年后才能交付的设备长约,这在以往周期是没有过的。
全球设备周期提供行业Beta,但国产设备(中微、北方华创、拓荆等)的超额收益还取决于国产化率的爬升速度。
由于很多设备国产化率不够,SEMI医学中国大陆在2026-2028将继续保持全球最大设备买家地位,设备紧缺会在2027—2028年继续演绎。因此,头部厂商未来2-3年的业绩都具有确定性,为板块基本面提供支撑。
伯恩斯坦在5月上调中国设备支出预测时提到,北方华创、中微、拓荆科三家中国设备公司的股价“已接近或超过目标价水平”。但随着板块7-10月的调整,这块空间正在重新打开。
国产替代是硬性要求,也决定了设备板块的估值是不会太低的,年末反弹需求值得高看。
来源:三好金融民工
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96