海外大单落空?迈为股份盘中一度放量大跌超16% 光伏设备出海预期迎阶段性证伪



 收藏
 举报
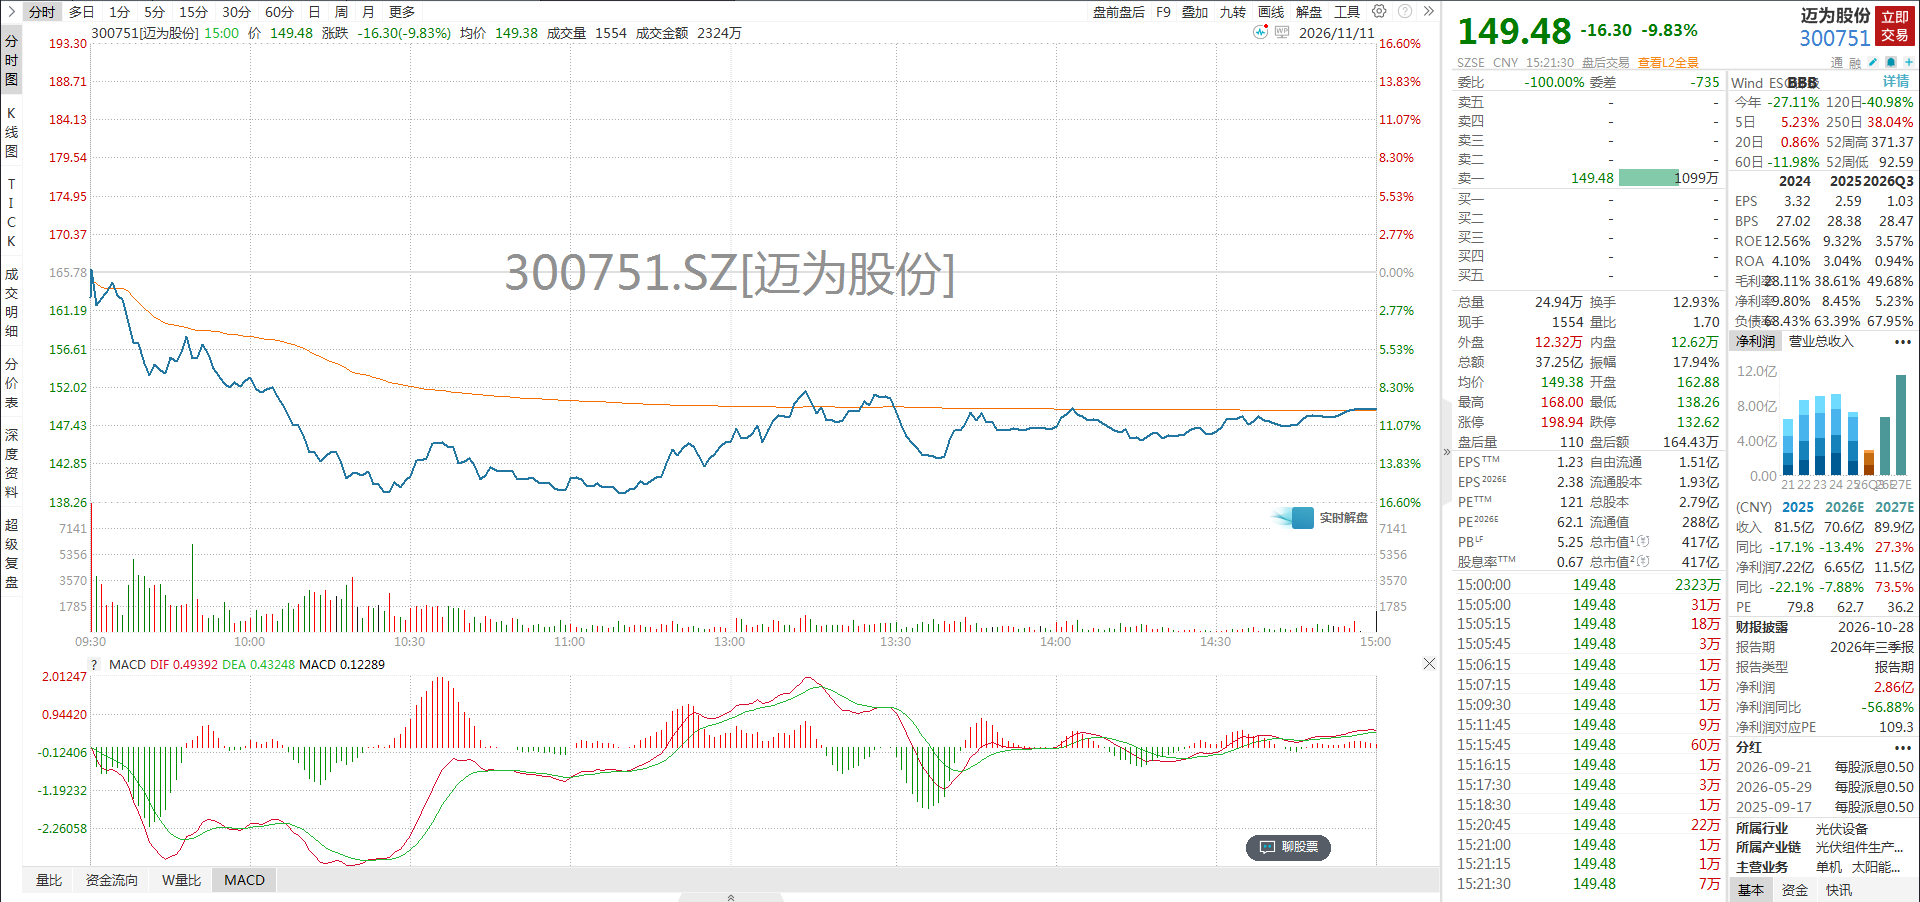
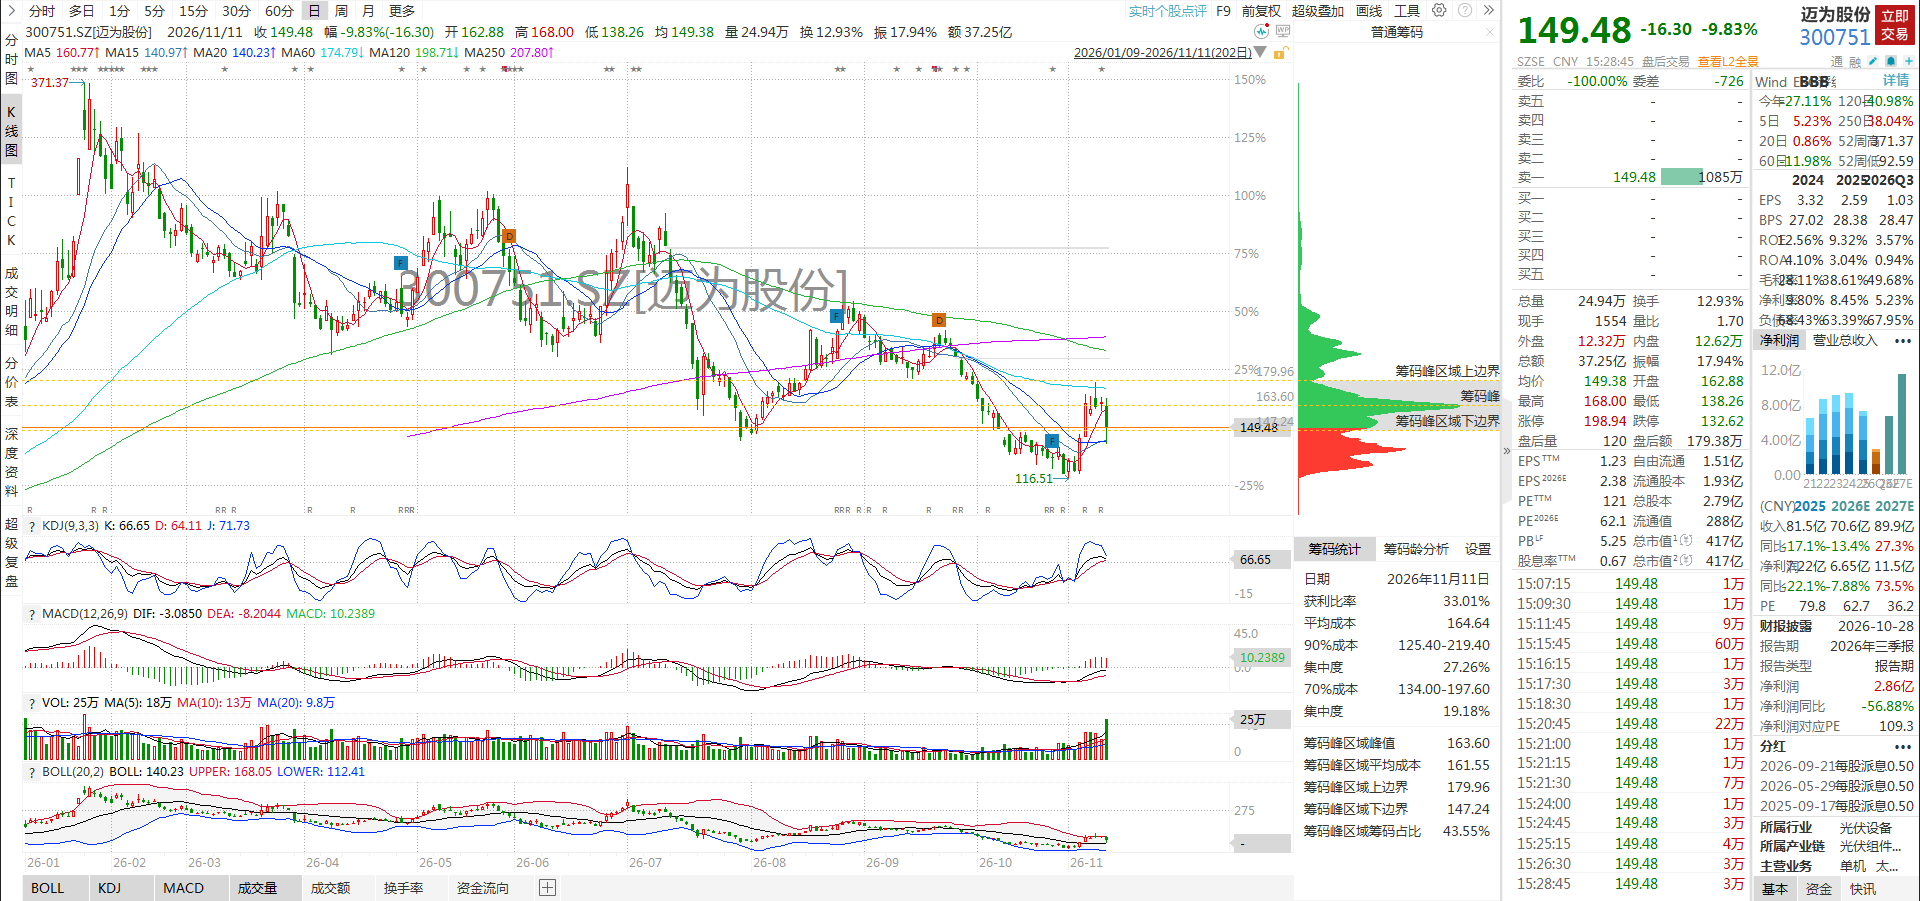
11月11日,国内HJT整线设备龙头迈为股份(300751.SZ)遭遇放量跳水。盘中股价最低触及138.26元,最大跌幅超16%;截至收盘报149.48元,收跌9.83%,成交额放大至37亿元,总市值最新约417亿元。
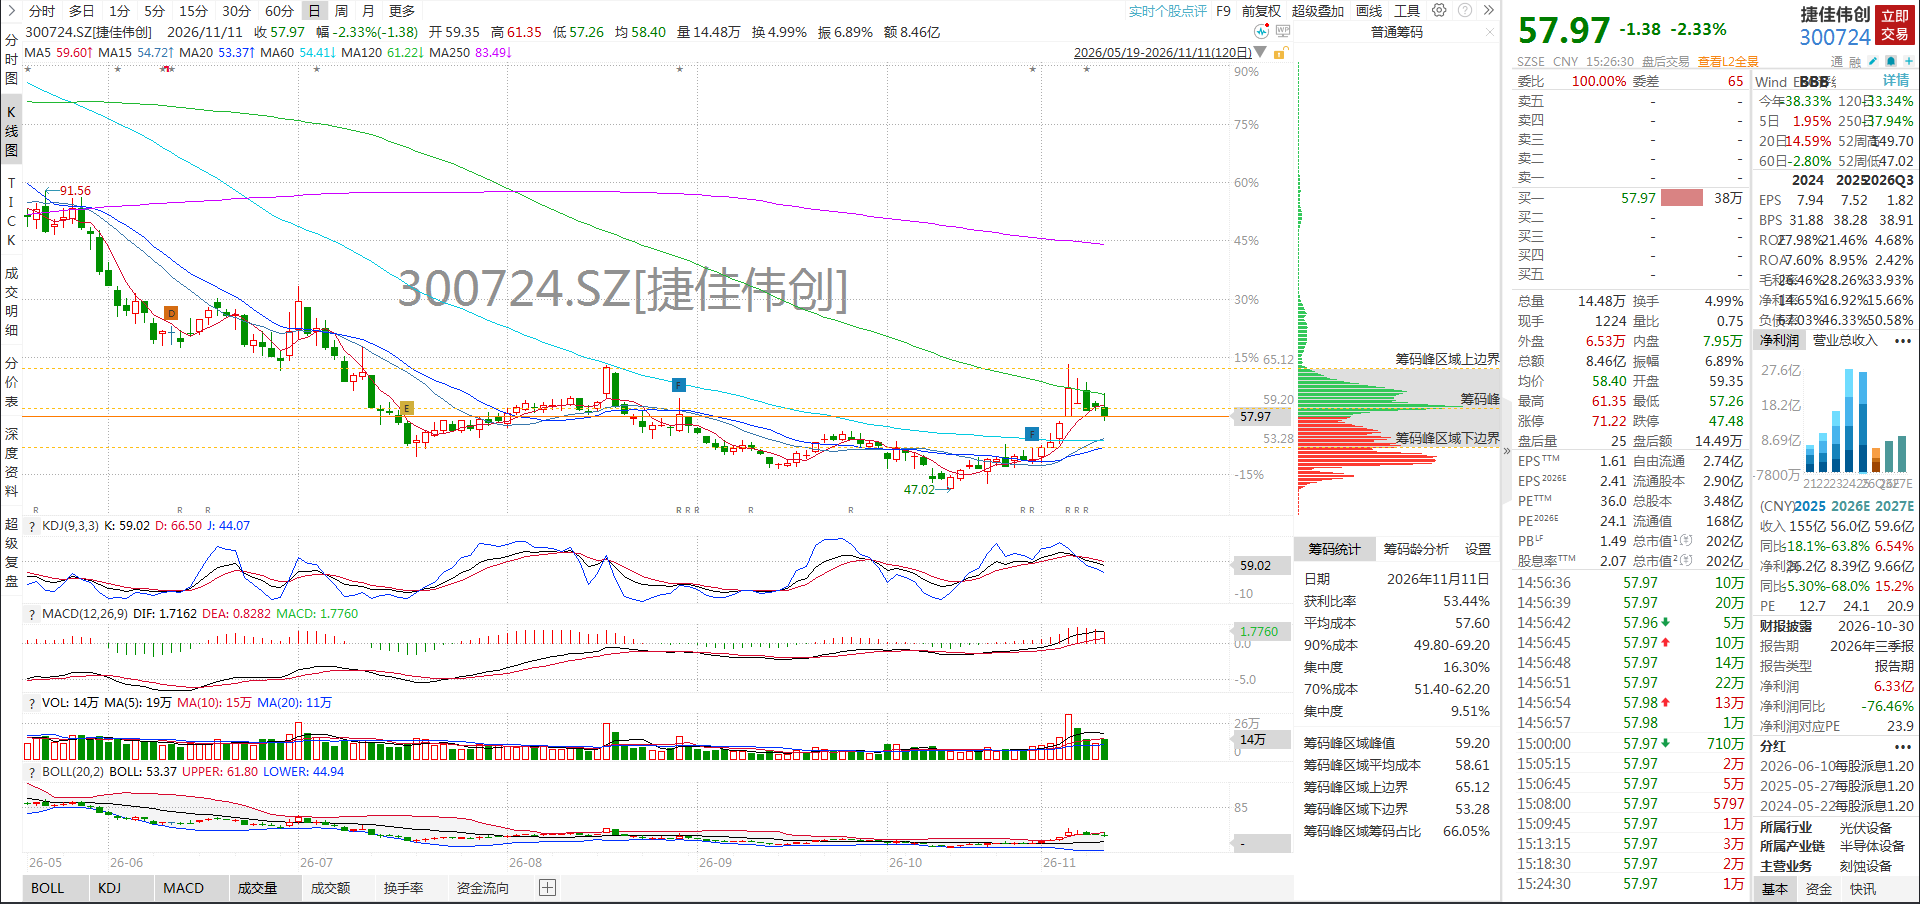
板块同步遭遇情绪传导,捷佳伟创盘中一度跌超3%,拉普拉斯跌超4%,整条HJT光伏设备赛道集体承压。
直接导火索:SpaceX整线订单落地 国内厂商出局
引发本次集中抛售的核心利空,是发酵数月的马斯克系百亿光伏设备订单,最终花落海外厂商,国内企业的合作预期彻底证伪。
11月11日SpaceX官方公告显示,公司已与德国太阳能电池设备制造商SINGULUS签署重大供应合同,引进异质结(HJT)太阳能电池整套生产线,用于配套Starmind卫星项目的产能建设。双方约定首条生产线于2027年上半年交付,后续将逐步追加产线,长期规划支持超100GW的生产设备规模。
而在此前的市场预期中,国内厂商曾被视作该订单的核心候选。今年上半年便有市场消息传出,特斯拉/SpaceX计划向中国企业采购约200亿元太阳能整线设备,目标2028年底前在美国本土建成100GW太阳能产能,迈为股份、捷佳伟创、拉普拉斯均被列为潜在供应商。这一海外大客户预期曾是支撑板块估值的重要想象空间,如今订单落地德国厂商,前期计入股价的成长预期随之向下修正。
深层信号:高端光伏设备出海面临双重阻力
在市场分析看来,单笔订单落空的影响有限,但背后折射出的国产高端光伏设备出海阻力,更值得警惕。
一方面,美国正加速推进光伏制造本土配套,出于供应链安全与产业保护考量,优先选择非中国设备厂商构建自主产能,SpaceX本次选择德国企业正是这一趋势的缩影;另一方面,先进光伏设备出口管制的潜在约束始终存在,进一步增加了国内厂商获取海外大额订单的不确定性。受此影响,市场对光伏设备行业的出海增长预期同步下调。
国内基本盘未发生动摇 短期属情绪性冲击
需要明确的是,本次下跌本质是预期差引发的情绪性杀跌,公司核心经营的基本盘并未发生实质变化。迈为股份是国内HJT电池整线设备的龙头企业,2022年率先推出单线年产600MW整线设备,2024年进一步升级至GW级,是国内最早实现HJT设备规模化量产的厂商。2026年上半年,公司太阳能设备业务实现营业收入超26亿元,占主营收入比重超90%,国内光伏电池厂商的扩产需求仍是公司业绩的核心支撑。
短期情绪集中释放过后,股价走势终将回归行业基本面。后续国内光伏装机节奏、电池厂商扩产计划与公司订单落地情况,将是决定股价中长期走向的核心变量。
风险提示:本文基于上市公司公告与公开市场信息整理,不构成任何投资建议。海外市场拓展不及预期、行业扩产节奏放缓、技术路线迭代均可能引发业绩与股价大幅波动,请投资者理性决策、注意投资风险。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96