璞泰来:11月10日接受机构调研,中信证券、中信里昂等多家机构参与


 收藏
 举报
证券之星消息,2026年11月11日璞泰来(603659)发布公告称公司于2026年11月10日接受机构调研,中信证券、中信里昂、The Bank of Korea、IDG资本、Brunei Investment Agency、Cyncicap Asset Management、Eastspring Management、Invesco、上海弢盛资产管理有限公司参与。
具体内容如下:问:公司根据当前市场竞争格局将如何升负极业务盈利能力?答:当前负极行业扩产趋于谨慎,主要集中于头部企业,叠加动力及储能需求高增,行业供需格局整体偏紧。公司四川紫宸一期投产后带动成本改善效应已实现阶段性目标,随着后续四川紫宸二期及马来西亚基地优质产能的释放,一体化优势将进一步显现。公司同步推进石墨化技改等系统性降本,使单位石墨化产量大幅提升,能耗显著降低;复合原料和工艺技术的持续优化,持续降本增效。并加快硅碳、硬碳等差异化新品商业化。积极通过释放优质产能及布局差异化产品持续提升市场竞争力。问:请公司介绍当前主要业务条线排产及产能利用率的情况?答:负极业务当前有效产能25万吨,前三季度累计出货量超17.64万吨,同比增长73%;涂覆加工业务当前有效产能近180亿㎡,前三季度累计实现出货量约123亿㎡,同比增长67%;基膜业务当前有效产能近30亿㎡,前三季度累计出货量17.55亿㎡;锂电级PVDF前三季度累计实现出货量超4万吨。受益于产业链终端需求景气度的提升,公司负极材料、基膜、涂覆加工及PVDF等业务当前均处于满产满销状态,第四季度出货量有望持续提升。问:公司负极材料业务的涨价情况?答:人工石墨的原材料主要系石油焦与针状焦等,焦类价格与原油价格有一定相关性,2026年上半年原油价格的持续上涨导致了负极材料生产端面临一定的成本压力。部分负极材料的价格也得到了相应的调整,部分传导了焦和委外加工费上涨的压力,但整体而言负极材料投资收期相对仍然较长,不利于产能的持续投入与技术迭代,也不利于产业链上下游的长期健康发展。基于此,负极材料价格存在向合理水平修复的内在需求,适当的价格上涨符合产业链长期健康发展的方向。问:公司在半固态、固态电池等下一代新能源电池的技术储备?答:公司密切跟踪产业前沿技术发展趋势,持续高强度的研发投入,研发费逐年增加。固态电池材料方面,公司硅碳负极、锂金属负极、固态电解质(包括LLZO和LTP)、复合集流体、超强箔、网状打孔铜箔、铝塑包装膜和半固态复合膜等均可运用于固态、半固态电池领域。另一方面,公司已积极就固态电池前段、中段工艺设备解决方案进行研发投入,截至目前已形成多业务线条的技术布局。凭借行业领先技术研发及产品布局,公司相信未来在半固态、固态领域的涂覆及成膜业务仍将具有良好的竞争力。问:公司未来在基膜领域的产能布局如何安排?答:目前,四川卓勤20亿㎡新增产能项目部分产线已进入生产阶段,其他产线亦已进入安装调试阶段,预计年底前后陆续建成投产。未来,四川卓勤基膜新建项目一期32亿㎡产能计划于2027年底前建成投产,四川高聚40亿㎡产能计划于2028年一季度完成产能投放。届时,公司基膜产能将有望超过110亿㎡。问:如何看待公司在基膜领域的大幅扩产?答:公司目前已形成近180亿㎡涂覆加工产能及约30亿㎡配套基膜产能。由于现有基膜产能与涂覆规模尚不匹配,难以完全满足下游客户在产项目的交付需求,为充分发挥公司在基膜设备领域的综合竞争优势,公司加快推进基膜产能建设,逐步提升基膜自给率。公司力争到2028年实现涂覆加工产能300亿㎡、配套基膜产能110亿㎡,基膜自供比例达到30%以上,进一步增强交付保障能力。问:公司在锂电级PVDF业务领域的市场布局?答:公司是国内首家实现锂电级PVDF国产化的企业,2026年前三季度出货量超过4万吨,整体业务规模同比进一步提升。未来,公司将通过加快技术创新,扩大产能规模,以优质的产品,快速响应客户的需求,进一步提升市场占有率。问:公司整体的研发战略如何?答:作为电池材料和自动化工艺装备解决方案的平台型企业,公司始终坚持以研发为先导,研发领域覆盖主营业务各重要环节,具有向客户提供综合解决方案的全方位服务能力。长期以来,公司研发费用率始终保持在5%左右的水平,经过近年来的发展,公司已构建了完善的自主创新体系,未来将以持续的研发投入和高素质人才团队驱动技术迭代与产品升级。问:公司如何看待未来新能源电池市场的行业增速?答:整体上,在全球能源结构转型驱动下的电动化趋势确定性较高,行业增长呈现需求多元化、增长韧性较强的特征。在单车带电量的提升以及商用车、重卡电动化和储能业务提速等新能源业务快速增长的共同驱动下,新能源行业市场规模将有望保持持续稳定增长的态势。
璞泰来(603659)主营业务:涵盖负极材料、涂覆隔膜、PVDF及粘结剂、复合集流体、铝塑包装膜、纳米氧化铝及勃姆石等材料,同时为新能源电池及电池材料产业提供自动化工艺装备及智能制造体系的服务。
璞泰来2026年三季报显示,前三季度公司主营收入158.58亿元,同比上升46.43%;归母净利润22.76亿元,同比上升33.87%;扣非净利润21.19亿元,同比上升33.25%;其中2026年第三季度,公司单季度主营收入57.44亿元,同比上升53.48%;单季度归母净利润8.24亿元,同比上升27.79%;单季度扣非净利润8.07亿元,同比上升34.92%;负债率61.03%,投资收益9254.7万元,财务费用1.33亿元,毛利率27.43%。
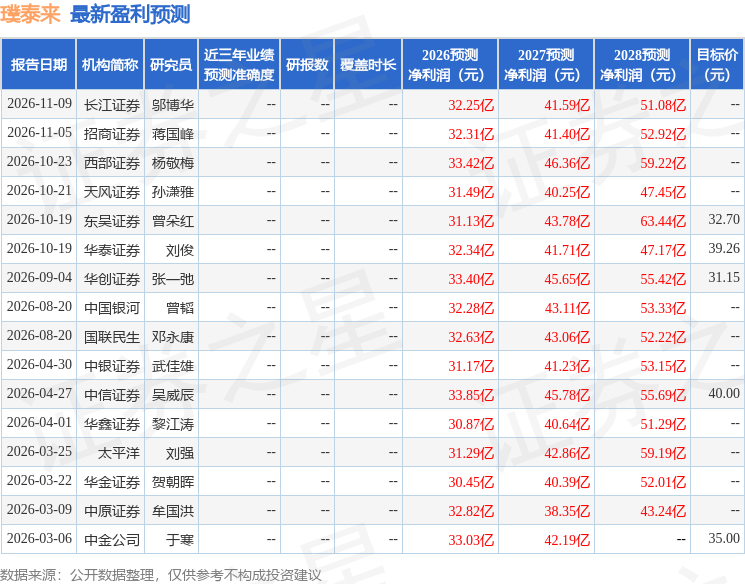
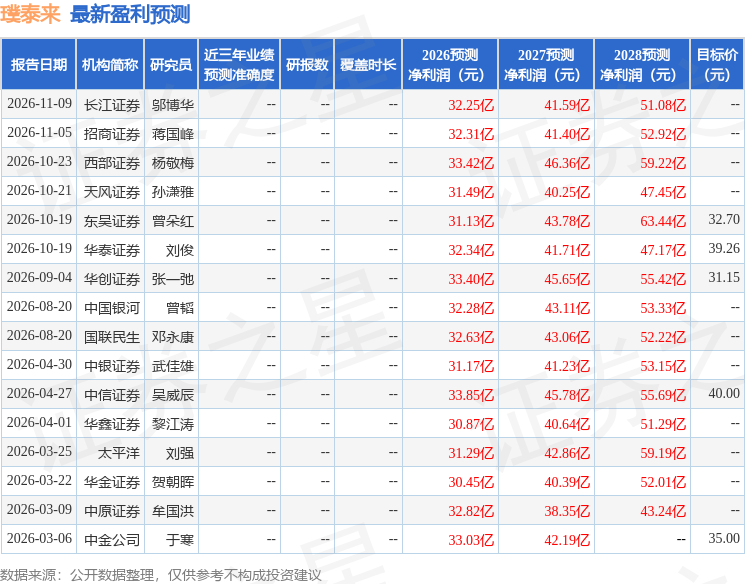
该股最近90天内共有11家机构给出评级,买入评级9家,增持评级2家;过去90天内机构目标均价为35.21。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出8680.12万,融资余额减少;融券净流出793.45万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96