柏诚股份:11月9日召开业绩说明会,投资者参与


 收藏
 举报
证券之星消息,2026年11月9日柏诚股份(601133)发布公告称公司于2026年11月9日召开业绩说明会。
具体内容如下:问:市场竞争加剧的情况下,如何升盈利能力答:尊敬的投资者,您好!面对错综复杂的市场竞争环境,公司主要从以下几方面不断提升公司盈利能力①抓住国内市场机遇,扩大市场规模,同时优化经营策略,加强承接订单的质量;②深化出海战略执行,海外业务提速增量;③新业务(模块化、化学分子过滤耗材)加强技术研发和市场推广,有效释放产能,不断改善经营业绩;④提升项目结算及款效率,加大项目款项收力度,严控款风险;⑤狠抓管理,提质增效,优化成本管控,提升组织运行效率,促进公司高质量发展。感谢您对公司的关注!问:贵司前三季度营收同比增长约36%,但净利润仅增长约2%,模块化及化学分子过滤业务尚未盈利。未来推动新业务规模化发展,公司会更侧重自主完善技术和产能,还是加强与专业材料及设备企业的协同研发?答:尊敬的投资者,您好!新业务发展方面,公司看好模块化业务、化学分子过滤业务的发展潜力和前景,持续加强产品研发和市场推广。公司根据客户需求和应用场景,自主完善相关技术和产能。感谢您对公司的关注!问:领导,您好!我来自四川大决策请,半导体厂的资本开支节奏直接决定洁净室订单,也是公司业绩的领先指标。想请领导谈谈,目前在手订单的行业分布如何,对明年下游资本开支的判断是什么,有没有看到新的晶圆厂项目启动?答:尊敬的投资者,您好!截至2026年9月30日,公司在手订单(即尚未确认收入部分)54.79亿元(不含税),较2025年9月末增长153.43%;从分类占比上看,半导体产业占比82.55%,二次配业务占比67.95%。2026年10月1日至10月28日,公司新签订单(不含税)5.58亿元,其中,半导体产业占比92.60%,二次配业务占比31.76%。洁净室作为保障高科技产品良率及生产安全的不可或缺的重要基础设施,是高科技产业发展必要的前序投入,下游高科技产业的投资扩产推动洁净室建设需求持续增长。感谢您对公司的关注!问:公司如何看明年订单需求。答:尊敬的投资者,您好!下游半导体、新型显示、精密电子等高科技电子产业的投资扩容保持高景气,洁净室作为保障高科技产品良率及生产安全的不可或缺的重要基础设施,是高科技产业发展必要的前序投入,下游高科技产业的投资扩产推动洁净室建设需求持续增长。公司顺应市场需求,凭借自身差异化竞争优势,积极承接订单,同时不断提升订单质量,优化订单结构。感谢您对公司的关注!问:公司三季度减值计上升主要是什么原因,如何展望四季度减值计情况?答:尊敬的投资者,您好!公司根据会计准则要求参考历史经验,结合当前状况以及对未来经济状况的预测,对应收款项主要以账龄分析为基础计提坏账准备,且计提比例相对比较谨慎(1年以内5%;1-2年10%;2-3年30%;3-4年50%;4-5年80%;5年以上100%),该政策各期保持一致性。公司2026年新签订单大幅增长,营业收入增长较快,项目承接规模持续扩大,在施的合同金额较大的项目数量较多,在施项目进度款根据合同约定一般按照已完成工作量的60%-80%结算支付,导致在施项目应收款项/合同资产余额增长较快,进而公司计提的应收款项/合同资产坏账准备也随之被动增加。另外,公司前期承接的合同金额较大的部分项目陆续进入验收、决算阶段,一般情况下规模较大项目的验收、决算周期相对较长,在合同资产规模增加的同时合同资产账龄被拉长,进而计提的合同资产坏账准备金额增加。公司应收款项/合同资产的产生是项目实施过程中的阶段性资金垫付,是公司所处的洁净室施工行业的特点。当款项收后,对应坏账准备也相应转。公司下游客户质量整体比较优质,应收款项发生实质性坏账损失的风险较低。第四季度款是公司当前核心目标之一,公司抢抓年末款窗口期全力推进项目收款,改善公司经营性现金流,降低应收款项坏账准备计提对业绩的影响。感谢您对公司的关注!问:关注到公司在手订单比较充裕,请目前人手是否短缺,中报后在继续增加人员吗?答:尊敬的投资者,您好!公司根据项目需求和后续规划,不断积极扩充人员规模和供应链资源。同时根据项目规模、实施周期、执行阶段等动态调整项目人力资源配置,着力提升人效与人均产值。感谢您对公司的关注!问:模块化业务下半年有什么新进展?答:尊敬的投资者,您好!模块化业务作为公司战略级重点培育业务方向,公司加大力度推进模块化建造解决方案在生物制药、食品药品、微电子、数据中心、锂电等下游产业领域的运用,不断积累项目业绩和实施经验。公司今年模块化业务板块订单规模不断扩大,市场认可度持续提升,但由于产能尚未释放,而厂房及设备折旧、人工成本、技术研发及市场培育投入等持续发生,目前尚未实现盈利。感谢您对公司的关注!问:如何看待2027年的新签订单?答:尊敬的投资者,您好!下游半导体、新型显示、精密电子等高科技电子产业的投资扩容保持高景气,洁净室作为保障高科技产品良率及生产安全的不可或缺的重要基础设施,是高科技产业发展必要的前序投入,下游高科技产业的投资扩产推动洁净室建设需求持续增长。公司顺应市场需求,凭借自身差异化竞争优势,积极承接订单,同时不断提升订单质量,优化订单结构。感谢您对公司的关注!问:公司半导体业务近期拓展情况如何?在新客户导入、二次配项目承接方面,有没有新的进展?答:尊敬的投资者,您好!公司顺应市场需求,凭借自身差异化竞争优势,积极提升订单质量,优化订单结构。截至2026年9月30日,公司在手订单(即尚未确认收入部分)54.79亿元(不含税),较2025年9月末增长153.43%;从分类占比上看,半导体产业占比82.55%,二次配业务占比67.95%。2026年10月1日至10月28日,公司新签订单(不含税)5.58亿元,其中,半导体产业占比92.60%,二次配业务占比31.76%。感谢您对公司的关注!问:公司前三季度新签订单情况如何?对全年订单如何展望?答:尊敬的投资者,您好!公司今年新签订单创历史新高,在手订单充足。截至2026年9月30日,公司在手订单(即尚未确认收入部分)54.79亿元(不含税),较2025年9月末增长153.43%;从分类占比上看,半导体产业占比82.55%,二次配业务占比67.95%。2026年10月1日至10月28日,公司新签订单(不含税)5.58亿元,其中,半导体产业占比92.60%,二次配业务占比31.76%。感谢您对公司的关注!问:公司如何看待2027年国内半导体行业洁净室需求景气度?答:尊敬的投资者,您好!下游半导体、新型显示、精密电子等高科技电子产业的投资扩容保持高景气,洁净室作为保障高科技产品良率及生产安全的不可或缺的重要基础设施,是高科技产业发展必要的前序投入,下游高科技产业的投资扩产推动洁净室建设需求持续增长。感谢您对公司的关注!
柏诚股份(601133)主营业务:专注于为国内外高科技产业的建厂、技改等项目提供专业的洁净系统集成整体解决方案,深度聚焦电子(半导体及泛半导体、新型显示、精密电子等)以及生命健康(生命科学、食品药品大健康等)两大中高端产业领域,是国内少数具备承接多行业主流项目的洁净系统集成解决方案提供商之一。
柏诚股份2026年三季报显示,前三季度公司主营收入44.72亿元,同比上升36.49%;归母净利润1.36亿元,同比上升2.36%;扣非净利润1.33亿元,同比上升5.53%;其中2026年第三季度,公司单季度主营收入18.2亿元,同比上升113.51%;单季度归母净利润5009.03万元,同比上升1.27%;单季度扣非净利润4902.56万元,同比上升4.47%;负债率51.78%,投资收益489.51万元,财务费用312.91万元,毛利率10.13%。
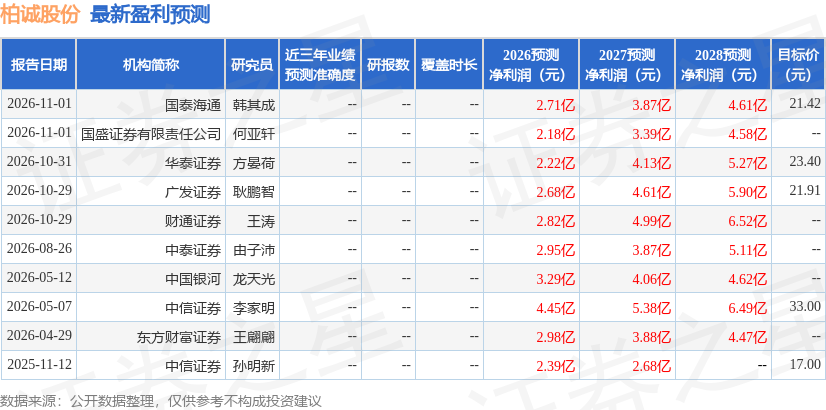
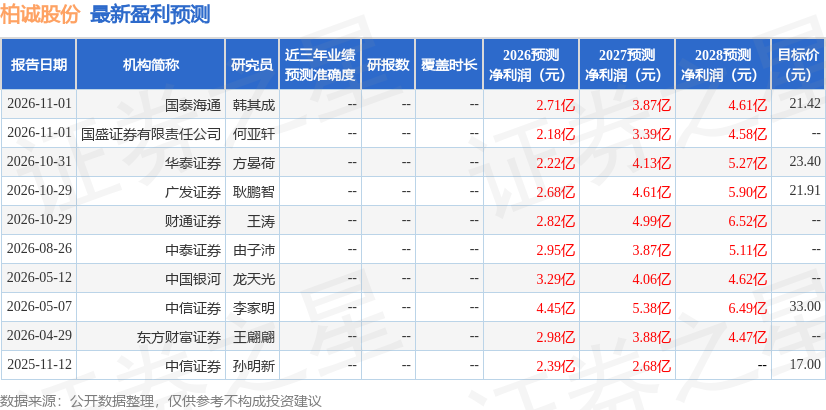
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为22.66。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3403.73万,融资余额减少;融券净流出37.03万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


交易商排行
更多
- 监管中Pepperstone 激石10-15年 | 澳大利亚监管 | 塞浦路斯监管 | 英国监管90.40
- 监管中EXNESS10-15年 | 英国监管 | 塞浦路斯监管 | 南非监管88.52
- 监管中FXTM 富拓10-15年 |塞浦路斯监管 | 英国监管 | 毛里求斯监管85.31
- 监管中axi15-20年 | 澳大利亚监管 | 英国监管 | 新西兰监管84.79
- 监管中GRAND MARKETS10年| 澳大利亚监管 | 毛里求斯监管 | 科摩罗昂儒昂监管81.75
- 监管中VSTAR塞浦路斯监管| 直通牌照(STP)80.00
- 监管中GoldenGroup高地集团澳大利亚| 5-10年85.87
- 监管中Moneta Markets亿汇澳大利亚| 2-5年| 零售外汇牌照77.92
- 监管中GTCFX10-15年 | 阿联酋监管 | 毛里求斯监管 | 瓦努阿图监管71.45
- 监管中IC Markets10-15年 | 澳大利亚监管 | 塞浦路斯监管91.96